市场评论|波澜再起
Published: 2026年08月17日 11:34 by 世界黄金协会
金价七月平稳,八月反弹
7月
黄金价格基本收平于月初的4,027美元/盎司水平,期间多次下探 4000 美元关口。2026 年初至今,金价累计下跌 8%。
根据我们的短期金价表现归因模型(GRAM),7月金价影响因素:
· 金价经历大幅下跌后,通常会在随后阶段出现反弹,形成积极的趋势动能因素
· 盈亏平衡通胀率和隐含波动率等风险因素的回落,部分抵消了趋势动能对金价形成的支撑
· 美债收益率上升(机会成本 - 利率)在一定程度上被美元走弱(机会成本 - 汇率)所抵消
7月,全球黄金ETF流入为金价提供支撑,欧洲地区基金流入量领跑
八月初
在美国就业市场担忧等因素驱动下,市场对美联储加息预期有所推迟,金价出现显著反弹,全球主要市场黄金ETF出现持续的净流入,进一步支撑金价涨幅。
通胀浪潮恐再起
要点速览:
第二轮通胀风险尚不能被排除。不过,与20世纪70年代不同,如今美联储的响应速度大概率会更快。
通胀再度抬头并不必然意味着金价将大幅上涨。
黄金的反应将取决于实际利率、美元走势和经济增长预期的变化,也取决于各央行和亚洲投资需求,而后两者受美国动态的影响可能较为有限。
为何通胀可能再度抬头
尽管此类比较存在局限性,但Apollo将当前通胀周期与20世纪70年代进行类比,仍引发了广泛关注。
更为引人注目的相似之处并非油价,而是第二轮通胀出现的可能性。一旦通胀冲击改变了市场行为和预期,第二轮通胀的可能性就会增加。
通胀浪潮
美国CPI(1965年至1982年以及2013年至2026年)1
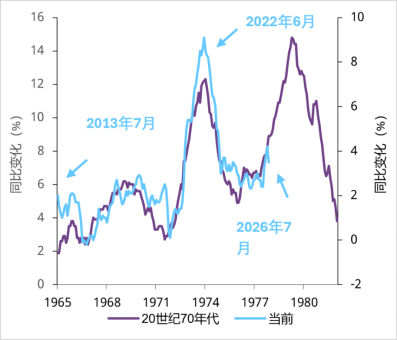
当然,如今的情况已大不相同。工会不再像当年那样手握重权,石油的重要性有所下降,且美联储拥有更为明确的抗通胀使命。
但如果在通胀预期尚未完全回归正常之前再遭冲击,通胀可能会再度抬头。
导火索可能更多源于由政府和企业支出(尤其是人工智能)推动的战略储备增加以及关键资源竞争。
我们不能完全排除短期内出现通胀放缓的可能性,这主要是因为,美国及其他地区的经济基本面并不像上一轮通胀来袭时(疫情后)那样强劲,经济裂痕随时可能出现。
但通胀上行的风险正在不断累积,以下是一些例证:
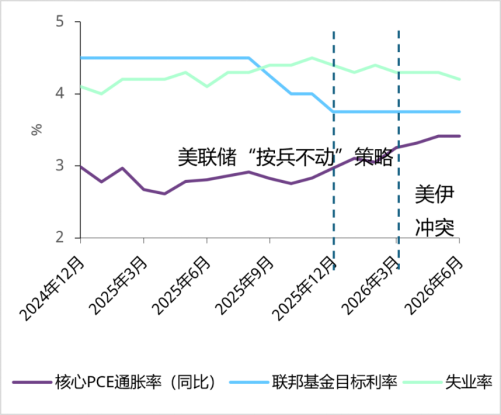
美联储的“按兵不动”策略并未奏效
各政党未来一年通胀预期2
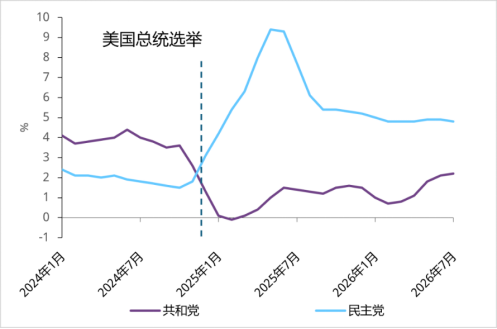
即便共和党人也在上调预期
各政党未来一年通胀预期3
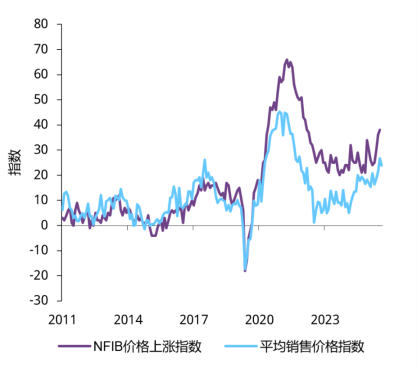
企业正在转嫁更高成本
地区联储银行企业销售价格与NFIB价格4
消费者似乎已调整预期
CPI(同比)与消费者一年期通胀预期5
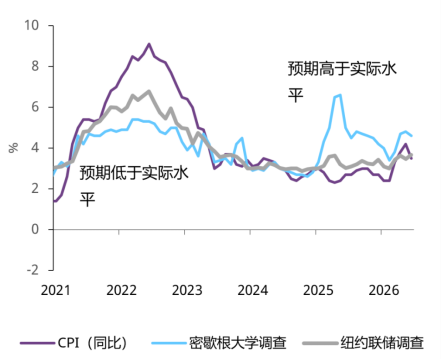
由此,我们有理由认为通胀会走高。
倘若通胀确实出现,按照通常的逻辑,最直接的推论就是黄金受益。
美国核心通胀率目前达到3.3%,正逐渐逼近投资者可能视作通胀开始变得更难控制的水平。
黄金与通胀,并非亦步亦趋
我们的分析显示:
· 当通胀温和时,黄金基本无动于衷
· 当通胀率超过4%时,市场开始将其视作政策失误,随后,黄金投资需求便会被激发
不过,这并不意味着通胀会自动推高金价。美元走势、实际政策利率和经济增长预期依然重要。
倘若通胀增速超过上述水平,同时实际利率下降、美元走弱或经济衰退风险上升,那么通胀对黄金投资的催化作用将更为显著。
是否会经历类似20世纪70年代末的第二轮通胀?
我们认为不会:
· 当前的美联储对通胀表现出强烈的抵触情绪6
· 如今的消费者承受持续价格上涨的能力也大不如前,个人储蓄率已接近历史低位7
因此,如果通胀再度飙升,更可能导致政策进一步收紧、经济增长放缓,而非重现20世纪70年代的通胀失控局面。
当然,美国通胀已不再是推动黄金上涨的唯一因素。各央行和亚洲投资者正成为愈发重要的驱动力量,其行为可能独立于美国宏观经济因素。
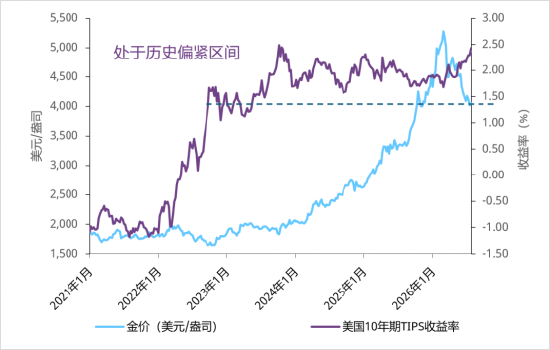
正如我们此前所指出的,尽管自2023年以来,美国实际利率处于历史罕见的限制性高位,但黄金表现依然亮眼,这在很大程度上得益于上述两大需求来源。
实际利率高企并未构成阻碍
美国10年期TIPS收益率与金价(美元/盎司)8
展望未来
通胀形势正愈发严峻,但即便美联储重蹈2022年的政策失误,20世纪70年代末的情景也基本不会再现。更可能出现的结果是政策进一步收紧、经济增长放缓。这或将导致收益率上升,并在市场试探美联储决心的过程中,对黄金构成短期压力。
但历史经验表明,终有一环将承压崩溃:通胀、经济增长,或二者皆是。届时,长期收益率可能会开始下行。持续的央行购金和来自亚洲消费者的需求预计将继续为黄金提供支撑,但金价未必会重现2025年那的显著涨幅。
[1]数据截至2026年7月31日。基于阿波罗全球管理公司的图表。来源:彭博社,世界黄金协会
[2]数据截至2026年7月31日。来源:彭博社,世界黄金协会
[3]数据截至2026年7月31日。调查来自密歇根大学。来源:彭博社,世界黄金协会
[4]数据截至2026年7月31日。销售价格为三家联邦储备银行数据系列的算术平均值。NFIB价格代表小企业的采购支付价格,而非销售价格。来源:彭博社,世界黄金协会
[5]数据截至2026年7月31日。基于密歇根大学和纽约联邦储备银行的一年期通胀预期调查。来源:彭博社,世界黄金协会
[6] 沃什承诺将遏制通胀,但未就美联储下一步行动给出任何暗示。来源:美联社
[7] 个人储蓄占可支配收入的比例为2.8%。
[8] 数据截至2026年7月31日。来源:彭博社,世界黄金协会