


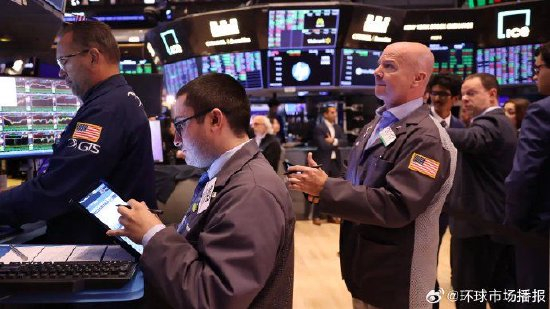
周二,美国股市震荡收跌。美国国债收益率再度攀升至多年高位,消费者信心跌至2014年以来最低、职位空缺不及预期,进一步加剧了市场对经济前景的担忧。
道指跌131.59点,跌幅0.26%,报51349.92点;标普500指数跌12.85点,跌幅0.17%,报7670.84点;纳指跌22.84点,跌幅0.09%,报26797.54点。
银行股领跌。摩根大通、摩根士丹利和美国银行均下跌。State Street金融精选行业SPDR ETF(XLF)也收低。AI硬件股普涨,Lumentum涨超5%,康宁、迈威尔科技涨超4%,ARM、Coherent、Ciena涨超3%,SK海力士涨超2%。SpaceX涨2.59%,SpaceXAI Team Bots已面向Teams和企业版用户开放公开测试。甲骨文涨近4%,NetApp与甲骨文将推出原生OCI存储服务。
美股七姐妹多数下跌,Meta涨超3%,亚马逊小幅收涨。苹果跌超2%,新任首席执行官特努斯正推动公司进行全面改革。特斯拉跌超1%,谷歌、英伟达、微软微跌。
美国30年期国债收益率攀升至5.6%以上,触及2002年6月以来最高水平。基准10年期国债收益率盘中一度突破5.29%。
AI交易持续吸引投资者关注。此前报道了一份泄露的Anthropic IPO招股书,显示这家AI实验室的目标估值高达2万亿美元,并警告AI可能带来“对人类的存在性风险”。Anthropic尚未正式公开提交文件。
与此同时,竞争对手初创公司OpenAI因内部测试中出现的安全担忧,搁置了其前沿AI模型。
AI热潮在很大程度上依赖于Anthropic和OpenAI的公开上市。周二早些时候,投资者重新审视了IPO市场状况,而随着债券收益率飙升,市况并未改善。健康科技初创公司Oura已“因不确定性”搁置了原定今日的IPO计划。
与此同时,油价下滑,因沙特阿拉伯恢复了通过东西向管道的出口,且美国和伊朗官员与调解人会面,以恢复断断续续的谈判。
截至当天收盘,纽约商品交易所11月交货的轻质原油期货价格下跌3.22美元,收于每桶89.38美元,跌幅为3.48%;11月交货的伦敦布伦特原油期货价格下跌2.69美元,收于每桶102.59美元,跌幅为2.56%。
周二发布的经济数据对周五非农就业报告前的美国经济给出了更为黯淡的前景,消费者信心降至2014年以来最低水平。
劳动力市场方面,8月职位空缺降至709.7万个,低于经济学家预期的722.8万个,也低于上月修正后的733.5万个。
