

出品:新浪财经上市公司研究院
作者:渚
2026年10月27日,乖宝宠物披露修订后的可转债预案,仅将“智能仓储及数智化分拣中心项目”更名为“宠物食品数智工厂项目”,发行条款未作任何实质调整。
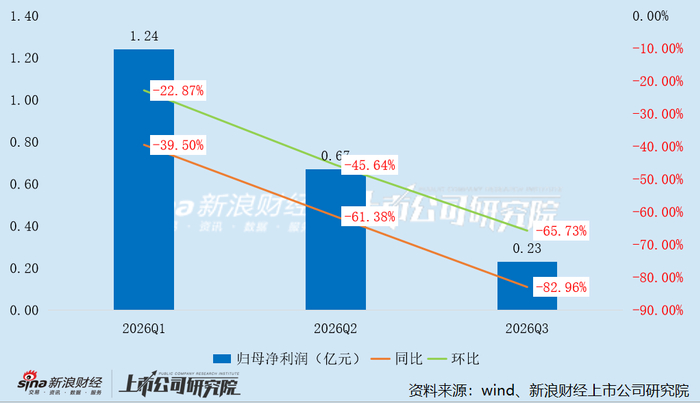
同一时间,公司披露2026年三季度业绩:营收15.82亿元,同比增长4.27%,环比下滑16.73%;毛利率37.09%,同比下滑5.83个百分点,归母净利润2300万元,同环比分别下滑82.96%、65.73%,降幅较二季度进一步扩大;经营现金流净流出近1亿元。
当利润、毛利率与经营现金流同时转向,11亿元可转债所锚定的产能扩张逻辑,还是否行得通?
营销推广费持续高增 Q3净利润暴跌八成
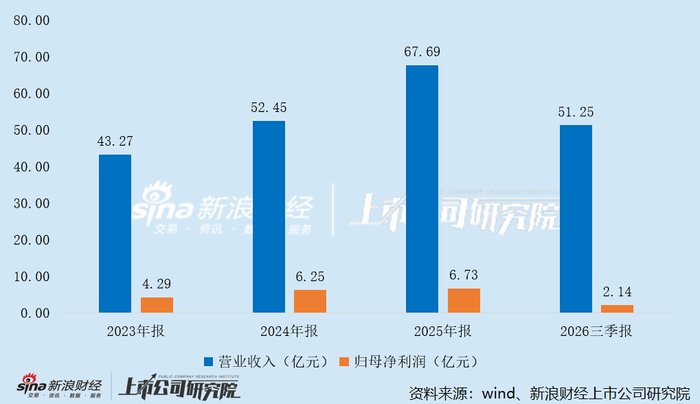
乖宝宠物2023年8月登陆创业板时,曾是资本市场的宠儿。2023年至2025年,营收从43.27亿元增长至67.69亿元,归母净利润从4.29亿元增长至6.73亿元,复合增长率均超过25%。2025年营收虽仍保持两位数增长,但利润增速明显放缓,同比仅增长7.75%。
进入2026年,形势急转直下。一季度归母净利润同环比分别下降39.5%、22.87%,二季度降幅扩大至61.38%、45.64%,三季度更是暴跌82.96%、65.73%。利润下滑的速度远快于营收增速的收窄——前三季度营收仍同比增长8.17%至51.25亿元,但归母净利润降幅达58.35%。这意味着每多赚一元收入,需要付出更多的成本和费用,增量收入不仅没有带来增量利润,反而在加速消耗存量利润。
公司在财报中将原因归结为三方面:原材料涨价导致毛利率下降(前三季度毛利率39.18%,同比下降3.65个百分点);境内自有品牌及直销占比提升带动销售费用率攀升至24.22%(同比增加2.4个百分点);汇兑损失使财务费用由收益转为支出。这三重压力叠加,使得前三季度销售费用、管理费用、财务费用合计同比增加3.27亿元,而同期营收同比增加3.88亿元,费用增量吃掉了营收增量的八成。
更值得警惕的是,这种“增收不增利”并非季度性扰动,而是结构性趋势。2025年全年销售费用已同比增长44.79%,远超营收29.06%的增速;2026年上半年销售费用继续同比增长26.43%至8.60亿元,其中业务推广费5.35亿元,同比增长44.39%。
董事长秦华在年报致股东信中坦言“不被短期利润波动干扰长期布局”,将当前阶段定义为“结构升级的关键攻坚期”。但“用利润换未来”的战略能否兑现,取决于费用投入何时转化为可持续的品牌溢价和复购率,而这恰恰是当前最大的不确定性。
乖宝宠物的自有品牌矩阵中,麦富迪是基本盘,弗列加特是高端化引擎。两者在电商平台的表现呈现出明显分化。
麦富迪连续六年蝉联天猫综合排名第一,获欧睿认证“中国宠物食品销售额第一”。2025年双十一全网销售额6.88亿元、同比增长35%,抖音宠物食品类目稳居榜首。但进入2026年,增长动能明显减弱。第三方数据显示,2026年4月麦富迪全平台线上销售额同比仅增长1%,抖音渠道指数同比下降8%,大众主粮赛道价格战挤压利润空间。虽然5月618预售期间出现反弹(天猫预售首日主粮销售额1.2亿元、同比+75%),但这种脉冲式增长更多依赖大促催化,日常销售的疲软态势并未根本改变。
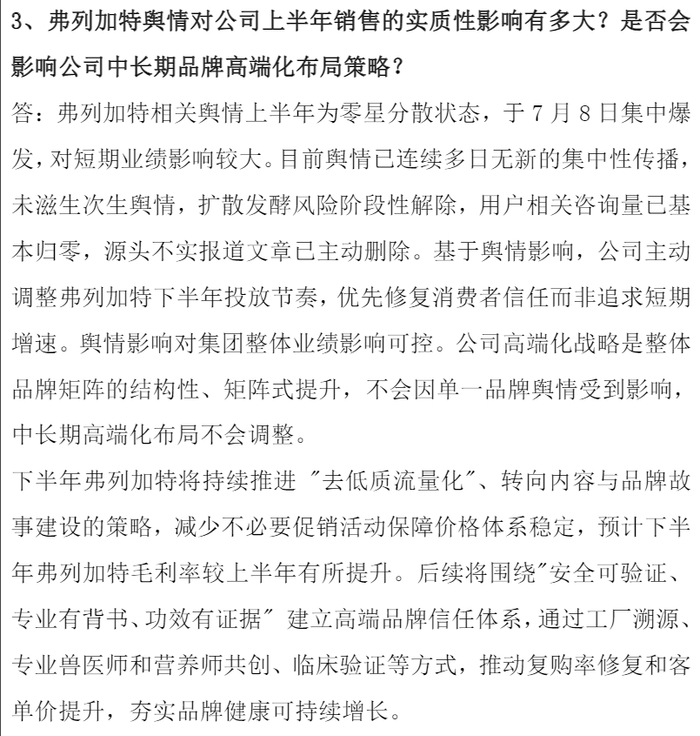
弗列加特的处境更为复杂。作为高端猫粮品牌,其2025年双十一全网销售额3.35亿元、同比增长51%,2026年4月线上销售额同比增长163%,一度是集团增长的核心引擎。但2026年7月爆发的舆情事件——大量消费者反馈猫咪食用后出现后肢异常,对品牌造成了严重冲击。
尽管公司称报道不实、舆情已阶段性解除,但坦承“对短期业绩影响较大”,并主动调整下半年投放节奏,优先修复消费者信任而非追求增速。这意味着弗列加特在可预见的未来将从高速增长切换为信任修复模式,其对集团利润的贡献能力将面临阶段性压制。
两大核心品牌一个增速放缓、一个遭遇信任危机,恰好发生在公司推出11亿可转债的时间窗口。募投项目中4.5亿元投向年产30万吨高端宠物主粮食品项目,其产能消化高度依赖麦富迪和弗列加特的持续增长。如果品牌端的增长故事出现裂痕,产能端的投资回报测算就需要重新审视。
前次项目延期 新融资接踵而至
乖宝宠物2023年8月登陆创业板,IPO募资净额约14.72亿元,超募8.72亿元。截至2026年6月末,累计使用14.47亿元,尚未使用余额仅3873万元。从使用进度看,钱确实花得差不多了。
但花钱的效率却需要仔细推敲。原计划募投项目中,“年产10万吨高端宠物食品项目”(使用超募资金5.6亿元)原定2026年3月达到预定可使用状态,已延期至2027年6月30日,延期超过一年。其中生产车间及配套厂房的建设“按照计划正常进行”,但核心工艺设备仍处于“开发与测试阶段”,预计2027年完成出厂验收后方能进入安装调试。在前次高端产能项目尚未投产之际,又推出30万吨高端主粮新项目(总投资5亿元、拟用募资4.5亿元),两个同类项目在时间上高度重叠,是否存在重复建设或产能过剩的风险?
2024年以来宠物食品行业已涌现超80亿元扩产潮,伊利、光明、贝因美等跨界玩家蜂拥入局,多数企业扎堆中低端市场,产品同质化严重。A股六大宠物食品上市公司2025年业绩普遍承压,中宠股份、源飞宠物、路斯股份均陷入“增收不增利”怪圈。
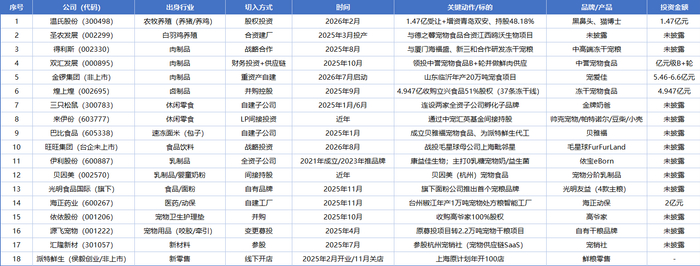
在这样一个竞争白热化、利润普遍承压的行业环境中,逆势加码30万吨高端主粮产能,无异于一场高风险的豪赌。考虑到公司当前毛利率下滑、销售费用率攀升的趋势,新建产能投产后带来的折旧摊销和运营费用将进一步加重利润端压力。若高端主粮的市场渗透速度不及预期,或弗列加特的信任修复进程慢于规划,30万吨产能的消化周期可能被显著拉长。
此外,IPO募投的“智能仓储升级项目”“研发中心升级项目”“信息化升级建设项目”均已达到预定可使用状态,累计投入1.25亿元。本次可转债又拟投入4亿元建设“宠物食品数智工厂项目”(原“智能仓储及数智化分拣中心项目”)、1亿元建设“数智化运营与决策平台建设项目”。前次仓储和信息化项目刚建完,为何又需要同类型的新项目?是前次项目建设标准不足以满足当前需求,还是业务规模扩张确实带来了新的基础设施缺口?这一问题需要在后续的审核问询中得到更清晰的回答。
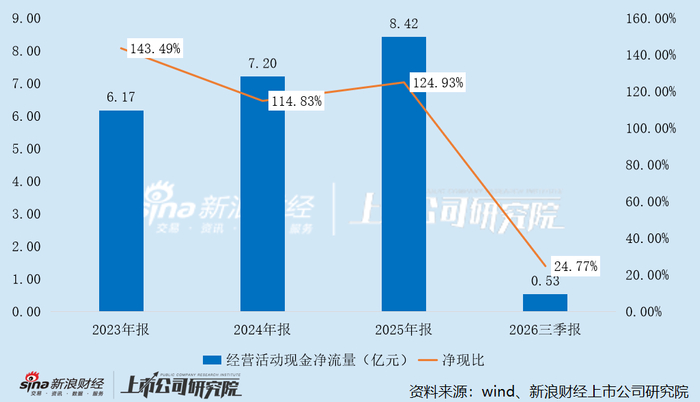
上市以来,乖宝宠物正经历一轮显著的资产扩张。2023年至2026年前三季度,资本开支分别为1.97亿元、6.80亿元、6.99亿元、7.29亿元,合计23.05亿元,而同期经营现金流累计净流入22.32亿元。这意味着,仅靠主营业务自身的造血能力,已难以支撑公司业务的高速扩张需求。
截至2026年9月末,总资产从41.43亿元增至70.75亿元,增长七成;但总负债从4.73亿元飙升至25.11亿元,翻了四倍有余,资产负债率由11.43%逐年升至35.49%;流动比率从5.86降至1.81,速动比率从4.02降至1.25。
与此同时,经营活动现金流量净额大幅收缩,2026年前三季度仅5303万元,同比下降89.35%,其中第三季度净流出近1亿元,同比骤降166.43%;净现比约24.8%,账面利润中仅有不到四分之一转化为真金白银,而上年同期这一比例接近100%。
随着IPO募集资金逐渐消耗殆尽,为维持业务扩张,公司不得不将目光转向银行借款。2026年前三季度,公司取得借款收到的现金16亿元,同比激增841.28%;短期借款期末余额12.5亿元,有息负债总额15.52亿元,债务压力正在持续积累。
在这种现金流状况下推出11亿可转债,若未来转股成功可充实净资产、降低杠杆。但问题在于,可转债首先是债,在转股之前需要按期付息,且在当前利润大幅下滑的背景下,公司的利息覆盖能力已明显弱化。若未来转股条件不及预期(如股价持续低迷导致转股价值不足),这笔债务将成为刚性负担。
目前,公司股价已从高点123.75元跌至最低33.4元,市值缩水超七成,早期投资机构KKR、君联资本已陆续减持离场,市场对公司的定价信心正处于重建期。
