

出品:新浪财经上市公司研究院
作者:渚
一封由董事长夏军签署的《致全体同事的一封信》,将嘉和美康推上了舆论的风口浪尖。信中坦承公司“正面临成立以来最为困难的一段时期”,已持续数月工资未能按时足额发放,并宣布启动组织瘦身——暂停外部招聘、协商大龄员工内部退岗、调整业务模式实行团队经营责任制,以及全员降薪15%-35%。更令员工愤懑的是,内部群聊截图显示,未结工资的结清时间被推迟至2027年3月甚至12月,不同意降薪者“自动进入离职序列”,西宁项目的加班费甚至被要求退回。
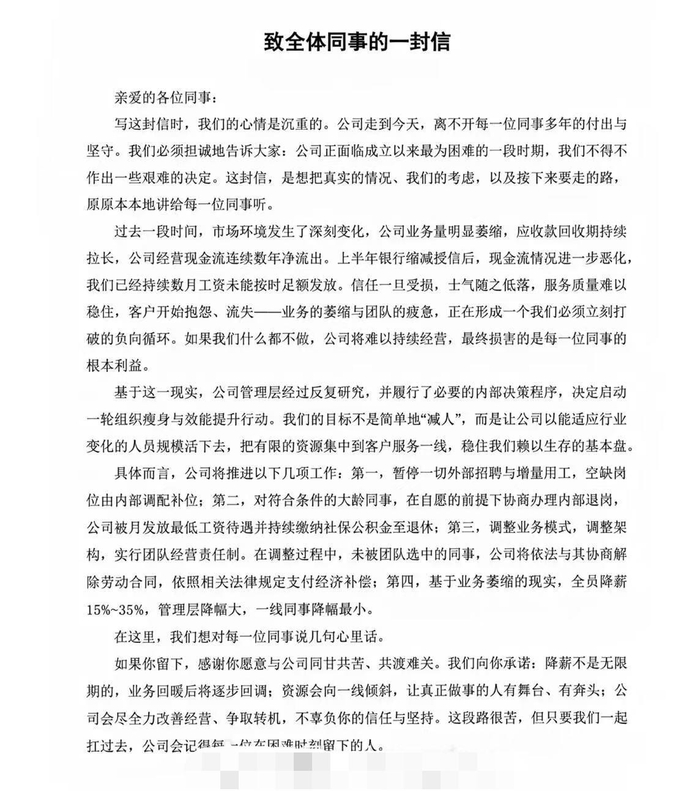
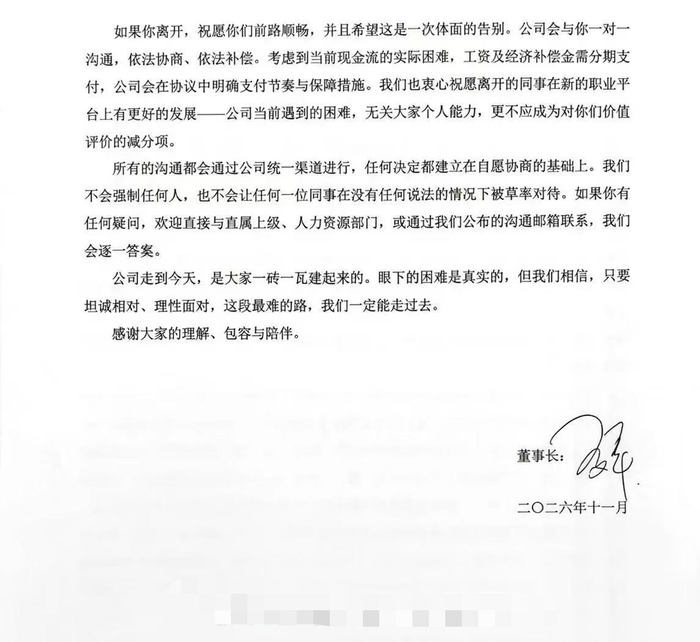
网传公司内部信(截图自抖音)
这封信落款日期为2026年11月。而就在两个月前,嘉和美康刚披露了一份营收仅2.02亿元、前三季度归母净利润亏损1.22亿元的三季报。一家曾在科创板上市时市值超50亿元的医疗信息化龙头企业,何以在短短数年间滑落到连员工工资都无法按时发放的境地?
上市不久业绩迅速“变脸”
2021年12月,嘉和美康登陆科创板,发行价39.50元/股,募资净额12.40亿元,其中超募4.9亿元。上市当年,公司交出了一份颇为亮眼的成绩单:营收6.52亿元,同比增长22.58%;归母净利润4964万元,同比增长133.42%。次年营收及净利润虽仍保持增长,但增速已大幅下滑。
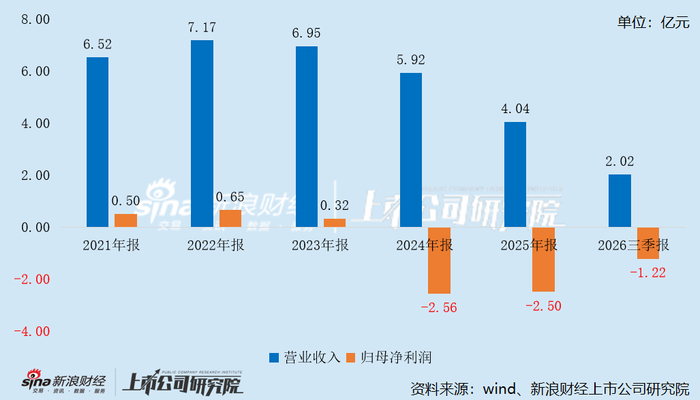
2023年成为分水岭,这年公司经营形势急转直下,营收首次下滑,归母净利润更是直接腰斩,这也是公司上市以来最后一个盈利年度。2024年营收跌破6亿元,归母净利润由盈转亏,亏损额高达2.56亿元,同比暴跌702.67%。2025年继续恶化,营收再降三成,全年亏损2.50亿元。
进入2026年,颓势不仅没有止住,反而加速。前三季度营收仅2.02亿元,同比下滑38.76%,其中Q1-Q3同比分别下滑16.22%、24.42%、74.43%,降幅持续扩大;归母净利润亏损1.22亿元,虽然同比有所收窄(上年同期亏损1.74亿元),但不到三年时间累计亏损已突破6亿元。
嘉和美康的核心业务是医疗信息化软件,包括电子病历、临床数据中心、CDSS临床辅助决策系统等。公司在这一细分领域拥有深厚的技术积累:电子病历产品连续十年排名全国第一,服务1700多家医院客户(其中三甲医院650多家),医疗大数据解决方案连续五年位列IDC市场前三。
然而,技术领先并不能免疫于行业寒冬。公司的下游客户主要是公立医院,其信息化建设预算高度依赖财政拨款和医院自身收入。近年来,医保控费趋严、DRG/DIP支付改革压缩医院利润空间、地方财政承压导致信息化项目延期或缩减。多重因素叠加,使得医疗信息化行业整体进入需求收缩期。
公司在年报中坦承,“部分客户需求释放递延、招投标节奏滞后、实施交付周期延长”,这些表述的背后是大量在手订单无法转化为确认收入的现实困境。截至2025年末,存货余额5.48亿元,其中合同履约成本5.35亿元,占比89.65%,已计提减值4533.08万元。
更致命的是毛利率的崩塌。2021年至2023年毛利率均维持在50%以上,到2024年已降至35.38%,2025年进一步滑落至16.11%。对于一家以医疗信息化软件为主业的公司而言,毛利率跌至20%以下意味着产品定价权几乎丧失殆尽,要么是激烈的价格战迫使公司大幅降价竞标,要么是实施交付成本急剧上升吞噬了利润空间,抑或两者兼而有之。无论哪种原因,都指向同一个结论:公司在当前市场环境下已经失去了通过正常经营获取合理利润的能力。
上市至今未赚到一桶“真金白银”
自2017年以来,嘉和美康的经营活动现金流量净额年年为负,主营业务从未真正实现过自我造血:2017年-4527.22万元、2018年-1.24亿元、2019年-1.64亿元、2020年-6023.88万元、2021年-1.97亿元、2022年-2.59亿元、2023年-1.43亿元、2024年-6763.49万元、2025年-1.01亿元、2026年前三季度-888.34万元。上市前后近十年,经营现金流累计净流出超过11亿元。
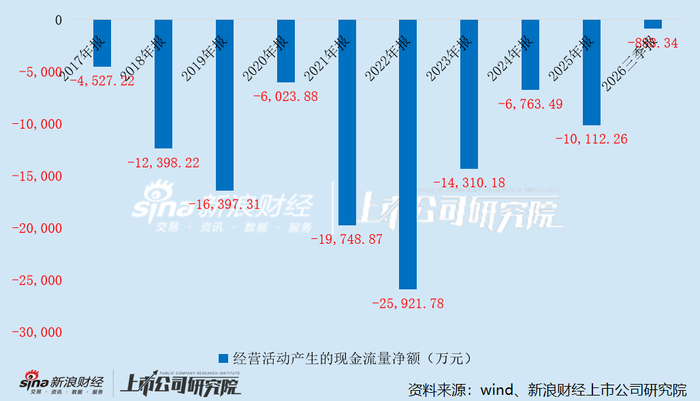
核心原因是账款难以收回。2021年至2024年,应收账款余额从2.51亿元逐年增长至5.74亿元,占当期营业收入的比例从38.44%攀升至114.31%。这意味着公司确认的收入中,有越来越多的部分未收到现金,账面收入与实际回款之间存在巨大的鸿沟。截至2026年9月末,应收账款余额仍达3.98亿元,占总资产比例接近20%。
在下游医院客户普遍面临资金紧张的背景下,这些账款的回收前景极不乐观。2021年至2024年,信用减值损失分别为1549.95万元、2747.32万元、2466.75万元、5418.77万元,减值计提力度逐年加大。2025年及2026年前三季度,又确认信用减值损失3174.80万元、1217.86万元。上市至今,信用减值损失累计达1.66亿元。
为缓解资金压力,公司在2021年至2023年的每年年底各将1.47亿元超募资金用于还债和永久补流,累计占超募资金总额的90%;2025年1月,随着募投项目结项,公司将约1.3亿元节余募集资金及剩余3052.27万元超募资金均用于永久补流;2026年3月,又将超募资金利息521.39万元永久补流。据统计,累计动用约6亿元募集资金(含超募资金)永久补流,占募集资金总额的一半左右。
当IPO募集的资金逐步消耗殆尽,而经营现金流又无法转正时,资金链断裂只是时间问题。董事长信中提到“上半年银行缩减授信后,现金流情况进一步恶化”,这表明,银行作为最敏感的外部资金方,已经开始收紧对嘉和美康的信用支持。对于一家营收持续萎缩、经营现金流常年为负的企业而言,银行的避险反应完全在情理之中。
但银行抽贷的连锁效应是致命的,它直接导致工资发放断裂,进而引发士气低落、服务质量下降、客户流失的恶性循环,正如信中所描述的“业务的萎缩与团队的疲惫,正在形成一个我们必须立刻打破的负向循环”。
从资产负债表的整体结构看,公司归母净资产已从2023年末的约18.28亿元持续下降至2026年9月末的约11.19亿元,三年间缩水超过7亿元。每股收益已从上市初期的正值一路跌至-0.89元,累计未弥补亏损达7.26亿元。如果亏损趋势延续,净资产的进一步侵蚀将不可避免。
员工信任已被彻底透支
从公司披露的财务数据来看,其裁员降薪早有苗头。资料显示,2017年至2023年,公司员工总数从904人增至2050人,翻倍有余,其中人均薪酬在2022年达到峰值,为26.41万元。
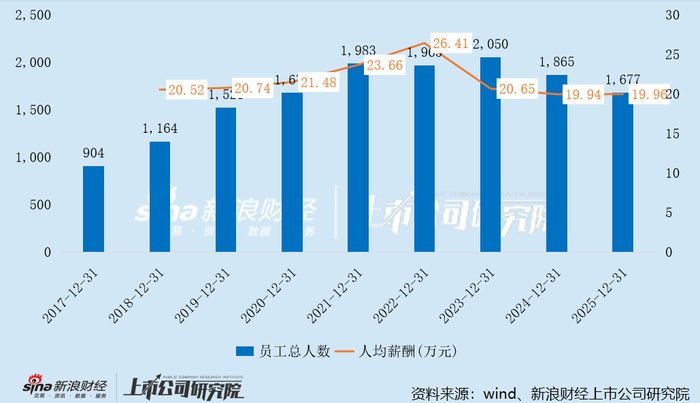
扩张的脚步在2024年停下,年末员工总数1865人,较上年减少185人,人均薪酬同比下滑3.44%至19.94万元,创近七年最低。2025年末员工总数进一步降至1677人,回到5年前的同等水平。
截至今年9月末,公司应付职工薪酬来到罕见的8800.68万元,同比激增239.34%,而同期货币资金仅剩2608.86万元。显而易见,公司此时已无力支付员工薪酬。
回到那封引发轩然大波的内部信。信中提出的四项措施中,最具争议的是全员降薪15%-35%和未结工资延至2027年结清的安排。
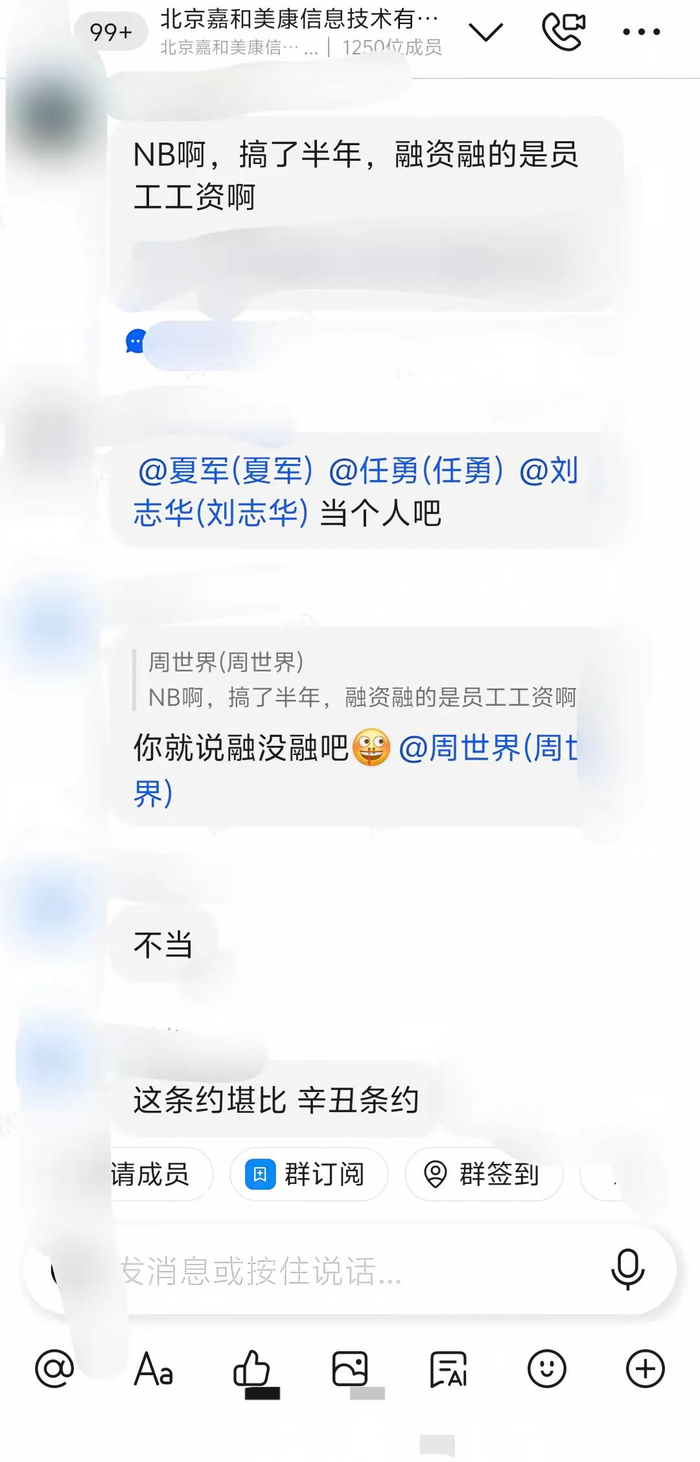
网传公司内部聊天记录(截图自抖音)
从法律角度看,根据《劳动合同法》第三十五条,变更劳动合同约定的内容(包括劳动报酬),应当经用人单位与劳动者协商一致,并采用书面形式。单方面宣布全员降薪,即便冠以“组织瘦身与效能提升行动”的名义,也缺乏法律依据。员工群聊中“不同意降薪,自动进入离职序列”的表述,更涉嫌以变相胁迫方式迫使员工接受不利条件。
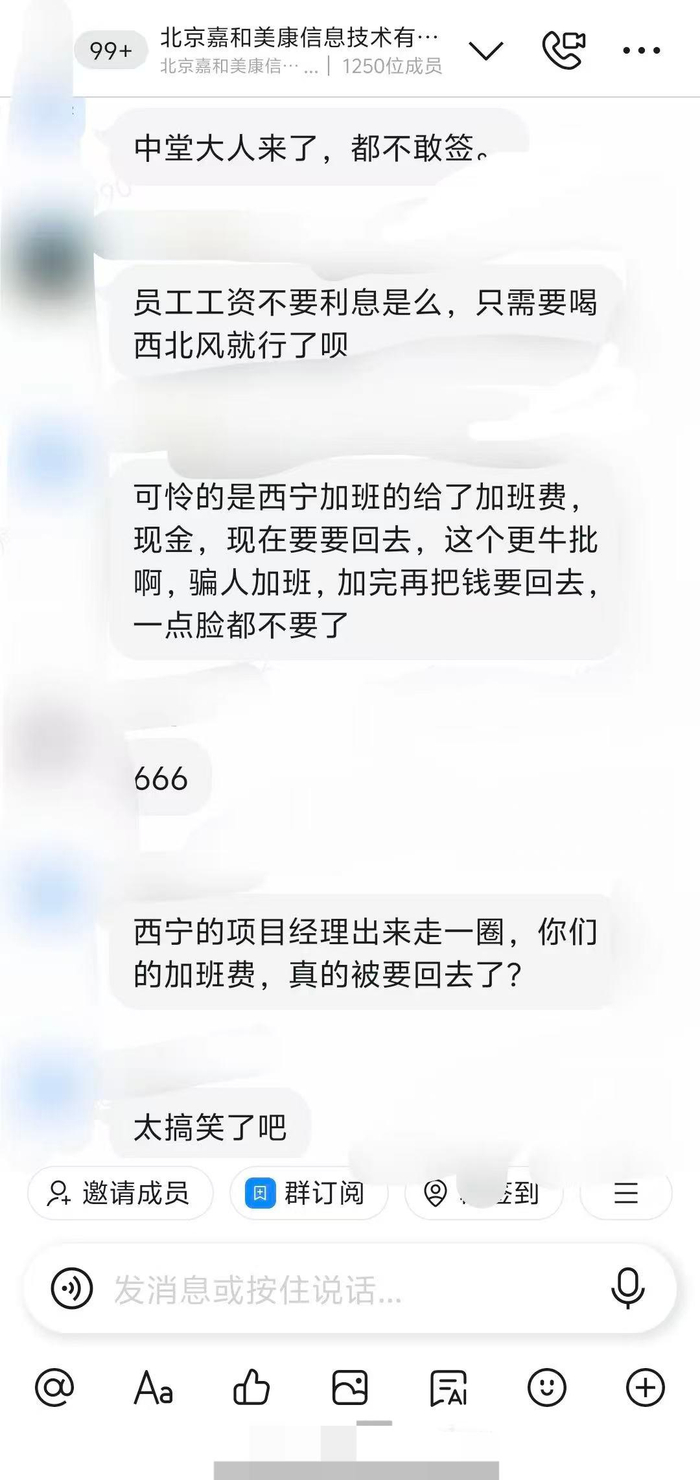
网传公司内部聊天记录(截图自抖音)
未结工资延至2027年结清的安排同样存在严重的合规风险。《劳动法》第五十条明确规定,工资应当以货币形式按月支付给劳动者本人,不得克扣或者无故拖欠。将已拖欠数月的工资进一步推迟至一年甚至一年半后结清,明显违反了劳动保障的基本底线。
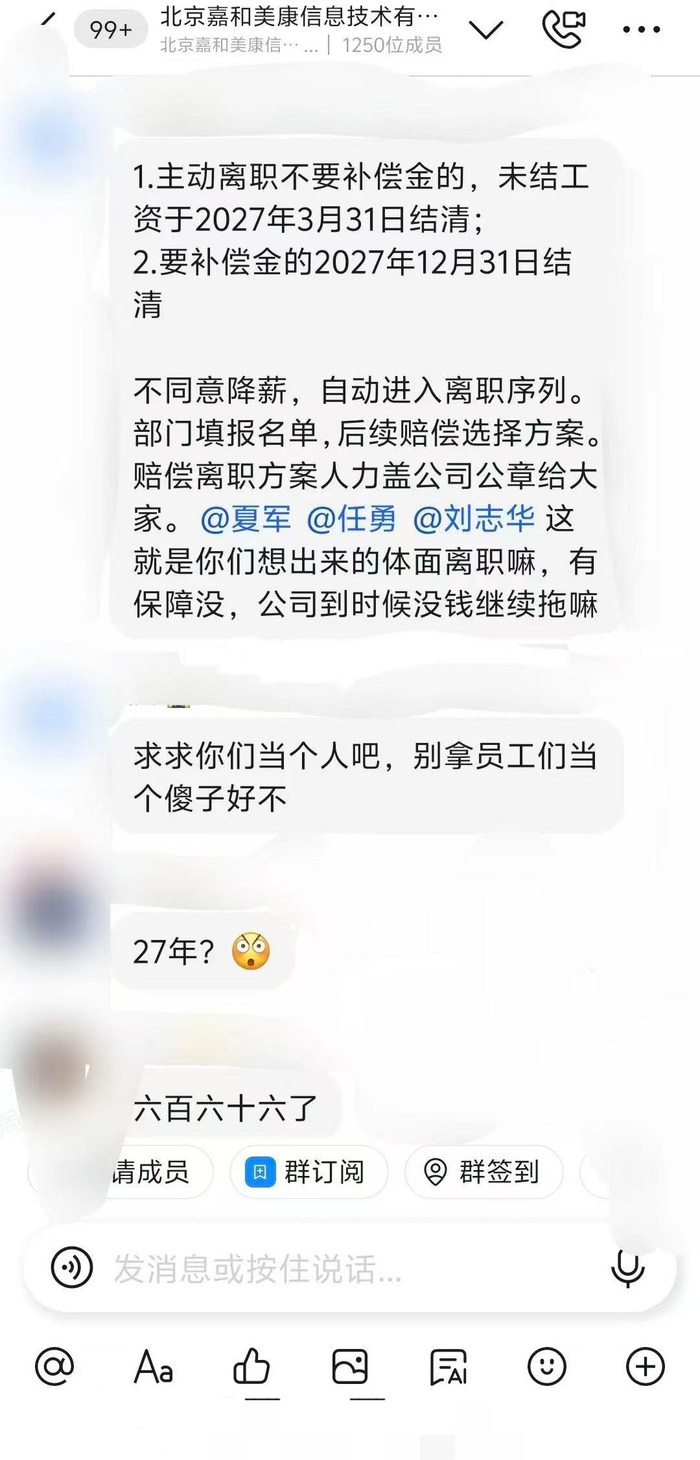
网传公司内部聊天记录(截图自抖音)
更令人不安的是群聊中提到的“西宁加班费要回去”,如果属实,这意味着公司不仅拖欠工资,还在试图追回已经发放的加班报酬。这种做法在法律上几乎不可能站得住脚,在道义上更是对员工信任的彻底透支。
这些措施的执行力本身也值得怀疑。当一家公司连基本工资都无法按时发放时,承诺“业务回暖后将逐步回调”降薪幅度、承诺离职补偿“分期支付”,其可信度几何?员工“27年?你咋不等人死了再发”的愤怒回应,不仅是情绪宣泄,更是对公司偿付能力的深度不信任。
对于一千多名正在被拖欠工资的员工而言,“行业复苏”是一个太过遥远的承诺。他们需要的不是2027年的结清日期,而是这个月能拿到手的工资。
