

2026年10月末,港股IPO市场迎来一波密集的发行窗口——包括宏芯宇在内的7家公司接连启动上市计划,其中6家为IPO融资上市、1家为介绍上市;在这份名单中,宏芯宇、登临科技、芯德半导体3家均来自芯片半导体赛道。
在这批公司中,宏芯宇是收入利润体量最大、市值最高、基石阵容最厚的一家:2026年前四个月,公司营收80.1亿元、净利润38.4亿元,净利率高达47.9%;发行后总市值预计达348.8亿至400.0亿港元,7家基石合计锁仓4.52亿港元。然而,这份“前四个月净利润超去年全年近三倍”的成绩单,归根到底是一轮存储涨价周期的馈赠;而伴随周期上行而来的高价存货与现金流净流出,以及行业排名第12、份额仅0.6%的现实位置,都在提醒投资者:这是一家受益于存储周期的公司,而其风险将系于存储价格的趋势。
依托存储行业产业资源 多轮密集融资带来估值跨越
宏芯宇是一家存储产品厂商,采用无晶圆厂模式:向晶圆原厂采购存储晶圆,搭配自研主控芯片与固件算法,交由第三方封测厂加工为成品,产品覆盖嵌入式存储、固态硬盘、DRAM、移动存储与存储颗粒,客户以智能手机、平板、PC等消费电子品牌为主。按弗若斯特沙利文数据,2025年公司在全球存储产品市场占有0.6%的份额,排名第12位。
值得注意的是,公司创始人吴奕盛早年曾任佰维存储董事,2018年联合台湾主控芯片巨头群联电子创立宏芯宇,由此获得顶尖的主控技术基因与上游供应链背书。
公司自成立以来,资本扩张节奏十分迅猛:2020年3月A轮融资3,600万元时投后估值仅8.2亿元,2022至2023年C轮、C+轮后估值冲上92.3亿元,2025年3月完成6.7亿元D轮融资后估值达107.6亿元,正式晋级百亿独角兽。而从D轮到本次IPO,目标市值已达348.8亿至400.0亿港元,一年多时间估值涨幅超过200%。
受益于存储行情 2026年前四个月录得净利润38亿元 同比增长超30倍
宏芯宇这份报表最引人注目的部分,是2026年前四个月的数据。
当期公司实现收入80.1亿元,同比增长185.7%;毛利49.7亿元,同比增长近12倍;综合毛利率从上年同期的13.8%跃升至62.0%;净利润38.4亿元,同比增长超30倍,净利率高达47.9%。
作为对照,公司2023年还处在行业去库存谷底,全年收入87.8亿元、毛利率仅4.8%、净亏1.2亿元;2024年扭亏为盈,净赚4.8亿元;2025年净利润13.6亿元,同比增长182.5%。也就是说,2026年前四个月一个报告期的利润,已超过2025年全年净利润的近3倍。
这轮爆发并非经营效率的突变,而是一场“预判周期”的胜利。
2025年下半年,管理层判断AI需求将引爆存储涨价,花费巨资囤积晶圆;当2026年上半年存储价格全面上冲时,公司手中握着的低价库存便成为高毛利的来源。
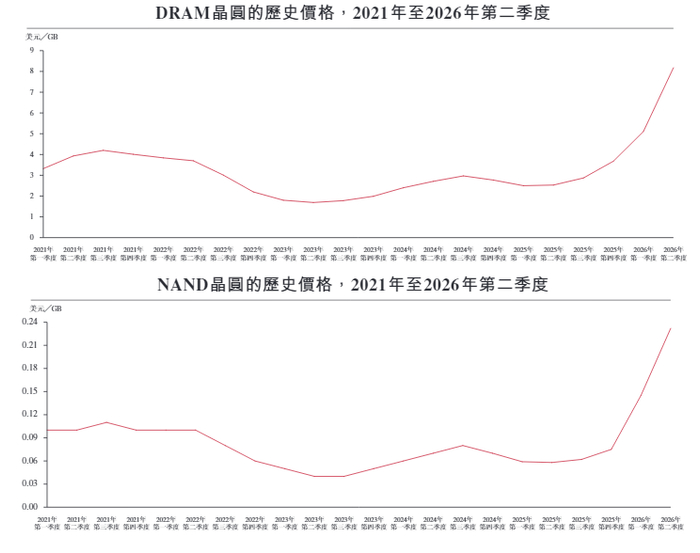
据行业数据,2026年二季度DRAM晶圆及NAND晶圆金额均显著上涨。公司嵌入式存储平均售价从2024年的每GB人民币0.48元升至2026年前四个月的每GB人民币1.75元。因此,公司毛利率的增长,本质上是“库存增值”在报表上的体现。
行业内市场份额仅0.6% 高存货周转压力及供应链依赖性风险
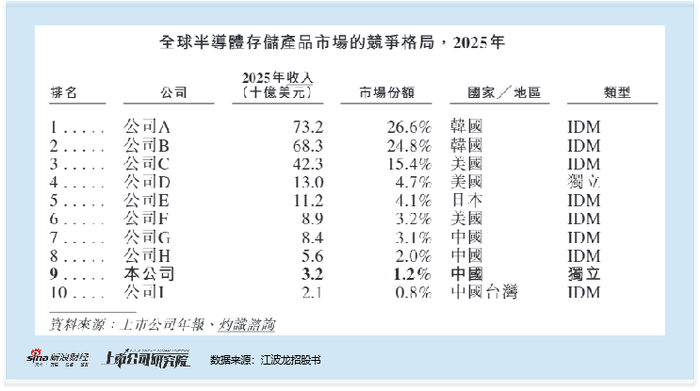
尽管账面增长曲线十分陡峭,宏芯宇在行业中的市场地位并不突出。根据江波龙招股书所载灼识咨询统计,2025 年全球存储市场寡头特征显著,头部三家IDM 合计拿下 66.8% 的份额。根据弗若斯特沙利文的资料,2025年公司按收入计在全球存储产品市场占有0.6%的份额,在全球所有存储器厂商中排名第12位。在原厂主导的产业链之下,宏芯宇所代表的“独立存储厂”群体,是在原厂留下的缝隙中生长壮大,其规模与议价能力天然受限。
对存储模组厂商而言,真正的经营能力体现在两个环节:涨价周期能否锁定晶圆配额,跌价周期能否控制存货减值。
从资产负债表看,截至2026年4月末,公司存货账面价值高达108.9亿元,存货周转天数长达356天。与此同时,公司同期经营活动现金净流出26.9亿元,账上现金余额仅6.3亿元。2023年、2024年公司经营现金流分别为净流出10.5亿元和11.2亿元,直到2025年才转为净流入7.2亿元,2026年又重回大幅流出——报表利润与现金流的背离,在上行周期里同样醒目。
供应链集中度同样突出。2026 年前四个月,公司向前五大供应商采购占比达 63.0%;第二大股东台湾群联电子持股 22.5%,同时是公司主要的主控芯片与晶圆供应商之一,关联交易规模较大。公司本次募资拟将约 35% 投向自研主控芯片,方向上是在降低对单一供应商的依赖,但在过渡期内,配额与技术授权的稳定性仍需观察。
可比公司第三季度业绩明显降温 滚动市盈率口径下 缺少估值优势
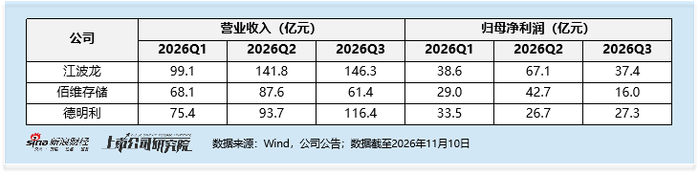
如果说存货是潜在的远期风险,那么可比公司最新一期的数据,则已经给出了更即时的信号。参考A股可比公司江波龙、佰维存储、德明利披露的2026年三季度单季数据显示:江波龙的营收从二季度的141.8亿元升至三季度的146.3亿元、单季净利润从67.1亿元大幅回落至37.4亿元,净利率从上半年的44%掉到25.3%;佰维存储三季度净利润从42.7亿元降至16.0亿元,净利率从46%降至26.1%;德明利净利润从26.7亿元微升至27.3亿元,但净利率从35.6%降至23.4%。三家龙头二季度的高增长已然不在,三季度的盈利能力集体“腰斩式”回落——这背后是低价旧晶圆的库存被逐步用完,下半年开始销售高价采购的新晶圆,成本抬升直接压缩了利润空间。
这对宏芯宇的估值构成直接参照压力。一方面,公司本次仅披露截至2026年前四个月的数据,而A股可比公司均已披露至2026年三季度——用“周期最景气的时间”去对标已经反映回落的同行数据,估值的可比性存在明显缺口。
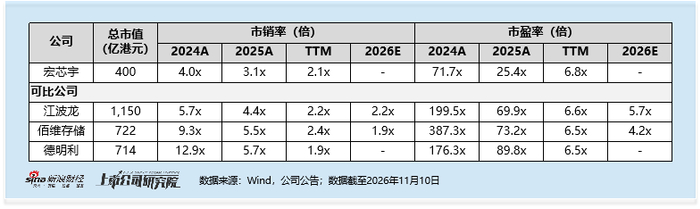
另一方面,从估值角度,宏芯宇的市盈率并无优势,按400亿港元市值计算,公司滚动市盈率为6.8倍,而可比公司的滚动市盈率处在6.5-6.6倍。更直接的警示来自二级市场:2026年下半年至今,三家公司股价跌幅均在七成附近,市场反应并不乐观。
基石名单现互投 江波龙基石投资已浮亏超2300万港元
宏芯宇本次发行的一个鲜明特点是“交叉基石互投”。公司7家基石投资者合计认购4.55亿港元,按发行价区间测算占发售股份约37.0%至42.8%,并锁定6个月;阵容包括传音国际、江波龙、由台湾技嘉科技掌门人叶培城全资控股的雄狮有限公司等。
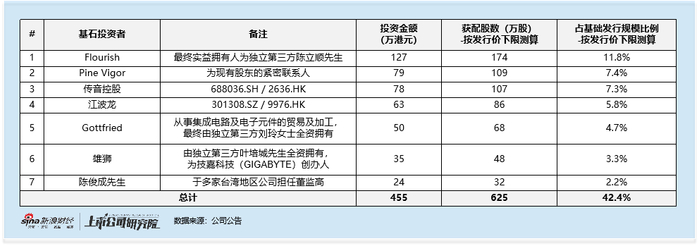
值得注意的是,江波龙、传音控股此前在港股上市时,宏芯宇曾前去充当基石;此次宏芯宇上市,这两家公司反过来掏钱入股,形成相互投资的闭环。
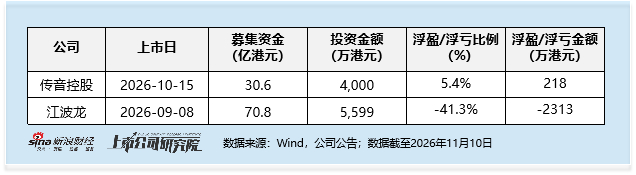
而这两家“互投”伙伴的港股表现,恰好提供了一个现成的参考答案。江波龙于2026年9月8日登陆港股,其后市表现已明显承压——截至2026年11月10日,江波龙相关基石投资浮亏达2,313万港元、跌幅41.3%;传音控股于2026年10月15日上市,浮盈218万港元、涨幅5.4%。
周期股的定价,最终要交给周期
宏芯宇的故事,是一个关于“周期”的经典样本——公司管理层在周期底部敢于逆势囤货,确实换来了2026年前四个月惊人的利润兑现,这份能力值得承认;但这份利润的来源是价格而非份额,是库存时点而非持续经营能力。三季度合约价涨幅已回落、同业单季净利率腰斩、消费级产品价格出现松动,都指向周期高点可能已经过去。
对周期股而言,市盈率从来不是可靠的锚。真正需要判断的是:在下一轮跌价周期到来时,公司百亿存货能否以合理价格周转,锁定晶圆的能力能否延续,以及自研主控能否在成本端形成实质支撑。
