

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
2026年10月底,港股IPO市场迎来一波上市小高峰——包括登临科技在内的7家公司同时启动上市,其中6家为首次公开发行(IPO),1家为介绍上市。值得关注的是,这7家公司中有3家来自芯片半导体赛道:登临科技、芯德半导体与宏芯宇。多家半导体公司同台竞技,固然可以被解读为行业融资的热度回升,但更值得追问的是:这是产业景气的真实反映,还是市场窗口期的一种“扎堆”?
在这批项目中,登临科技的身份尤为特殊——它是唯一一家以“-P”(未商业化公司)身份递表的发行人,也是港股市场继剂泰科技、曦智科技之后第三单依18C章上市的非商业化公司。非商业化公司的定价难题在于:由于尚未形成稳定的商业化收入,其增长路径存在较大不确定性,估值几乎失去了传统财务指标的锚点。在有限的信息之下,市场该如何分析这样一家公司?答案或许只能落回两个最朴素的问题:它的商业化路径是否清晰,以及是否有真正懂行的投资人愿意站台。
KS系列芯片放量带来收入跃升 2026年前四个月已实现经调整净利润转正
登临科技成立于2017年底,创始团队是来自图芯芯片的核心成员。公司依托自主研发的GPU+(Minsky™)架构,将GPGPU可编程通用计算单元、AI张量加速单元与高带宽片上内存子系统以片内异构方式集成于单颗芯片,在保留GPGPU灵活性的同时增强AI负载处理能力。
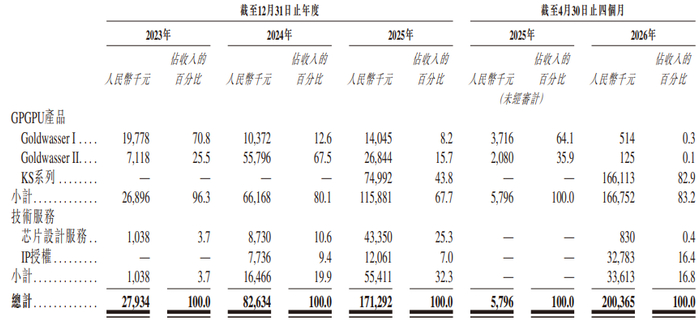
财务表现上,公司营业收入从2023年的0.3亿元增至2025年的1.7亿元,复合增速达到147.6%;2026年前四个月收入即达2.0亿元,已超过2025年全年水平。
盈利质量同步改善——综合毛利率从2023年的34.4%提升2025年的49.2%,2026年前四个月进一步升至50.9%。
更值得关注的是,公司2026年前四个月的经调整净利润首次转正,达到2,058万元;此外,公司根据当前的订单情况向晶圆厂锁定约1,400片晶圆核心产能,2026年全年收入有望突破2.5亿港元门槛——这意味着登临科技已经成为少数有望在短期内摘掉“-P”帽子的18C公司。
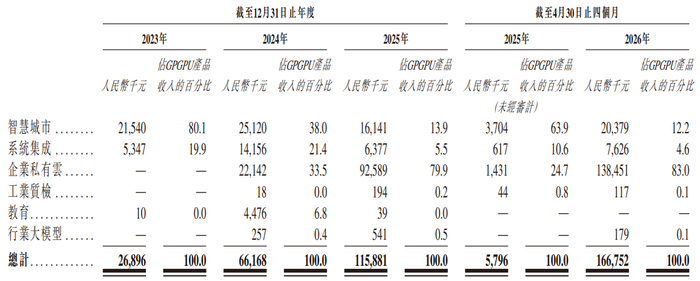
这一跃升的关键,在于公司找到了一个“对”的细分赛道。2025年下半年推出的第三代主力产品KS系列放量,单价从早期的万元级跳升至1.6万元/片,主战场从智慧城市安防转向企业私有云。
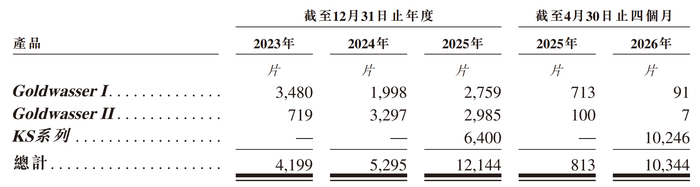
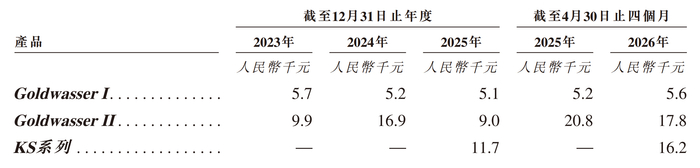
从数据看,KS系列在2026年前四个月贡献收入1.7亿元,占公司总收入的比例高达82.9%;企业私有云场景占GPGPU产品收入的83.0%。
行业排名第三 但份额仅1.0%
然而,把视角拉远,故事的另一面就浮现出来。
按2025年收入计,登临科技在中国企业AI GPGPU市场排名第三,但市场份额仅为1.0%。排在其前面的,是两家美国半导体巨头——第一名收入9.8亿元、份额高达约83%,第二名份额也在12%以上,两家合计占据该细分市场约95%的份额;登临科技之后的四、五名份额分别为0.9%和0.8%,差距极为有限。
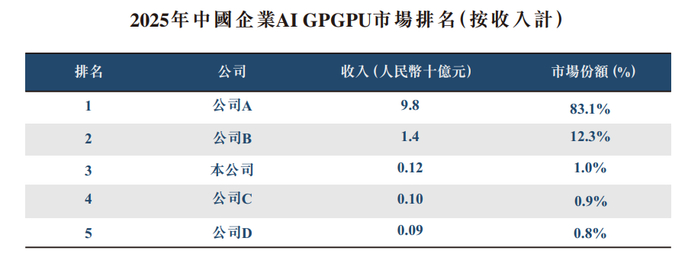
换言之,登临的“第三名”是在一个高度集中于头部玩家的市场里取得的名义排名,其绝对的份额和市场话语权都相当有限。再从更宏观的层面看,公司所处的中国企业AI GPGPU市场放在整个中国GPGPU企业AI大盘中(2025年收入为118亿元),市场份额仅为零头中的零头。
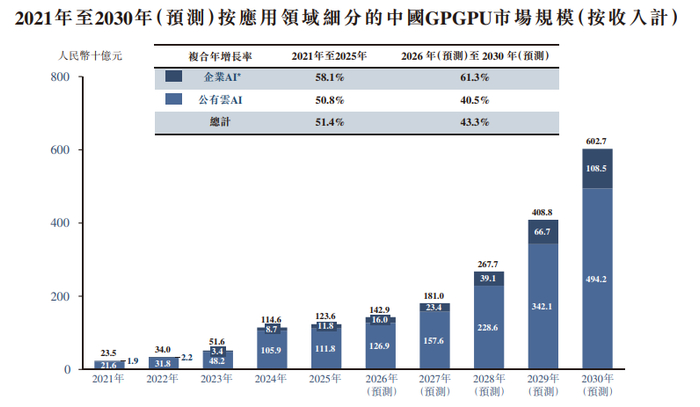
这种“细分冠军、整体弱小”的格局,直接解释了为何公司必须找到特定赛道才能实现收入快速增长——也意味着其增长的可持续性,高度依赖于这一细分赛道能否持续做大、以及公司能否守住当下的先发优势。
私有云业务的双刃剑:客户集中 流动性大
企业私有云业务的属性,决定了公司客户结构的两个特征:集中度高、流动性大。
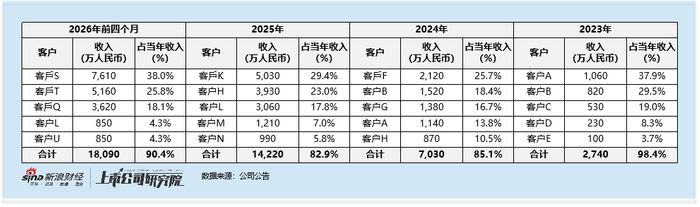
从集中度看,公司前五大客户收入占比在往绩期内始终维持在极高水平:2023年98.4%、2024年85.1%、2025年83.0%、2026年前四个月回升至90.4%;最大单一客户收入占比同期分别为37.9%、25.7%、29.4%和38.0%。2026年前四个月,五大客户合计贡献收入1.8亿元,其中最大客户一家就贡献7,610万元。
从流动性看,公司的客户名单更替相当频繁——2024年的第一大客户到2025年就直接退出了前五大名单,而2026年前四个月又出现客户结构的重新集中。这背后是业务模式使然:私有云项目多为“项目制”采购,客户完成一次性部署后未必会持续复购,收入来源因此天然缺乏稳定性。这种“客户要么不来、要么来一家占大头”的结构,使得公司的收入预测难度远高于常规企业。
研发投入绝对额缩水 现金持续大额流出
对一个仍处于技术攻坚期的芯片公司而言,研发投入的变化值得细看。
从绝对金额看,公司的研发开支正在逐年下滑:2023年2.6亿元、2024年2.5亿元、2025年2.4亿元,2026年前四个月为6486万元,低于2025年同期7769万元。研发费用率已从2023年高达924.8%降至2026年前四个月的32.4%,这主要是收入快速增长摊薄所致——但在一家公司声称要推进Minsky™ IV架构、争夺下一代算力高地的时点上,研发绝对投入的收缩,仍然是一个需要留意的信号。
造血能力不足的问题在现金流上体现得尤为明显。往绩期内,公司经营活动现金流连续3年净流出,2026年前四个月进一步流出1.5亿元。与此同时,公司通过融资活动大量“补血”——2025年筹资活动现金净流入6.7亿元,才使得期末现金余额从2024年的0.8亿元增至2025年的4.4亿元。
与前两单非商业化公司对照 基石明显薄弱
回到开头提出的判断框架——非商业化公司看什么?一要看商业化路径,二要看是否有“懂行”的投资人支持。而基石投资者,正是后者的直接体现。
本次发行的基石投资者占比约40.7%,由公司老股东关联方(中新创投和集成电路成长基金)、通富微电的全资子公司与苏州国资构成。老古董、产业同行及国资的入场,确实说明公司获得了地方和产业链层面的认可,这一点不应忽视。
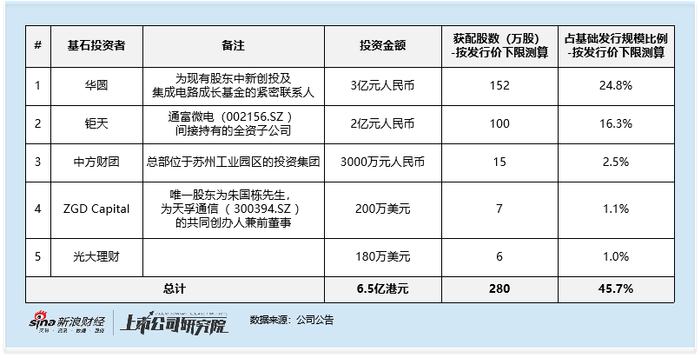
但对照此前两单 18C 非商业化公司,基石结构差距明显。剂泰科技所处的 “AI + 医药” 是当前资本关注度最高的交叉领域之一,曦智科技则代表光电算力这一全新方向,在其所处技术路径上已属领先者,两者的基石均引入了更具产业辨识度的长期资金。从这一角度看,登临科技基石阵容虽以国资和产业方为主,但在长线机构与国际资本的背书强度上,与前两单项目相比明显偏弱。
结语:一只“未商业化”的成长股 与一段仍需验证的路
综合来看,登临科技身上兼具亮点与不确定性。亮点在于:收入连续高增,2026年前四个月收入已超2025年全年,毛利率站上50.9%,经调整净利润首次转正,2026年大概率可以摘掉“-P”帽子等。
而需要警惕的是:在行业排名第三、份额仅1.0%的位置上,公司的高增长建立在一个靠“找对赛道”获得的窗口之上;私有云业务的客户高度集中且流动性大,收入可持续性存疑;研发绝对投入逐年下滑,经营现金流连续三年净流出等。公司的商业化路径虽已现雏形,却远未走到可以被线性外推的阶段。
对于这一类非商业化公司,估值难以单纯依靠静态财务数据锚定,本质是市场对其长期成长空间投下的信任票。登临科技能否让市场相信其增长不是一次机会主义的窗口把握,而是一条可以持续走下去的路,答案仍待揭晓。
