

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
2026年10月13日,香港证监会宣布对两个涉嫌参与IPO欺诈计划的集团采取行动:第一个以孙然为核心,涉及八家离岸公司,冻结资产上限43.79亿港元;第二个涉及刘浩然及相关主体,冻结资产约2.85亿港元。
当我们把证监会点名案件相关的基石与锚定投资项目(含嘉实系、刘浩然系等)放在同一坐标系中审视时,两条清晰的主线浮出水面:一是涉及项目以小盘股居多,且解禁日表现整体亏损居多;二是头部保荐机构在这些异常项目中高频现身,并与涉案核心项目产生直接交叉。
解禁表现:整体亏损居多,小盘项目波动剧烈
嘉实系参与港股IPO基石投资,分为直接参与、通过SPC间接参与两条路径,二者在项目特征、时间节奏、收益表现上存在明显差异。
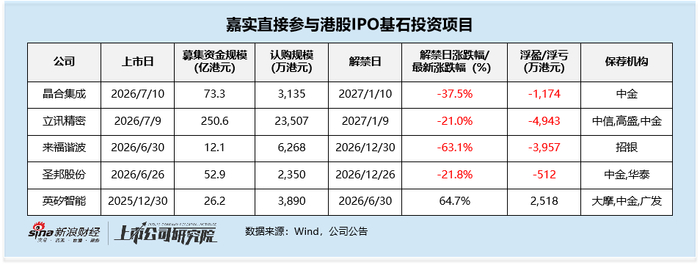
从嘉实直接作为基石参与的项目来看,样本一共5单,时间集中在2025年末之后。这批项目的募资体量普遍偏大,例如,晶合集成、立讯精密募资规模分别达到73.3亿港元、250.6亿港元。
账面回报层面,除英矽智能在解禁日实现浮盈外,其余4个项目账面均处于浮亏状态;但其中多数标的解禁窗口尚未到来,该盈亏仅为阶段性结果,且当前回报也受到港股二级整体行情走弱的外部因素影响。
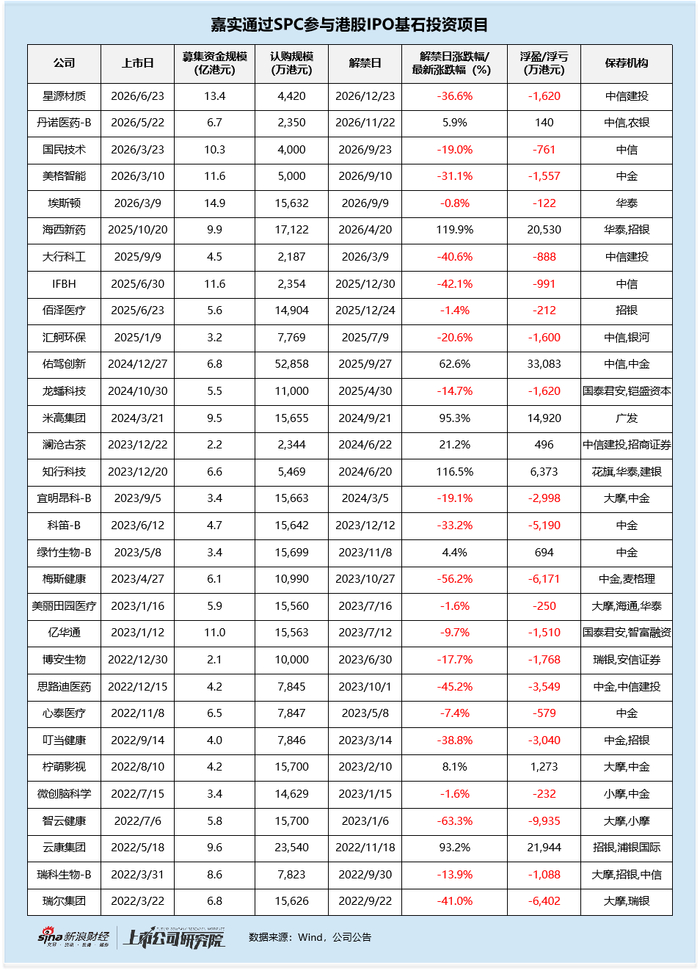
与之对比,嘉实通过SPC载体间接参与基石投资的项目,大量项目募资仅为数亿港元。值得留意的是,尽管整体盘子不大,嘉实在这类项目里的单笔认购金额并不低,不少项目认购达到数千万甚至上亿港元,这也意味着,在发行总量里,这笔基石资金占比会更高,对单只新股配售结构的影响更强。即便在市场情绪偏弱的阶段,这类投资仍持续落地;解禁时标的股价表现高度分化,海西新药、佑驾创新等收获可观浮盈,也有不少项目解禁后股价下跌,出现大额浮亏,收益波动明显。
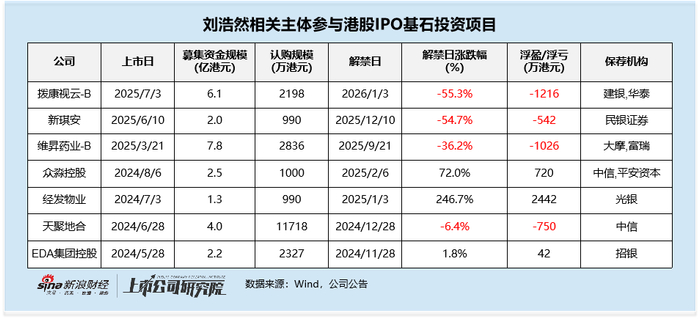
刘浩然相关主体同样是港股IPO基石市场受到重点关注的对象。其参与项目以中小型发行为主,多数标的募资规模在10亿港元以内,部分项目募资不足5亿港元。从解禁表现来看,项目收益分化明显:经发物业、众淼控股、EDA集团控股解禁时实现正收益,拨康视云-B、新琪安、维昇药业-B解禁时跌幅显著,其中拨康视云-B、新琪安跌幅均超过50%。天聚地合、新琪安后续爆出的关联现金管理票据异常交易,也让市场持续审视相关投资背后的资金往来、交易安排等问题。
保荐人分布:头部高度集中,涉案项目现交叉
保荐机构层面呈现明显的头部集中特征:中金以15单居首,中信、大摩分别为9单、8单,招银、华泰、中信建投也参与了多单项目保荐。
从市场逻辑来看,中金等头部投行本身就是港股 IPO 市场的主力保荐机构,承揽项目基数更大,因此出现在这份统计清单里的项目数量偏高,存在基础概率层面的客观原因,不能仅凭项目数量集中就直接推定存在异常。但名单折射出值得关注的现象:这些被市场重点关注的基石投资方,长期与少数保荐机构搭档、项目重合度较高。
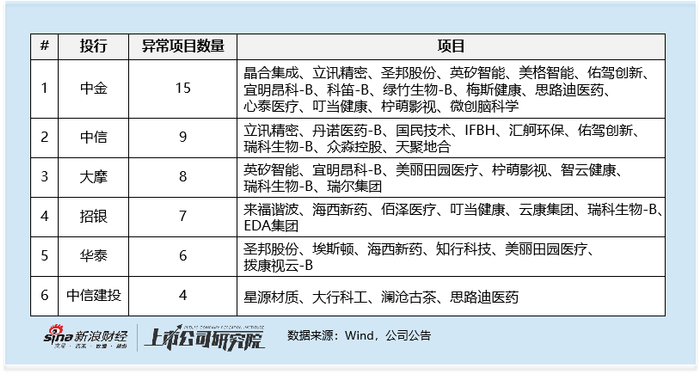
比项目数量更值得市场警惕的是,部分头部保荐机构与证监会点名的涉案核心项目出现了直接交叉:中金公司是茶百道的独家保荐人,茶百道是孙然及相关主体核心涉案项目;中信证券是天聚地合的独家保荐人,天聚地合是刘浩然系核心涉案项目;此外,华泰、建银国际担任拨康视云-B的联席保荐人。
结语:“看门人”角色面临拷问
综合来看,这批样本项目呈现出三个特征:间接投资多集中于高波动小盘股且存在“小盘大注”现象、保荐机构向头部集中、解禁日两极分化。
在港股市场,保荐人被称为IPO的“看门人”。当部分项目仅以极小的发行规模、却引入单笔占比极高的异常基石资金;当同头部投行频繁出现在这类高波动小盘项目中;当涉案项目的保荐名单中出现头部券商的身影,市场有理由要求,监管在穿透资金链路的同时,也应重新审视保荐人在其中的风控与尽调责任。
(注:全文内容均基于公开数据的描述性统计,不代表项目、投行与涉事主体之间存在深层因果关系,项目是否存在异常操纵及保荐人履职情况需等待监管最终结论。)
