

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
2026年10月20日,全球PCB及光模块供应商东山精密正式启动港股IPO全球招股,拟于10月28日登陆港交所主板,发行价上限93.80港元/股;按发行价上限计算,公司募资规模将至少达到106.7亿港元。
从概念上看,东山精密手握“PCB+果链+光模块”三张牌,每一项都是近期市场愿意给予估值的热门赛道;业绩方面,2026年上半年,公司营收、归母净利润纷纷录得亮眼上涨。然而,这一业绩爆发的背后,几乎完全由收购而来的光模块业务驱动;细拆各业务板块,东山精密的毛利率普遍低于同行业可比公司,传统主业仍是“薄利”底色。叠加股价从高点腰斩、AH折扣持续收窄、有息负债与商誉压顶,公司选择在疲软的市场环境中坚持推进发行,其背后的资金压力与定价抉择,比招股书呈现的成长故事更值得细看。
扎实的PCB底盘 叠加果链与光模块双重叙事
东山精密是一家全球性的电子制造企业,核心业务涵盖电子电路(PCB/FPC)、精密组件、汽车零部件、通信设备组件、触控面板及液晶显示模组(LCM),并通过收购索尔思光电拓展至光模块领域。
从市场地位看,公司的PCB基本盘相当扎实。2025年按收入计,公司位列全球PCB市场第三(份额4.2%)、全球FPC市场第二,并在边缘AI设备PCB市场以26.9%的份额位居全球第一;光模块业务则位列全球第七(份额2.9%)。
客户结构上,公司深度绑定苹果产业链,2026年上半年最大客户(苹果)销售额占比达30.1%(83.60亿元),前五大客户合计占比54.1%(150.32亿元)。对于一家电子制造企业而言,能够进入全球消费电子龙头的核心供应链并保持多年合作,是公司最值得信赖的竞争壁垒。
业绩爆发的背面:光模块业务独挑大梁 各板块毛利率不及同业
2026年上半年,东山精密的业绩表现堪称亮眼。公司实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;扣非后归母净利润24.80亿元,同比增长277.52%。综合毛利率从上年同期的13.1%大幅提升至19.4%(港股招股书披露口径)。
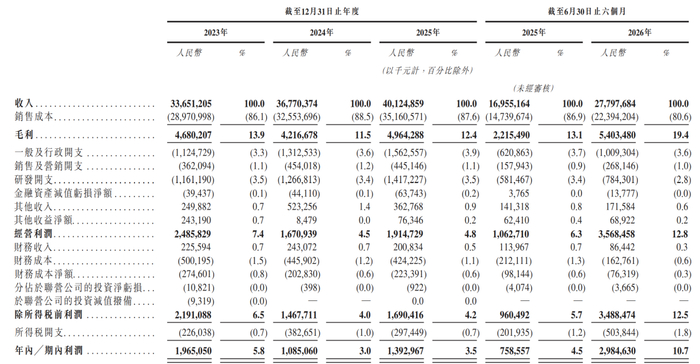
但拆解利润来源就会发现,本轮业绩高增的核心增量来自2025年10月完成收购的索尔思光电。2026年上半年,光模块业务毛利率达39.2%,贡献毛利20.97亿元,占公司毛利总额的38.8%,而其收入占比仅为19.2%——换言之,光模块业务以不到两成的收入,贡献了近四成的毛利。
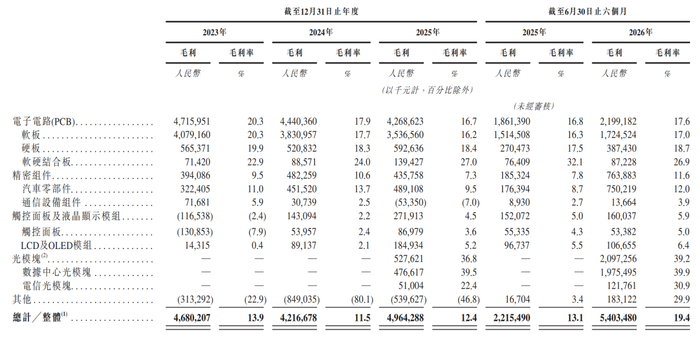
问题在于,其余业务板块的毛利率水平并不乐观。2026年上半年,电子电路(PCB)板块毛利率为17.6%,精密组件为11.6%,触控面板及液晶显示模组仅5.9%。换句话说,如果没有索尔思光电这块“高毛利资产”并表,东山精密2026年上半年的整体毛利率将回落到15%左右的水平。
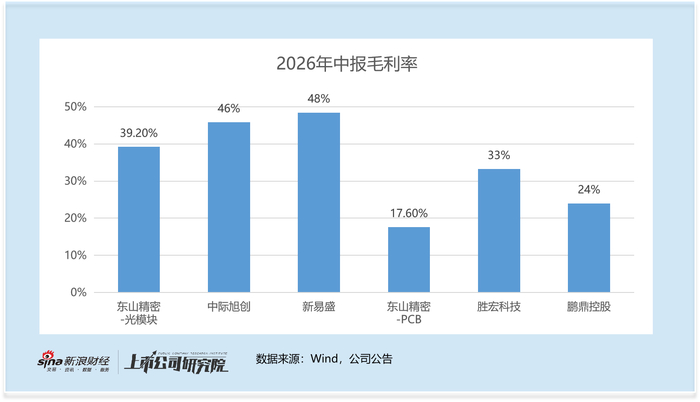
更值得关注的是,即便是这些被寄予厚望的核心业务,其毛利率也明显低于同行业可比公司。2026年中报数据显示,公司光模块毛利率为39.2%,低于行业龙头中际旭创、新易盛的毛利率水平;公司PCB毛利率为17.6%,低于胜宏科技、鹏鼎控股的毛利率水平——说明公司在产品结构和议价能力上仍处于相对被动的位置;收购带来的高毛利业务固然改善了报表,但并未改变公司整体盈利能力偏弱的底色。
股价从高点腰斩 AH折扣收窄至不足三成
东山精密的A股股价走势,是观察市场情绪最直观的窗口。从2025年下半年至2026年上半年末,公司股价一度上涨接近6倍,市值随AI算力与光模块行情冲高至约5,000亿元区间;但2026年7月初短暂上冲后便一路下行,目前市值已回落至约2,100亿元附近,较高点蒸发过半。市值的剧烈波动反映出市场对公司估值的分歧之大——一边是AI算力驱动的高增长预期,一边是对高负债、高商誉、低毛利基本盘的担忧。
AH折扣的变化同样值得警惕。招股启动阶段,按招股价上限93.80港元对应A股收盘价122.15元计算,折扣约为34.2%;招股期间整体市场及公司股价持续波动,截至10月23日簿记截止日,AH折扣缩窄至29.6%。
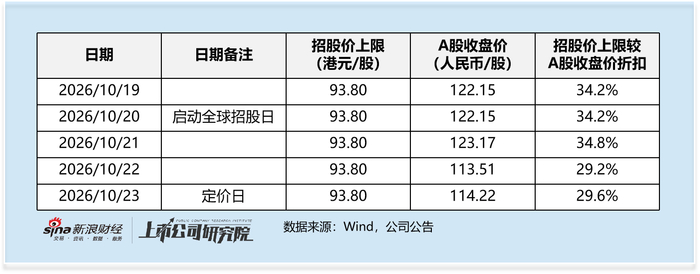
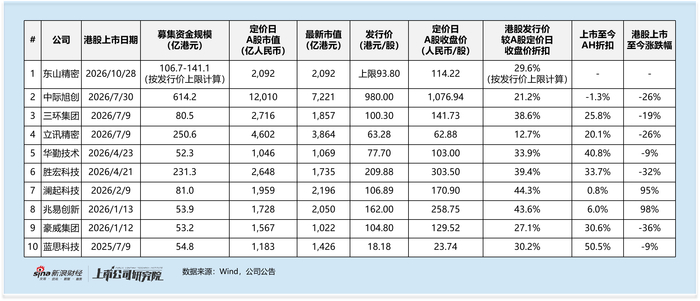
这一变化对投资者的心理影响不容小觑。参照此前上市的大市值信息技术(参考Wind行业分类)AH公司,东山精密当前的 AH 折价绝对值并不算格外突出,但核心差异在于:过往这批AH项目大多是在市场环境相对向好的窗口启动发行。彼时市场整体情绪更为热烈,投资者除了能够享受AH折价带来的潜在保护,还可以顺势借市场上行行情,博取二级市场顺市上涨的收益。
但时过境迁,当前市场整体情绪偏弱、港股IPO项目数量明显减少,此前在情绪高涨的市场中以30%左右折扣发行的项目,投资者尚能获得不错的后市收益,如今在疲软的市场环境中以不足30%的折扣发行,其风险收益比显然更加不利。最终,公司是否有魄力主动下调发行价、给出更有吸引力的折扣,将成为本次发行能否获得足额认购的关键。
财报里的资金焦虑:收购与扩产双重消耗下的必然选择
理解东山精密为何在疲软市场中选择坚持发行,答案藏在资产负债表里。
截至 2026 年 6 月末,公司资产总计 691.7 亿元,负债合计 446.2 亿元,资产负债率高达 64.51%。对比收购索尔思光电之前的 2025 年 6 月末,公司资产负债率为 56.29%。债务结构中,有息负债规模高企:短期借款 96.3 亿元、长期借款 94.4 亿元、一年内到期的非流动负债 29.8 亿元,另有租赁负债 19.2 亿元,上述有息债务合计超 220 亿元,持续带来利息支出压力。
相较于债务压力,商誉减值的潜在风险同样不容忽视。截至 2026 年 6 月末,公司商誉账面价值为 46.8 亿元;而在收购索尔思光电之前的 2025 年 6 月末,这一数值仅为 21.2 亿元,并购带来的商誉扩张十分显著。公司商誉由多笔重大并购共同累积形成,其中最核心增量来自 2025 年 10 月对索尔思光电 97.48% 股权的收购,该笔交易最高对价达 59.35 亿元,也让公司获得 100G‑200G EML 光芯片自研的关键能力。除此之外,早年收购 Multek、后期收购欧洲汽车零部件企业 GMD,也分别形成一部分商誉。若未来索尔思光电等被收购主体经营不及业绩预期,账面大额商誉便将面临减值测试,一旦计提减值,将会直接侵蚀公司当期利润,对盈利水平造成重大冲击。
与此同时,公司资本开支压力仍在持续加大。2026 年上半年,公司投资活动现金净流出 54.8亿元,其中购建固定资产、无形资产和其他长期资产支付的现金达 52.53 亿元;在建工程也由 2025 年末的 23.5 亿元增长至 2026 年 6 月末的 45.1 亿元。根据公司公告,常州、泰国、盐城三地光芯片及光模块扩建项目总投资额,已经从最初的 12 亿美元上调至 17 亿美元,折合人民币超 120 亿元,未来还将持续进行大规模资本投入。
综合来看,高企的有息负债、持续加码的产能资本开支、并购形成的大额商誉,共同构成了公司实打实的资金需求。这也能够解释,即便当前整体市场环境疲软、IPO 窗口并不友好,公司依旧选择逆市启动港股发行。
对东山精密而言,港股上市的意义不止于通过本次募资补充资本金、直接优化资产负债结构,更重要的是搭建起国际化的港股资本平台,为后续开展再融资、海外产业布局预留出更大操作空间。港股上市并非企业锦上添花的可选项,而是缓解自身资金压力的现实必要一步。募资到位之后,能否把资金高效投入产能建设、推动并购资产持续兑现业绩、逐步消化债务与商誉风险,才是决定本次 IPO 价值的核心,也将成为资本市场后续持续观察的重点。
结语
在 IPO 项目稀缺、市场情绪疲弱的当下,不足30%的AH 折价,在A股股价持续波动的环境中,已经很难直接形成可靠的安全垫,市场也在观望发行人是否会在定价环节给出更充分的风险补偿。
不过定价仅仅是IPO的起点。就算本次发行顺利落地,真正的考验才刚刚开始。资本市场后续重点观察的,不只是短期业绩增速,更是索尔思光电等并购资产能否持续兑现业绩、大额商誉风险如何化解,以及公司借助募资能否有效改善高负债格局。身处AI硬件的高景气赛道,公司拥有不错的业务基础,但如何将并购带来的一次性红利,转化为内生、可持续的增长能力,才是衡量这家企业长期价值的核心标尺。
