

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
围绕茶百道 IPO 调查,“真嘉实、假嘉实” 的说法在港股投行圈流传已久 —— 前者指嘉实基金体系内的嘉实国际资产管理,后者指名称高度近似、股权上与之独立的嘉实国际投资。监管行动点名前,嘉实基金与嘉实国际资产先后对外划清边界,强调嘉实国际投资主体不属于嘉实体系。问题也随之而来:法律主体可以独立,但真嘉实真能撇清与假嘉实的关系吗? 把名片、SPC 股权、一段海外并购史和一张历史股价图放到一起,答案远没有一纸声明那么简单。
名片:假嘉实对外完整复用嘉实全套品牌标识
先从最直观的名片说起。本次涉事的核心人员孙然,其过去的一张名片显示任职单位为嘉实国际投资有限公司、投资总监,名片左上角直接使用嘉实经典的红色菱形 Harvest 标识,下方印着嘉实体系沿用多年的标语“远见者稳进”。
名片配套的通讯信息,几乎全套锚定嘉实资源:联系邮箱后缀为hk.jsfund.cn正是嘉实基金的核心域名标识;官网www.harvestglobal.com.hk,与嘉实国际资产管理 Harvest Global Investments 命名同源;办公地址同时列出两地 ——香港中环交易广场第一座 31 楼,是嘉实国际资产过去曾使用的办公地址;北京建国门外大街 21 号北京国际俱乐部 C 座,则是嘉实基金至今仍在使用的地址。
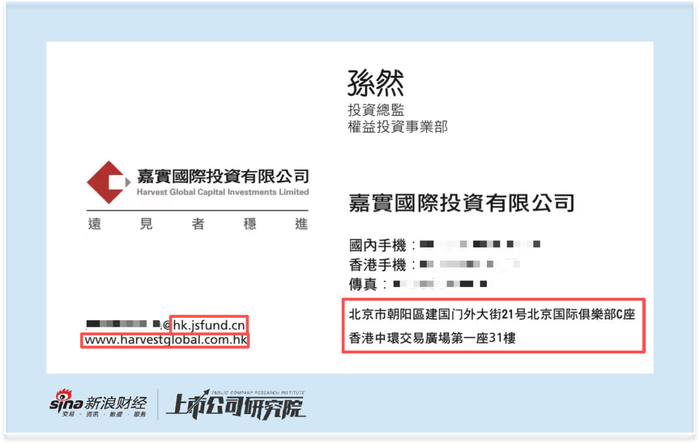
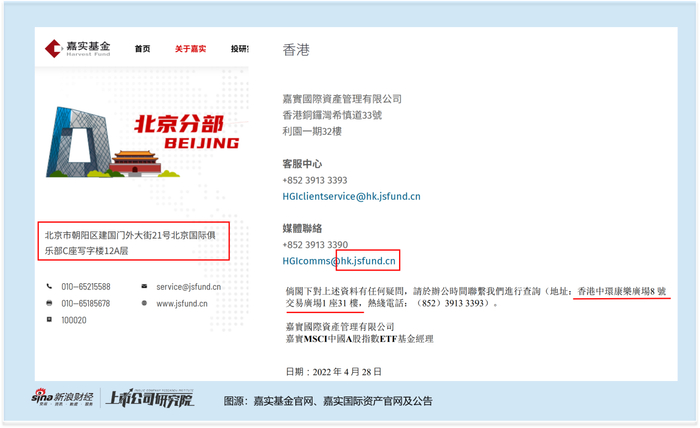
也就是说,嘉实国际投资在对外的商务层面,完整复用了嘉实的品牌视觉、专属域名邮箱、官网命名和办公地址。对于拟上市企业和保荐机构而言,看到 Harvest 标识、jsfund 邮箱、嘉实标语,形成的直观认知就是:这就是嘉实体系。而当风险暴露、真嘉实宣布 “与我无关” 时,这家机构过去一直用着嘉实的品牌出门谈业务。
股权:91% 的管理股份 是撇不开的股权联系
名片是品牌层面的绑定,SPC 的股权结构则是股权层面的直接联系。此前公开披露显示,Harvest International Premium Value (Secondary Market) Fund SPC 的管理股份中,91% 由嘉实国际资产(真嘉实)持有、9% 由嘉实国际投资(假嘉实)持有,而实际投资管理与下单执行又委托给嘉实国际投资。
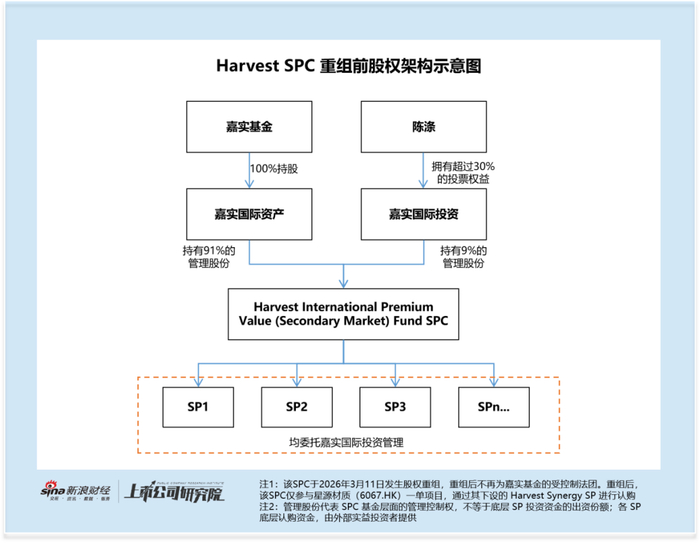
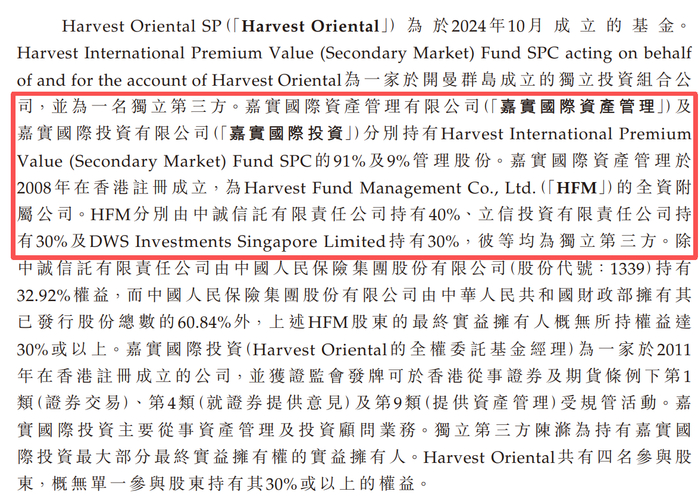
这意味着,在相当长一段时间里,真嘉实并非这套SPC平台的旁观者,而是持有多数管理股份的一方。即便该SPC于2026年3月11日完成股权重组、此后不再为嘉实基金的受控制法团,“真嘉实曾经持有多数管理股份、并委托假嘉实操盘”这一历史事实,不会因为重组而消失。法律上完成了切割,但历史股权留下的问号还在。
嘉实香港业务历史:从DWS收购到Harvest分化 海外平台搭建与人员流转脉络
这套 “真嘉实与假嘉实” 格局的源头,可以追溯到嘉实海外平台的一段并购史,与从业者透露信息在此交叉。
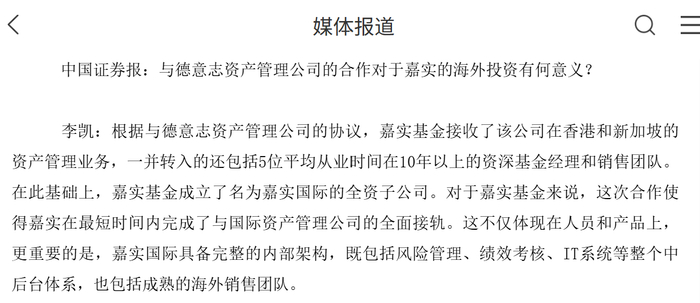
公开记载方面:2009 年,时任嘉实基金总经理助理、负责国际业务的李凯接受中国证券报专访披露,嘉实根据与德意志资产管理公司的协议,接收其香港和新加坡的资管业务,转入 5 位平均从业 10 年以上的资深基金经理和销售团队,在此基础上成立全资子公司嘉实国际。
李凯的公开履历显示,他2007年从德意志银行纽约加入嘉实、负责海外业务,2009 年转任嘉实国际投资香港投资总监;2011年担任New Vision AM香港董事总经理,2013年担任信诚人寿保险首席投资官(中信保诚人寿前身)。这一公开主体名称,正落在本次 “假嘉实” 关联的嘉实国际投资序列上。值得注意的是,该份履历为早年公开资料记录,当前在中信保诚人寿的官方公开披露材料中,已经检索不到李凯的相关任职记录,市场公开渠道亦未见其对应的任离职官方公告,其后续职业去向暂无公开信息可查。
一位资管行业资深从业者透露的信息,与公开记载形成互证:德银受金融危机冲击后将DWS亚洲业务出售给嘉实,原DWS亚洲区总裁方美卿(Michele Bang)最初出任嘉实国际负责人,此后因决策权向中方集中,外籍高管与首批转入员工陆续出走;李凯则是嘉实核心人物赵学军引入、执掌国际业务的关键人选。
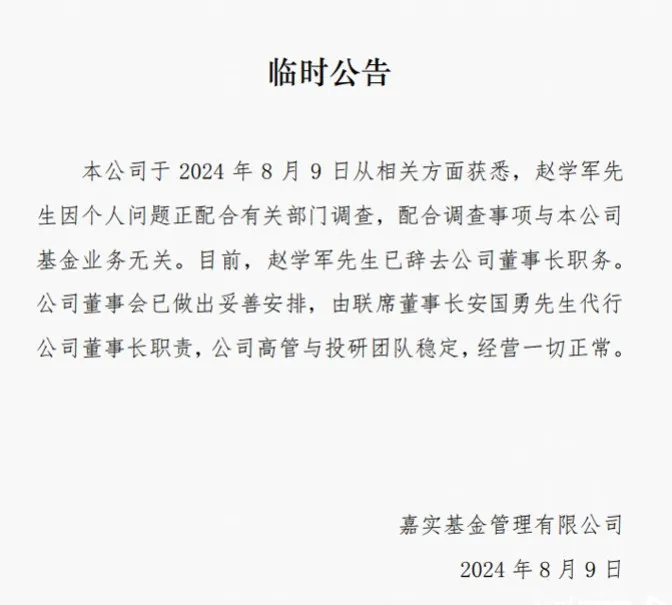
赵学军的公开履历亦显示,其2000年起任嘉实基金总经理、后任董事长,长期执掌嘉实,2024年8月因个人问题配合调查而辞任董事长。
从业者进一步透露了嘉实体系“体内外并行”的运作格局。按其描述,在赵学军主导时期,嘉实体系内除嘉实国际外,还设立了嘉实资本等一批机构,借助公募基金的品牌与资金,开展一级市场、PE等各类业务;这一过程中,被指存在IPO利益输送、管理层裙带任命等问题。早年嘉实QDII基金净值长期低迷而不修复,也被业内解读为刻意维持低净值以避免基民赎回,从而持续收取管理费。
公开记载与从业者提供的信息,在“并购出身”“李凯职位轨迹”“赵学军主导”三点上形成互证,共同勾勒出:嘉实通过并购搭建起海外资管平台,同时围绕“嘉实/Harvest”品牌孵化了名称近似、主体却相互独立的机构,共享商誉与人员脉络——这正是“假嘉实”得以借用“嘉实”名号开展业务的土壤。
光汇石油:历史操作模式的行情旁证
从业者提供的信息中,还提及一桩嘉实海外业务的核心旧案 —— 光汇石油(原0933.HK,已退市)。据这位资深从业者透露,李凯任职嘉实国际期间,曾动用规模达数百亿的嘉实 QDII 公募基金及 DWS 系基金,重仓这家财务情况存疑的小盘民营油企。据其所述,操作层面存在绕过投研决策的情形:研究员被限制覆盖该股,基金持仓在月末、季末等时点被用于拉抬股价。后续光汇石油业绩一度大幅下滑,股价随之崩盘,嘉实基金在该标的上损失惨重;据从业者回忆,事件内部追责后,李凯仅被调回内地接受内部调查,未受到实质性处罚,且有传言称其个人从中获利,赵学军被指为事件背后的主导者。
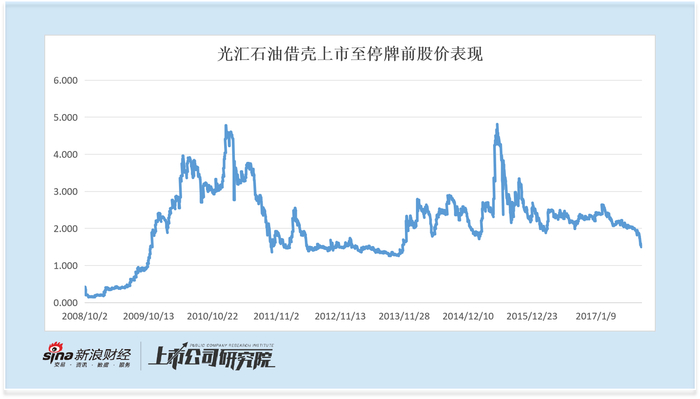
需要说明,光汇石油于2017年停牌,并于2020年从港交所除牌退市,目前亦无法通过公开交易数据独立核验,仅作参考。
结语:撇清的是声明,撇不开的是纠缠
把这几条线放到一起,指向同一个结论:真嘉实与假嘉实之间,隔着法律意义上的独立,却隔着品牌复用、SPC 历史股权、人员脉络和一段并购出身的多重纠缠。
名片证明 “假嘉实出门用的是嘉实的名号”;SPC 证明 “真嘉实曾经持有这套平台的多数管理股份”;并购史和光汇石油的往事则说明,这套 “体内平台背书、体外主体运作” 的模式,由来已久。一纸切割声明并不足以消解全部疑问,真嘉实与涉事主体之间的关系,仍要回到品牌、人员、资金的实际联系当中,交由市场去审视与判断。
