

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
2026年10月13日,香港证监会向29家经纪行发出限制通知书,禁止处理或处置刘浩然(男)、The Reynold Lemkins Group (Asia) Limited 及 Kaufmann & Company Pan-Asia Limited 名下客户账户内的资产,以2.85亿港元为限。该集团涉嫌参与天聚地合(苏州)科技股份有限公司的IPO欺诈计划。天聚地合的股份自2025年4月1日起暂停交易,停牌至今已超过一年半。

刘浩然:号称港股IPO的“白骑士”
刘浩然,持有CFA、CPA 资格,曾任职高盛集团及海通国际投资银行部。Reynold Lemkins 于 2020 年在香港注册成立,刘浩然为其全资拥有人;其在内地的关联主体为瑞凯泛亚(北京)咨询有限公司,刘浩然持股98%。对外宣传中,Reynold Lemkins 自称是单一家族办公室背景的全球性投资机构,投资方向侧重科技、医疗、消费三大主题,核心打法是在企业IPO阶段介入。
2022年11月,刘浩然接受格隆汇专访时,将Reynold Lemkins的策略概括为“关键少数”:以自有资金承接IPO发行前的最后认购缺口,一般占发行规模的5%—15%,同时为发行人提供战略赋能。他将这套模式定位为拟上市公司的“白骑士”——“金融教科书中泛指在困境中拯救上市公司的友军”,并称其为“资本市场利他终利己”。在那次专访中,他以飞天云动、凌雄科技两个项目为例,自述如何靠自有资金加外部订单把销售遇冷的项目点燃。
这段“白骑士”叙事,本质上是将自身定位为为发行遇冷项目托底的投资方:针对市场认可度不足、国际配售认购乏力的标的,通过认购份额,帮助发行人完成上市发行,对外营造出项目获得专业机构背书的效果。这一模式也引来市场层面的讨论:这类以完成上市为首要目标的基石安排,究竟是发掘被低估企业的价值投资,还是为基本面偏弱的项目完成资本层面包装。
从公开信息梳理,Reynold Lemkins的参与方式覆盖港股IPO基石、IPO锚定以及上市后的配售认购及二级市场增持等,项目一览如下。
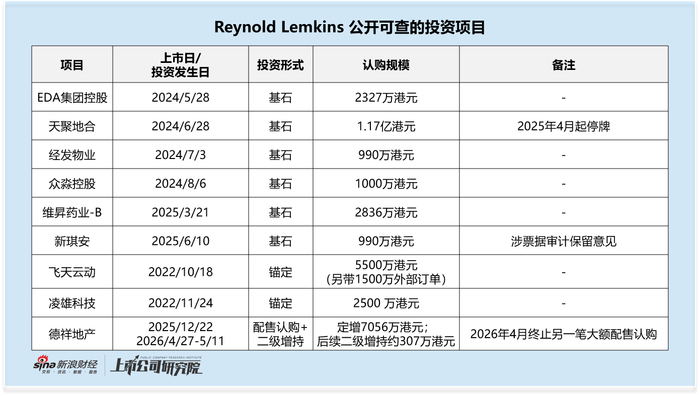
从上述项目可见,Reynold Lemkins的投资多数项目集中于IPO一级市场,但德祥地产的交易体现出其投资的特殊之处:2025年11月,德祥地产向Reynold Lemkins发行1.008亿股新股,募资7056万港元,认购后其持股达到10%,刘浩然进入德祥地产董事会。2026年1月,双方曾计划推进更大规模增发与认股权证方案,若权证全部行权,潜在持股将触及全面要约收购红线;该大额配售方案最终在2026年4月终止。除配售外,Reynold Lemkins后续还在二级市场小幅增持德祥地产。
这套操作说明,Reynold Lemkins的布局不止是承接IPO认购缺口,在部分标的中,其意图可深入至上市公司治理层面,介入程度显著高于常规基石投资者。
现金管理票据困局:天聚地合与新琪安的审计争议
Reynold Lemkins所涉项目中,还有一个疑点是集中在上市公司上市后认购其关联主体发行的现金管理票据,同类交易同时出现在天聚地合与新琪安身上,并直接引发审计层面的重大障碍。
天聚地合是一家综合性API数据流通服务商,2024年6月28日在港交所主板上市,中信证券(香港)为独家保荐人,Reynold Lemkins为其四大基石投资者之一,上市后自2025年4月1日起停牌。
根据公司披露及独立法证调查报告,天聚地合于2023年北京IPO路演期间,经独家保荐人中信证券介绍认识刘浩然;此后,Kaufmann & Company Pan-Asia Limited 又由 Reynold Lemkins 方面作为“战略合作伙伴”介绍予天聚地合。资金流向方面:天聚地合于2024年6月认购 Reynold Lemkins发行的600万美元票据,又于2024年7月认购Kaufmann发行的两笔各200万美元票据,本金合计1000万美元。自认购以来,两家发行人均未作出任何还本或分派。天聚地合曾启动法律追偿程序,但并未收回款项,公告提示债权回收存在重大不确定性。2026年9月30日,公司完成票据债权转让,将合计本金1000万美元的票据全部权益转让给控股股东左磊,上市公司自此不再持有该笔债权,后续对Reynold Lemkins、Kaufmann的追索权由左磊承接。票据争议约定由香港国际仲裁中心处理,截至当前,暂无公开仲裁裁决。
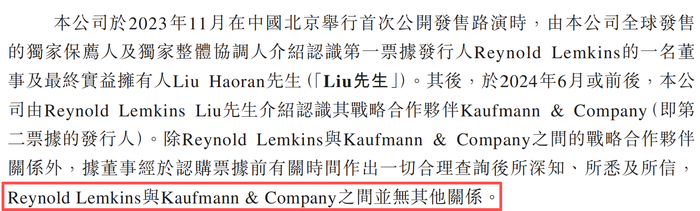
里留下一处耐人寻味的信息。天聚地合在2026年8月公告中称,经合理查询,Kaufmann与Reynold Lemkins仅为战略合作伙伴,票据发行人及其最终实益拥有人均为独立第三方。但根据天聚地合法证调查报告披露,Kaufmann & Company Pan-Asia Limited是由Reynold Lemkins一方介绍给上市公司,该事实与“独立第三方”的表述形成对照;而证监会的处理方式,是将刘浩然、Reynold Lemkins与Kaufmann三者列为同一可疑集团、一并限制资产处置。
类似的票据踩雷同样发生在新琪安(2573.HK)身上。该公司于2025年5月作为短期理财,购入Kaufmann & Company Pan‑Asia Limited 发行的本金6500万港元现金管理票据,票据预期年化利率3%-5%,原定到期日为2026年5月31日。在票据到期前3天的2026年5月28日,新琪安公告将这笔票据折价出售给第三方基金云帆三号投资有限合伙基金,交易对价6300万港元,账面确认约200万港元亏损。根据上市公司公告,经查询,该受让基金及其最终实益拥有人为独立于上市公司的第三方;交易款项分两期支付,公开渠道暂未披露后续款项的实际兑付情况。
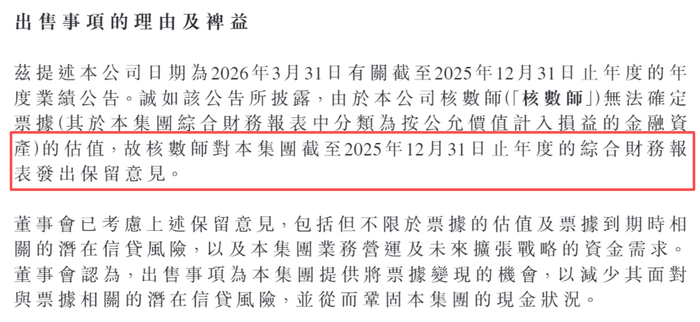
更关键的是,新琪安核数师在2025年年报中对这笔票据出具保留意见:除无法核实该笔付款的效力、商业理由及商业实质外,审计层面亦无法核实,为何认购款项被指示支付给发行人以外的指定收款主体。董事会表示,本次折价出售票据,意在化解该笔资产的信贷风险,回笼资金用于日常经营。
两家公司的模式高度一致:上市募资之后,资金以“现金管理”名义流向Reynold Lemkins或Kaufmann,但处置路径有所区别:天聚地合选择把整套票据债权转让给上市公司控股股东承接追索;新琪安则在票据到期前夕折价转让给外部第三方基金,试图在报表层面剥离该笔高风险资产,两笔交易均造成审计取证重大困难。天聚地合的独立法证调查报告提及,两家票据发行人均不持有香港《证券及期货条例》下认可金融机构牌照。这一链条留下多重待解疑问:上市公司为何向该类主体认购大额票据?Reynold Lemkins与Kaufmann之间究竟是什么关系?IPO基石身份与后续票据投资之间是否存在未披露的协议?这些问题有待进一步穿透厘清。
结语
证监会行政总裁梁凤仪表示:“市场的廉洁稳健是维护公平资本市场和真正投资者信心的基石。我们对任何形式的操纵首次公开招股、操控价格或制造虚假市场的行为奉行零容忍政策。”
以Reynold Lemkins为平台,刘浩然对外打造出港股困境IPO项目“白骑士”的投资人设,项目横跨基石、锚定与二级市场。如今天聚地合停牌已逾一年半,Reynold Lemkins、Kaufmann及刘浩然名下资产被限制处置2.85亿港元,新琪安因票据交易陷入审计保留意见。这套曾经被市场津津乐道的“白骑士”模式,能否经得起监管穿透,是后续调查的关键看点。
