

出品:新浪财经上市公司研究院/港市多维镜
作者:喜乐
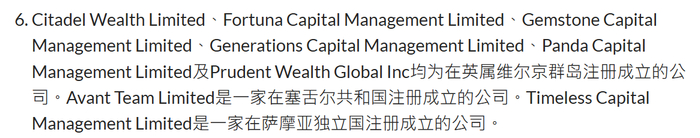
2026年10月13日,香港证监会宣布对两个涉嫌参与IPO欺诈计划的集团采取行动,并指示联交所暂停茶百道(02555.HK)的股份交易。第一个可疑集团以孙然为核心,涉及八家离岸公司,冻结资产上限43.79亿港元,创下证监会历来同类案件中的最高限制金额。
但茶百道只是监管行动的切入点。案件揭开的这套离岸配售运作模式,在大量港股IPO基石认购中,通过名为Harvest International Premium Value (Secondary Market) Fund SPC的伞形基金平台落地——该主体此前在管理股权层面隶属于市场口中的 “真嘉实”体系,但实际操盘运作交由另一家名称高度近似、后期已完成股权切割的机构,也就是市场所称的 “假嘉实”。二者之间的切割与纠缠,构成了理解这起案件的关键。
茶百道:嘉实相关主体通过国际配售参与IPO 停牌前股价已较发行价跌逾七成
茶百道的本次 IPO 并未引入任何基石投资者。执行董事古计林在招股阶段曾明确表示,本次发售有众多锚定投资者参与,但未设置基石认购安排。在港股 IPO 常规发行框架里,基石投资者需要在招股前签署认购协议、锁定 6 个月禁售期,是向市场传递长期资金背书的重要安排;而锚定投资者属于簿记建档阶段国际配售环节的认购方,不具备基石那样强制锁定期,其身份与认购规模也无需在招股书内披露。
本次发行中公开发售认购仅0.5倍,股份由国际配售承接,承配人结构高度集中。综合表明:嘉实相关主体并非以基石身份入局,而是以国际配售项下锚定投资者的方式参与茶百道发行。这也是在招股文件中,看不到嘉实系主体参与IPO的记录,相关参与痕迹需要从配售结果、资金链路反向追溯的核心原因。
茶百道于2024年4月23日上市,发行价17.5港元/股,上市首日收跌26.86%。中金公司为其独家保荐人及独家整体协调人。停牌前一交易日收盘报4.035港元/股,较发行价跌去逾七成。
孙然:持牌代表与她的离岸公司网络
证监会披露,孙然是嘉实国际投资有限公司的持牌代表,该公司根据《证券及期货条例》获发牌进行第1、4及9类受规管活动。香港证监会持牌人登记信息显示,
孙然CE编号为AUZ782,同时持有RA1、RA4、RA9三类牌照,位列该机构16名持牌代表之中。有港投行圈人士指出,“B”前缀多对应常规批次的普通持牌代表登记,而“A”前缀往往指向机构牌照的早期核心申领人。她持有的全牌照资质,恰好覆盖了资金募集、账户开立、配售交易的全流程需求。
孙然所属的嘉实国际投资,亦在本次被证监会发出限制通知书的六家经纪行之列。证监会向嘉实国际投资、中国国际金融香港证券、招银国际证券、富途证券国际(香港)、海通国际证券及华盛资本证券六家经纪行发出限制通知书,要求其在处理与涉案集团相关的资产交易时受到限制。
此次围绕孙然的八家关联公司,名字清一色是离岸资产管理主体,均注册在境外。据接近孙然的人士称,孙然曾多次出席港股IPO上市仪式,与一众发行人建立了广泛的人脉关系;目前其社交媒体已设置为仅三天可见。
真假嘉实的投资路径:真嘉实主体直接投资,假嘉实投资主体复杂嵌套多结构
嘉实(Harvest)相关名称在港股基石投资领域的参与方式,可以清晰地分为两条路径:一条是真嘉实——嘉实国际资产管理有限公司以直接基石投资者身份出现在招股书中,股权关系清晰;另一条是假嘉实——可疑主体通过SPC/SP通道、特殊目的公司及全权委托账户等复杂结构介入,实际操盘但不在明面上持有股份。两条路径既有区分,又在多个项目上交织。
真嘉实:主体直接投资
嘉实国际资产管理有限公司作为直接基石投资者,参与了晶合集成、立讯精密、来福谐波、圣邦股份、英矽智能港股IPO项目。嘉实国际资产管理于2008年在香港成立,是嘉实基金管理有限公司的全资子公司。这条路径股权关系清晰,属于常规基石投资。
假嘉实:投资主体复杂嵌套多结构
其一,SPC/SP通道嵌套。Harvest International Premium Value (Secondary Market) Fund SPC是在开曼群岛注册的独立投资组合公司(SPC)。其核心特征在于:一个法律实体下可设立多个资产相互隔离的SP,SP本身不是独立法人,信息不单独对外披露,便于隔离资金与投资者。
根据公开披露,该SPC上层由嘉实国际资产管理持有91%管理股份、嘉实国际投资持有9%管理股份,但实际投资管理及下单,委托给嘉实国际投资执行;下层设有多个SP,各SP对应不同的参与股东和最终实益拥有人。
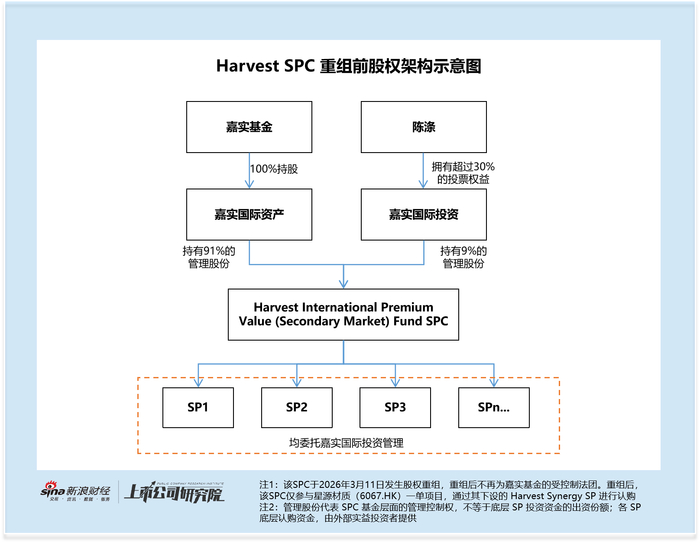
值得关注的是,根据公开信息,该SPC于2026年3月11日发生股权重组,重组后不再为 Harvest Fund Management Co., Ltd.(嘉实基金)的受控制法团。重组后,该SPC仅参与星源材质(6067.HK)一单项目,通过其下设的 Harvest Synergy SP 进行认购。

各SP的参与股东、实益拥有人、认购规模及对应项目,见下表:
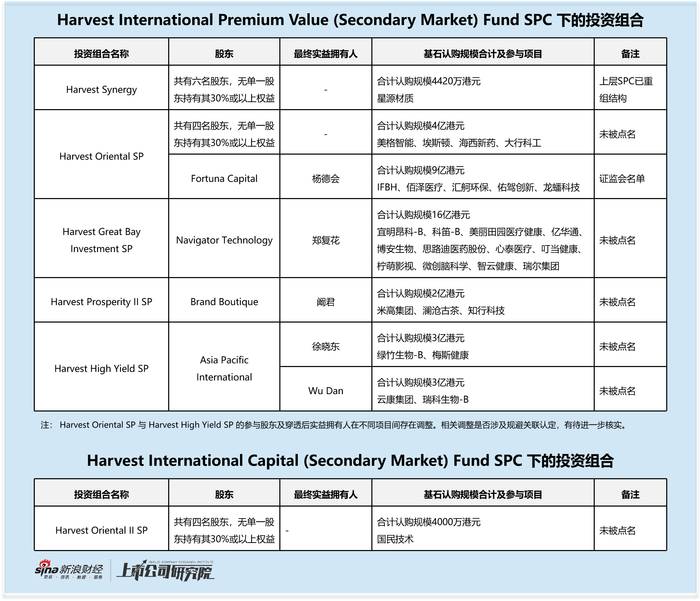
需重点关注的是,Harvest Oriental SP的此前的参与股东Fortuna Capital在证监会名单中;其余SP的参与股东——Navigator Technology、Brand Boutique、Asia Pacific International等 ——虽未被点名,但同处一条投资链路。
此外,Harvest International Capital (Secondary Market) Fund SPC是另一个独立SPC壳,管理层股份由Harvest International Capital Management Limited持有,与嘉实国际资产管理无股权关系,但基金经理同为嘉实国际投资,其下Harvest Oriental II SP参与了国民技术港股IPO。
其二,通过特殊目的公司被动投资。 康成亨国际投资有限公司是一家为参与基石投资而设立的SPV,其参与了佑驾创新港股IPO基石投资,认购规模约5.3亿港元。其股东为天津康成亨(70%)和Fortuna Capital(30%),前者最终由康成亨控制;后者在Fortuna Capital的在证监会名单中,但招股书明确其仅持少数股权、为被动投资者,无控制权或董事会席位。
其三,资管通道与全权委托账户。东方资产管理(香港)代表Panda Capital账户,实益拥有人王瑞金,参与丹诺医药-B,认购规模2350万港元。Panda Capital同样在证监会名单中。
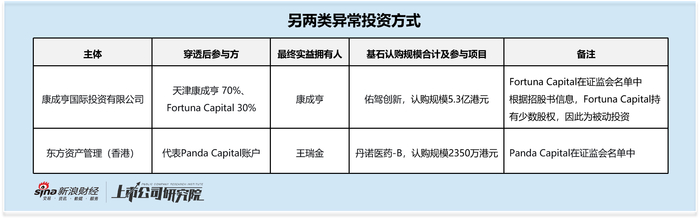
值得关注的是,本次证监会一共点名孙然相关的八家涉案离岸主体,依托公开基石名单筛选,目前仅能识别出 Fortuna Capital、Panda Capital两家主体的项目痕迹。其余涉案主体并未以基石身份出现,大概率是通过国际配售的方式参与更多港股 IPO 发行,该情况也得到相关人士证实。基石披露只是冰山一角,大量参与记录隐藏在无需逐一披露身份的国际配售承配链条中。
嘉实国际资管发布澄清函切割关联 但SPC平台历史持股仍存市场疑问
在港股投行圈里,一直存在“真嘉实”和“假嘉实”的说法。前者指向嘉实基金体系内的持牌主体——尤其是嘉实国际资产管理有限公司;后者则指向嘉实国际投资有限公司,名称高度相似,但股权上与嘉实基金没有直接关系。
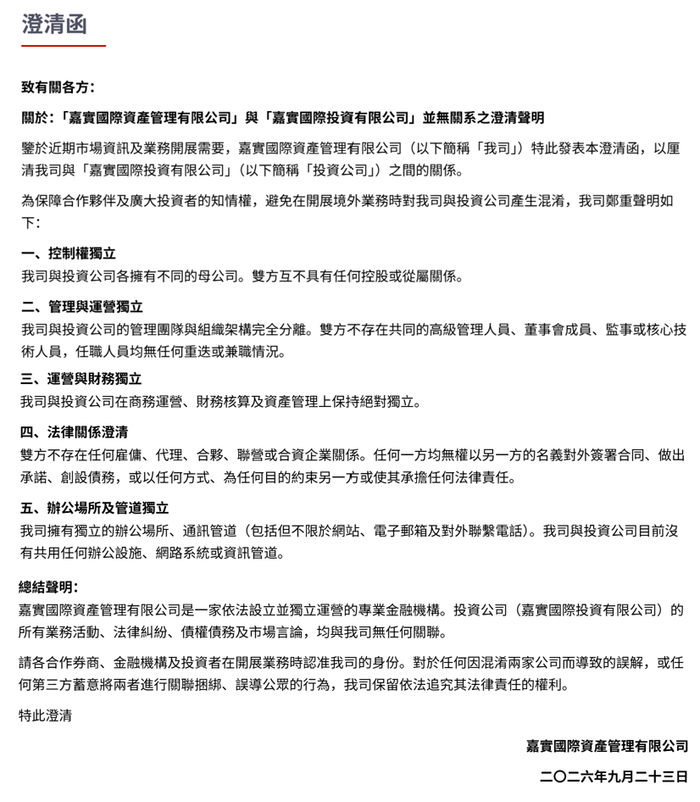
2026年9月23日,嘉实国际资管专门发布澄清函,对两家机构的关系作出正式界定。
澄清函明确提出五点核心声明:双方各有不同母公司,不存在任何控股或从属关系;管理团队、组织架构完全分离,高管、董事等人员无重叠兼任;业务运营、财务核算、资产管理保持绝对独立;不存在雇佣、代理、合伙、联营等法律关系,任何一方无权代表另一方对外承担法律责任;办公场所、通讯渠道相互独立。总结声明中强调:嘉实国际投资有限公司的所有业务活动、法律纠纷、债权债务及市场言论,均与嘉实国际资管无任何关联,并表示将追责刻意捆绑、误导公众的行为。
然而这份法律层面的切割声明,仍留下值得审视的市场疑问。
然而,这一“撇清”存在几个值得审视的问题。
第一,SPC架构留下值得审视的历史痕迹。根根据架构图,Harvest International Premium Value SPC的91%管理股份由嘉实国际资管持有,而具体投资管理、下单执行又委托给嘉实国际投资。嘉实国际资管并非这个SPC平台的旁观者,而是持有多数管理股份的一方。需要指出的是,这里的“管理股份”代表基金管理控制权,并非底层出资资金份额;底层各SP的真实出资,来自Fortuna Capital、Navigator Technology 等外部实益持有人。
第二,SPC 重组的时间线值得关注。该 SPC 于 2026 年 3 月 11 日发生股权重组,此后不再为嘉实基金管理有限公司(嘉实基金)的受控制法团。这一时点发生在证监会启动各类IPO、配售异常行为调查推进初期,而嘉实国际资管发布这份澄清函则是在 2026 年 9 月 23 日。从时间顺序看,市场存在疑问:架构调整与澄清函发布,是否是为完成主体隔离,有待监管进一步核查。
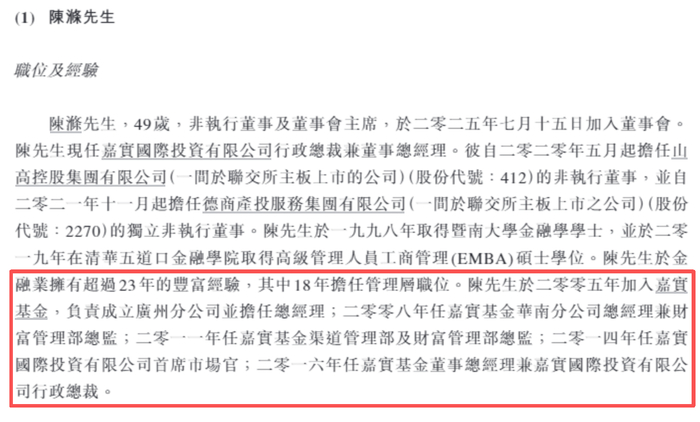
第三,陈涤拥有嘉实国际投资超过30%的投票权益,其此前在嘉实基金任职。公开信息显示,陈涤现年49岁,毕业于暨南大学,2005年加入嘉实基金,一路做到嘉实国际投资行政总裁,长期从事资产管理工作。陈涤间接拥有嘉实国际投资超过30%的投票权益。2025年7月,陈涤接任5100藏冰川(原西藏水资源)董事会主席。从人员履历上看,陈涤的职业生涯始于嘉实基金体系,后掌管嘉实国际投资。
投行角色:路演桌上的“模糊嘉实”
让这条链路运转起来的,不只是嘉实国际投资本身,还有站在路演桌边的投行。
嘉实基金这个名字,在资本市场里足够响亮。投行在推介项目的过程中,刻意模糊嘉实国际资管与嘉实国际投资两家主体的边界,将销售压力较大、国际配售认购难度高的项目引荐给嘉实国际投资。对发行人而言,见到 “嘉实” 相关机构表达投资意向,往往会理解为嘉实基金体系的背书。双方通过路演建立直接联系后,后续发行人与嘉实国际投资之间的沟通,可绕开投行独立推进;而投行内部不少人员与孙然长期保持联系。
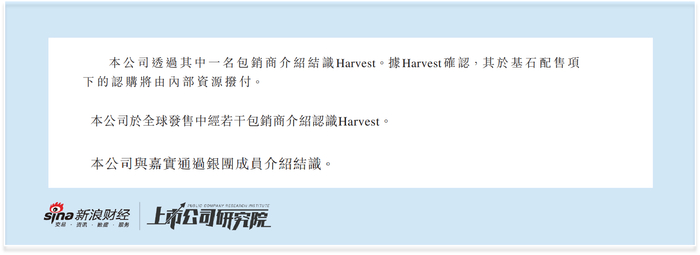
部分项目招股文件也留下佐证:发行人披露,公司经由包销商、银团成员介绍结识 Harvest。
投行在路演环节将发行人引荐至 “嘉实” 相关主体,本身属于常规市场行为。但若引荐时刻意模糊真嘉实与嘉实国际投资的区别,且后续配售安排存在未披露协议,则投行的角色可能不止于中介。目前证监会未对投行作出公开定性,相关疑问有待调查回答。
“假嘉实”此前能参与多单港股IPO而未被查出,恰恰说明这套安排在相当长的时间内得以持续运作 —— 投行在其中的引荐与默契,正是链条得以运转的关键一环,直至这次证监会出手。
结语
证监会行政总裁梁凤仪表示:“市场的廉洁稳健是维护公平资本市场和真正投资者信心的基石。我们对任何形式的操纵首次公开招股、操控价格或制造虚假市场的行为奉行零容忍政策。”
从拨康视云到茶百道,从嘉实关联SPC的层层嵌套到康成亨、东方资产两条支线——这条配售链条涉及的主体远比证监会新闻稿点名的要多。那些未被点名但同处一条投资链路的主体——Navigator Technology、Brand Boutique、Asia Pacific International、康成亨、东方资产管理——同样值得市场和监管的进一步审视。
调查仍在进行中,证监会不会作进一步评论。但可以确定的是,随着监管穿透的深入,更多此前隐藏在SPC结构和离岸公司背后的资金安排将被逐一揭开。
