

近日,2026年A股上市公司三季报披露全部收官。报告期内,国内眼科连锁医疗赛道的周期阵痛持续显现,消费复苏动能偏弱叠加行业存量竞争加剧,五家上市企业的业绩分化明显。
拉长时间维度看,2024-2026年三季度,华厦眼科、普瑞眼科凭借差异化战略逆势突围,营收、盈利、现金流多维向好。而曾经的行业绝对龙头爱尔眼科,以及光正眼科、何氏眼科均表现欠佳。
华厦、普瑞表现亮眼 经营质量持续验证
在行业整体复苏不及预期的背景下,华厦眼科与普瑞眼科走出了独立的增长行情。其中,作为区域深耕型企业的代表,华厦眼科是五家企业中经营均衡度最高、盈利质量最扎实的标的,核心财务指标无明显短板,周期波动中抗风险能力较为突出。
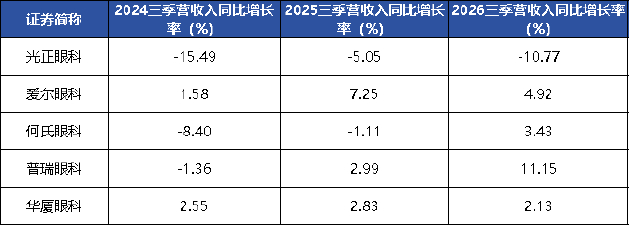
从营收端看,2024-2026年三季度,公司营业总收入同比增速分别为2.55%、2.83%、2.13%,连续三年保持正增长,营收稳定性居全行业之首。
从盈利端看,2024年三季度公司归母净利润同比下滑24.49%,2025年三季度转正至3.04%,2026年三季度进一步提升至7.49%,利润增速连续两年上行,且显著高于同期营收增速。同时,华厦眼科盈利基数始终处于正常区间,增长真实性较好。
现金流层面,2024-2026年三季度,公司经营活动产生的现金流量净额同比增速分别为-7.06%、3.61%、8.98%,连续两年保持正增长且增速持续加快,与利润增速相匹配。
普瑞眼科则是五家企业中唯一斩获双位数营收增长的企业。2024年三季度公司营收同比下滑1.36%,2025年三季度转正至2.99%,2026年三季度大幅攀升至11.15%。
从利润端看,公司2024年三季度毛利率为39.50%,2025年受新店培育、低毛利引流业务占比提升影响下滑至37.12%,2026年随着门店进入爬坡期、高毛利屈光与视光业务占比提升,回升至39.59%,基本回到2024年同期水平。
在此基础上,2024年三季度受行业调整与新店培育拖累,公司归母净利润同比大幅下滑95.01%,盈利基数处于低位;2025年三季度进入修复通道,同比微增3.21%;2026年三季度迎来集中释放,期内归母净利润为1.51亿元,同比大幅增长823.97%;扣非净利润为1.59亿元,同比增长543.98%。
现金流层面,2024年三季度公司经营现金流同比下滑24.40%,2025年三季度基本持平,2026年三季度同比增长30.34%,且规模显著高于净利润,营收、利润、现金流三者同步上行,业绩增长具备扎实的经营实质支撑。
需要关注的是,随着并购步伐加快,公司商誉占净资产比重从2024年的17%上升至2025年的20%,2026年进一步升至26%,后续门店爬坡与并购整合的落地效果仍待观察。
爱尔眼科扣非利润历史首次负增 巨额商誉进入减值释放期
相比之下,爱尔眼科、光正眼科、何氏眼科三家企业的三季报表现均欠佳。其中,作为曾经的行业绝对龙头,爱尔眼科本次三季报核心经营指标全面走弱,营收增长疲软、盈利滑坡,商誉风险也从隐性包袱逐渐转为显性。
数据显示,公司销售毛利率已连续三年走低,2024年三季度为51.02%,2025年三季度降至49.27%,2026年三季度进一步下滑至46.99%,两年累计下滑超4个百分点,且降幅逐年扩大。
毛利率持续承压背后,一方面是屈光手术、白内障等传统优势赛道竞争加剧,行业价格战从下沉市场蔓延至核心城市,龙头定价权逐步松动;另一方面是分级连锁战略下,大量县域级医院集中落地,基层医院低毛利医保业务占比偏高,拉低了整体盈利水平。
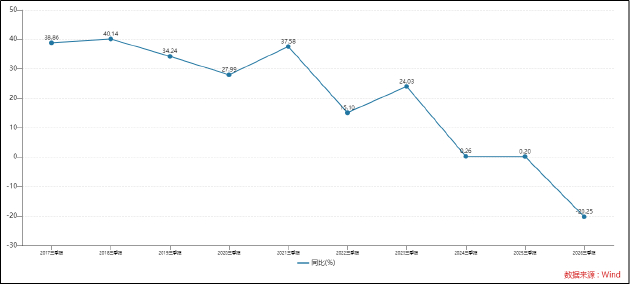
受此影响,2024年三季度公司归母净利润仍保持8.50%的正增长,2025年三季度首次转负,同比下滑9.76%,2026年三季度跌幅大幅扩大至26.23%。剔除税费等非经常损益项,公司扣非净利润增速同样为-20.25%,为历史首次出现负增长。
从营收端看,2024年三季度公司营收同比仅增长1.58%,2025年三季度回升至7.25%,2026年三季度又回落至4.92%,且报告期内公司收购的巴西最大眼科医疗集团已完成交割并于8月1日正式并表,存量医院内生增长乏力。
此外,商誉问题始终是爱尔眼科利润表上的一大隐忧。截至2026年三季度末,商誉净额已达96.98亿元,占净资产比重39.71%。值得关注的是,持续累积的商誉已经进入减值释放期,持续拖累利润,其中2024年计提1.87亿元,2025年再计提1.56亿元,连续两年减值规模超1.5亿元。
2026年三季报中,公司资产减值损失从上年同期的66.50万元猛增至1.50亿元,公司明确主要系确认商誉减值损失。随着下沉市场竞争加剧、消费复苏不及预期,大量基层医院盈利表现能否达到收购时的业绩预期,后续商誉减值的压力是否释放完毕值得持续关注。
何氏眼科陷增长瓶颈 光正眼科仍在盈亏线上徘徊
何氏眼科作为区域龙头,同样陷入增长困境。从营收端看,2026 年三季度,公司实现营收8.85亿元,同比增长3.43%,营收增速时隔两年重回正增长。
然而,营收的改善并未传导至净利润。2024 年三季度公司归母净利润同比大幅下滑 83.53%;2025 年三季度,在低基数背景下利润同比大增 232.18%;2026 年三季度基数红利消退,净利润同比微降 0.88%,基本与去年同期持平。
从绝对值看,2022年-2026年三季度,公司营收分别为7.72亿元、9.44亿元、8.65亿元、8.55亿元、8.85亿元;归母净利润分别为0.66亿元、0.99亿元、0.16亿元、0.54亿元、0.54亿元,五年间营收及利润规模增长十分有限,公司业绩增长或已陷入增长瓶颈。
而光正眼科则是五家企业中表现最差的标的,2024-2026 年三季度,公司营业总收入同比增速分别为 - 15.49%、-5.05%、-10.77%,营收跌幅在 2025 年短暂收窄后 2026 年再度扩大,是行业内唯一营收持续收缩的企业。
从利润端看,公司长期在盈亏平衡线上徘徊,2024年-2026年三季度,公司归母净利润分别为-2080.86万元、17.34万元、2265.1万元。需要关注的是,2026年前三季度公司利润的高增长主要系期内处置子公司乌鲁木齐中景利华石油化工有限公司51%股权增加投资收益所致,相关投资收益为2053.42万元。剔除投资收益等非经常项目,公司当期扣非净利润仅282.35万元。
