

近日,2026年A股上市公司三季报披露全部结束。数据显示,中药行业整体增长面持续收窄,2026年前三季度19家百亿市值企业中,仅7家企业营收正增长、9家企业净利润正增长,占比均不足半数。
其中,净利润正增长企业中还包含了投资收益、低基数等因素,依靠主营业务实现营收利润双增的企业仅5家,行业增长的含金量明显下降。
同时,企业间业绩落差显著拉大,具备消费属性、渠道健康的企业普遍展现更强抗周期能力,而单品依赖、库存高企的企业则面临增长断层,即便是头部品牌企业也未能独善其身。
行业整体承压 消费属性企业成为少数赢家
数据显示,2026年前三季度,百亿中药企业营业总收入同比增速的算术平均值约为-5.7%,较2025年同期的-3.2%进一步下滑2.5个百分点,较2024年同期的0.8%回落幅度超过6个百分点。
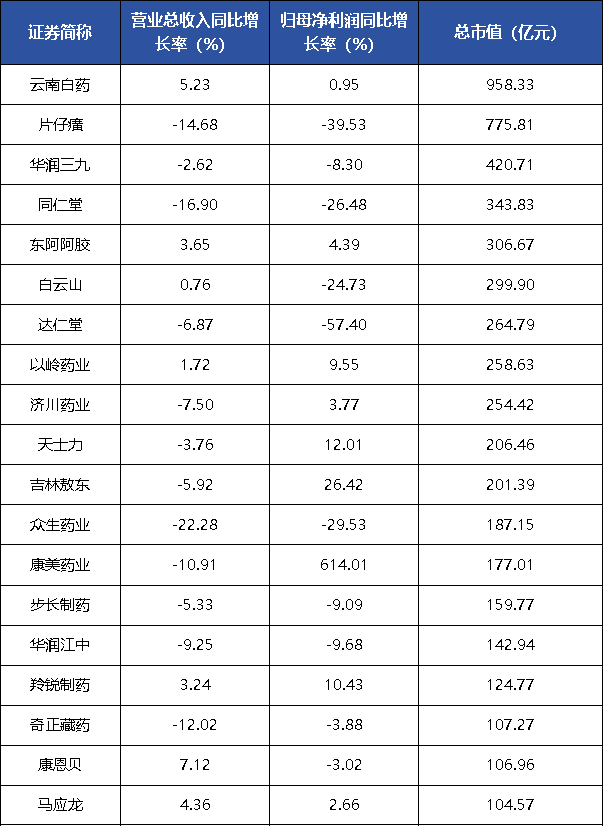
归母净利润同比增速剔除基数异常的康美药业后,算术平均值约为-6.1%,较2025年同期的34.5%出现大幅回落,行业盈利端的下行压力显著大于营收端。
从企业分布情况看,2024年三季报,19家企业中10家营收正增长、11家净利润正增长;2025年三季报,10家营收正增长、14家净利润正增长,彼时行业处于低基数下的利润修复周期。
而到2026年三季报,仅7家企业营收正增长、9家净利润正增长,其中净利润正增长企业中还包含了投资收益、低基数等因素,依靠主营业务实现营收利润双增的企业仅5家,行业增长的含金量明显下降。
在行业整体承压的背景下,部分企业主要依靠投资收益,或通过缩减费用开支等方式维持利润表的增长,典型案例包括吉林敖东、天士力。
其中,吉林敖东以26.42%的净利润增速(剔除康美)位居行业首位,同期营收同比下滑5.92%,且营收已连续三年负增长,利润与营收的背离主要由于投资收益及降本导致。
作为广发证券的核心股东之一,吉林敖东的投资收益在净利润中占比长期较高,2026年国内资本市场回暖,券商板块盈利修复,带动公司投资收益同比大幅增长,成为利润的核心拉动力。报告期内,公司投资净收益达30.35亿元,已高于当期归母净利润。从费用端看,报告期内,公司销售费用为4.58亿元,同比下降19.3%,降幅显著高于营收降幅。
天士力前三季度营收微降3.76%,归母净利润同比增长12.01%,在营收承压背景下保持双位数盈利增长。从费用端看,期内公司销售费用同比减少2.64亿元,研发费用同比减少1.25亿元,管理费用同比减少0.28亿元,同期归母净利润同比仅增加1.19亿元,利润正增长主要通过减费实现。
相比之下,羚锐制药、以岭药业、东阿阿胶、马应龙均实现营收与净利润双正增长,是中药百亿阵营中基本面最扎实的群体,其共性在于产品偏消费属性,院外市场占比高,受医保政策与医院端波动影响较小。
其中,羚锐制药前三季度营收增长3.24%,归母净利润增长10.43%,利润增速显著高于营收。从费用端看,公司期间费用相比去年基本维持稳定,业绩增长主要源于主业增长。但需要关注的是,公司往期三季度营收同比增速基本维持在10%左右,利润增速则大致处于15%-25%区间,而2026年前三季度,公司营收、利润增速均显著放缓,并创五年新低,增长瓶颈或已逐步显现。
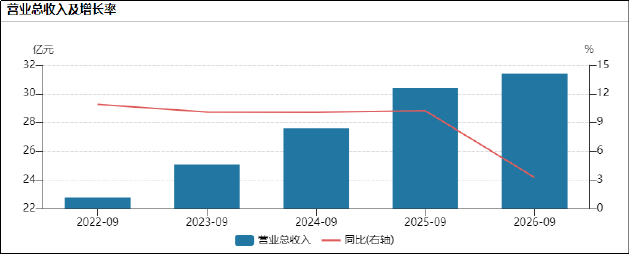
以岭药业前三季度营收增长1.72%,归母净利润增长9.55%,毛利率、净利率分别为64.05%、18.36%,较去年同期分别提升3.52、1.37个百分点,公司业绩继2025年修复后继续保持增长,逐步走出高基数阴影。
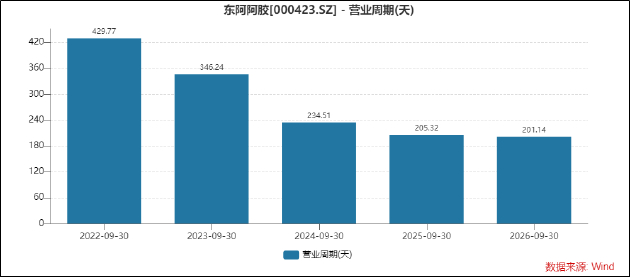
东阿阿胶前三季度营收增长3.65%,归母净利润增长4.39%,延续了2024年以来的复苏态势,但增速较往年均显著放缓。从营业效率看,公司近五年三季报营业周期持续缩短,周转效率不断提高,在消费复苏节奏偏慢的背景下,公司业绩整体展现出较强的韧性。
马应龙前三季度营收增长4.36%,归母净利润增长2.66%,保持稳中有进的发展态势。作为肛肠用药龙头,马应龙麝香痔疮膏市占率长期稳居行业第一,具备较强的品牌壁垒与用户粘性,基本盘较为稳固。虽然利润增速低于营收,但整体增长稳定性较强,归母净利润自2019年起始终维持正增,且现金流表现优异,期内经营活动产生的现金流净额达6.46亿元,高于当期净利润,是中药板块典型的“现金牛”型企业。
传统模式承压 多家龙头企业业绩失速
百亿中药企业中,同样有部分企业在2026年前三季度出现显著的业绩下滑,营收、利润均出现显著下降。
片仔癀与同仁堂作为品牌中药两大龙头,此前长期受益于产品提价与渠道扩容,业绩持续增长,但2026年三季报均出现营收利润双位数下滑,核心原因在于提价红利消退与渠道去库存压力,过去依赖提价、压货的增长模式难以为继。
其中,片仔癀前三季度营收同比下滑14.68%,归母净利润大幅下滑39.53%,下滑幅度位居行业前列。作为“药中茅台”,片仔癀此前凭借国家绝密配方的稀缺性与持续提价实现业绩与市值双重增长,但也导致渠道囤货现象严重,终端价格一度大幅偏离官方指导价,社会库存高企。
2025年以来,公司主动调控渠道推进库存去化,严控经销商出货量,加大直营与线上渠道投放比例,导致经销商进货量显著下降。叠加高端礼品消费需求疲软,片仔癀作为高端滋补礼品的需求有所回落,终端动销显著放缓。目前渠道去库存仍在进行时,业绩拐点尚待终端需求回暖与库存出清。
同仁堂前三季度营收同比下滑16.90%,归母净利润下滑26.48%,承压程度超出市场预期。同仁堂拥有丰富的经典名方资源,安宫牛黄丸、同仁牛黄清心丸等产品具备极强品牌力,但近年来增长过度依赖核心产品提价与渠道压货,终端运营能力相对薄弱。
2026年,一方面高端滋补与礼品类中药需求疲软,安宫牛黄丸等大单品终端动销放缓,同时安宫赛道竞品持续增多,市场竞争加剧,份额被分流;另一方面前期渠道库存积压,进入主动去库存周期,经销商进货节奏放缓,导致营收大幅下滑。
同时,众生药业、奇正藏药、步长制药等业绩依赖部分核心品种的公司业绩同样明显承压。
众生药业前三季度营收同比下滑22.28%,归母净利润下滑29.53%,是行业内营收下滑幅度最大的企业之一。公司核心品种复方血栓通胶囊是眼科与心脑血管领域的中成药大品种,营收占比长期处于高位。近年来受医保控费、医院端中成药使用限制加剧,以及同类竞品不断冲击,复方血栓通胶囊的销量与价格均承压,导致营收持续下滑。
奇正藏药前三季度营收同比下滑12.02%,归母净利润下滑3.88%,结束了此前的增长态势。近年来外用贴膏赛道竞争持续加剧,羚锐制药、云南白药、马应龙等企业纷纷布局同类产品,凭借更强的渠道能力与品牌力分流市场份额。
步长制药前三季度营收同比下滑 5.33%,归母净利润下滑 9.09%,主业持续承压。公司核心产品脑心通胶囊、稳心颗粒等心脑血管中成药,受医保控费、重点监控目录等政策影响,医院端销量持续下滑。同时此前依赖的学术推广营销模式面临监管趋严,销售费用调整影响终端覆盖,进一步加剧营收压力。
此外,华润三九、白云山等拥有多个品牌,或业务横跨多个领域的综合型药企业绩表现同样欠佳。
其中,华润三九前三季度营收同比下滑2.62%,归母净利润下滑8.30%,继2025年前三季度净利润下滑20.51%后继续下滑,连续两年盈利负增长。
白云山前三季度营收微增0.76%,但归母净利润大幅下滑24.73%。白云山业务涵盖中药、大健康、医药商业、化学药等多个板块,业务结构庞杂,其中低毛利的医药商业占比较高,拉低了整体盈利水平。三季报数据显示,期内公司毛、净利率分别为16.32%、4.13%,均创下历史新低。
整体来看,2026 年前三季度中药百亿企业阵营业绩分化加剧,行业过去依靠提价、渠道压货、销售费用驱动的模式逐步失效。未来中药行业或将告别普涨行情,企业需要回归产品主业,优化渠道与库存管理,挖掘院外消费市场潜力,方能实现高质量可持续增长。
