

国内CXO产业自2021年景气高点回落,行业同时面对订单集中退潮,全球生物医药投融资收缩的需求侧压力,以及前期产能集中投放后的供给消化压力,历经三年深度调整后,2025年、2026年,行业呈现企稳态势。
近日,国内头部CXO企业披露三季报。从季报数据看,行业营收增速逐季抬升,在手订单规模持续走高,周期触底修复的信号逐步显现。
业绩订单双回升 行业底部有效性逐步验证
从产业周期运行的普遍规律来看,CXO行业的复苏始终遵循龙头先行、二线跟随、全行业逐步修复的传导路径。2024年是本轮调整周期的业绩底部,国内CXO板块整体营收增速降至3%以下,超半数企业出现单季度收入同比下滑。
2025年行业进入弱修复阶段,头部企业率先实现增速转正,板块整体增速回升至10%左右。2026年以来,修复节奏持续加快,增速逐季抬升的趋势从龙头扩散至更多企业,产业级的复苏拐点已基本确立。
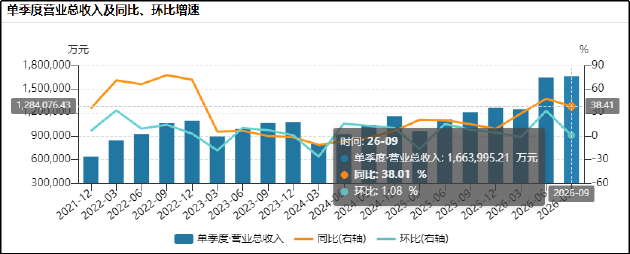
从龙头企业来看,药明康德凭借全球客户布局与全品类服务能力率先走出低谷。2026年前三季度公司实现营收455.37亿元,同比增长38.59%;单三季度实现营收166.40亿元,同比增长38.01%,创下上市以来单季营收新高,增速已回到高增长区间。
细分领域CDMO龙头凯莱英复苏节奏整体滞后1-2个季度。公司前三季度实现营收53.95亿元,同比增长16.52%;单三季度实现营收17.88亿元,同比增长24.04%,增速较上半年明显加快,进入加速修复通道。
特色型CDMO企业,如九洲药业、博腾股份,受大客户项目节奏波动、业务结构相对单一等因素影响,修复斜率相对平缓。九洲药业前三季度累计营收39.37亿元,同比下滑5.38%,单三季度实现营收13.61亿元,同比增长5.58%,结束了此前两个季度的负增长态势。
博腾股份前三季度实现营收27.65亿元,同比增长8.7%,单三季度营收9.75亿元,同比增长5.6%,连续三个季度营收实现同比、环比正增长,边际改善信号明确。从三季报数据看,处于行业不同生态位的企业同时出现边际改善信号,产业底部的有效性或已得到验证。
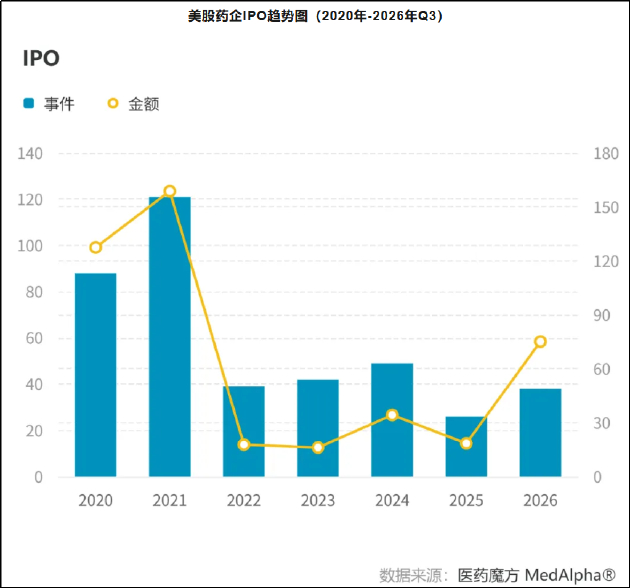
从全球需求大盘看,2026年前三季度全球生物制药风险投资总额接近240亿美元,全年预计可达330亿美元,虽未回到2021年的历史高点,但已稳步走出2022年的低谷。与此同时,全球Biotech IPO窗口重新打开。医药魔方数据显示,2026年前三季度,美股Biotech共有38起IPO事件,总计融资75.07亿美元。企业现金流改善后研发投入意愿逐步回升,为CRO业务提供了需求支撑。
需求回暖直接体现为行业订单景气度的回升,截至2026年三季度末,药明康德持续经营业务在手订单突破767.4亿元,同比增长36.4%,首次突破700亿元。基于2026年前三季度的业绩表现,药明康德再次上调2026年全年业绩指引,预计2026年公司整体收入由585亿元-605亿元上调至610亿元-619亿元,持续经营业务收入同比增速由35%-39%上调至40%-42%。
凯莱英上半年不含已确认收入的在手订单总额为16.73亿美元,同比增长53.77%,2026年初至中报期间的新签订单同比增长54.59%。三季度订单热度延续,公司合同负债较中报数据增长7.73%。
九洲药业前三季度CDMO业务新增项目同比增长25%以上,未来12个月在手订单规模超50亿元,临床后期及商业化项目占比稳步提升。博腾股份则预计第四季度营业收入同比增速将提升至20%-30%,显著高于前三季度水平。
从供给侧看,2025年以来,行业产能扩张周期正式落幕,资本开支增速大幅回落。从三季报数据看,药明康德、凯莱英等头部企业已将资本开支强度调至正常水平,部分二线企业则主动关停低效产能、处置海外闲置资产,通过供给侧收缩优化产能结构。例如博腾股份终止斯洛文尼亚投资项目,是行业供给出清的典型表现。
反映到盈利端,行业毛利率已走出底部区间,进入修复通道。药明康德2026年前三季度经调整Non-IFRS毛利率达54.8%,较上年同期提升7.8个百分点,恒定汇率口径下提升9.2个百分点,回到历史高位区间;前三季度扣非归母净利润164.77亿元,同比增长73.03%,显著高于营收增速。
博腾股份整体毛利率约34%,同比提升近5个百分点,剔除减值影响后,持续经营业务扣非净利润同比增长约201%。凯莱英前三季度扣非归母净利润7.28亿元,同比微增0.04%,但单三季度扣非归母净利润2.03亿元,同比增长25.70%,利润增速已经追上并超过收入增速。九洲药业单三季度扣非归母净利润2.29亿元,同比增长4.02%,盈利修复节奏相对平缓。
新赛道接棒增长 行业集中度持续提升
结合具体业务来看,本轮行业复苏中,TIDES(多肽、寡核苷酸)、CGT(细胞基因治疗)等新分子赛道保持高速增长,成为拉动行业复苏的核心引擎。
从四家样本企业的数据看,新分子业务增速普遍显著高于传统小分子业务,增长动能的切换较为明确。药明康德TIDES业务前三季度收入115.2亿元,同比增长46.9%,服务客户数同比提升37%、服务分子数同比提升86%,增长势头强劲,是公司收入与利润增长的核心贡献板块。
凯莱英新兴业务前三季度收入19.23亿元,同比增长50.20%,占总收入比重提升至35.6%,其中化学大分子、生物大分子和制剂业务均实现强劲增长,对整体营收的拉动作用持续增强。
博腾股份细胞与基因治疗CDMO业务前三季度收入同比增长约107%,新分子业务快速放量,成为第二增长曲线。九洲药业多肽等新业务订单持续增长,但受限于当前产能规模尚未完全释放。
当下,全球新药研发管线正持续向新分子类型迁移,多肽、寡核苷酸、基因治疗等新型药物在慢性病、罕见病、肿瘤等领域展现出巨大的治疗潜力,全球在研管线数量快速增长。相较于传统小分子,新分子药物研发生产难度更大、技术壁垒更高、外包渗透率也更高,且全球产能供给相对紧缺,正处于产业转移的快速渗透期。
国内CXO企业凭借提前布局的技术平台与成本优势,正在承接这一轮全球新分子产能转移。经过多年技术积累,国内企业在多肽合成、寡核苷酸制备、CGT工艺开发等领域已逐步建立全球竞争力,能够覆盖从早期研发到商业化生产的全流程服务,获得了全球大药企与Biotech的广泛认可。
本轮周期调整带来的另一个变化是行业竞争格局的持续变动,马太效应进一步强化。从四家企业的增速差可以直观看到行业集中度的不断提升,前三季度药明康德营收增速达38.59%,显著高于行业平均水平;凯莱英保持16.52%的稳健增长;九洲药业、博腾股份增速分别在个位数区间,头部企业的增长速度明显快于二线企业,市场份额持续向头部集中。
从中长期看,全球生物医药投融资的持续回暖、创新药研发向新分子类型迁移的产业大趋势,以及国内创新药产业的崛起,将共同支撑行业进入新一轮上行周期。综合药明康德、凯莱英、九洲药业、博腾股份四家头部企业的三季报数据与产业运行规律来看,国内CXO行业复苏拐点已现。
但同时,行业复苏也同样面临多重现实约束。外部层面,欧美医药供应链本土化、生物安全相关管制政策的长期趋势未变,国内头部企业海外收入占比普遍超七成,地缘政策不确定性始终是行业核心外部风险。
内部层面,传统小分子中低端产能过剩、价格竞争的压力尚未完全出清,新兴赛道若产能集中投放节奏快于需求增长,也存在阶段性供需错配的可能,行业是否已具备全员高增长的基础仍待观察。
