

近日,力诺药包正式向港交所递交上市申请,冲刺“A+H”两地上市,招商证券国际与力高金融集团担任联席保荐人。
与多数IPO企业不同,力诺药包选择在核心主业收入下滑近四成、净利润腰斩、经营性现金流持续为负、控股股东近八成股权质押的时间窗口启动赴港上市。作为国内药用玻璃行业排名第九、市场份额仅2.4%的二线玩家,力诺药包能否顺利登陆港股市场?
利润腰斩、经营性现金流持续失血
从财务数据看,2026年上半年,公司实现营业收入6.73亿元,同比大幅增长34.93%,但期内归母净利润仅3115.74万元,同比下降23.95%;扣非归母净利润2515.20万元,同比下降13.09%;基本每股收益0.12元,同比下降33.33%,加权平均净资产收益率仅1.74%,较上年同期下滑0.94个百分点。
从单季度表现看,2026年第二季度公司单季实现营收3.53亿元,同比增长58.41%,但单季归母净利润亏损984.51万元,同比大幅下滑2319.13%;扣非净利润亏损1472.57万元,亏损额较上年同期进一步扩大81.03%。
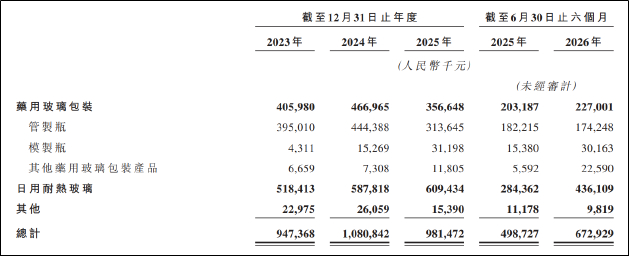
拉长周期看,2023-2025年,公司营业收入分别为9.47亿元、10.81亿元和9.81亿元,同比增速从15.25%、14.09%骤降至-9.19%;归属净利润分别为6591.77万元、6606.76万元和3966.04万元,同比增速为-43.49%、0.23%和-39.97%。两年时间,公司净利润规模几近腰斩。
现金流层面,2023年和2024年,公司经营现金流分别为正6080万元和正1.23亿元,尚属健康。但2025年转负至-1933万元,2026年上半年缺口进一步扩大至负6830万元。净利润为正、经营现金流却连续净流出的原因在于存货与应收账款持续攀升。
2024年末公司存货为2.73亿元,2025年末增至4.58亿元,同比增长67.8%;到2026年6月末,存货进一步升至5.14亿元,占总资产比例达到18.14%。存货周转天数则从2024年的86天延长至2025年的143天,2026年上半年进一步升至168天。
2025年末,公司现金及现金等价物尚有4.02亿元;到2026年6月末已降至2.52亿元;再到2026年8月末,仅剩1.06亿元。
主业量价齐跌 跨界半导体故事待考
业务方面,公司收入增长几乎全部由耐热玻璃业务拉动。2026年上半年日用耐热玻璃实现收入4.36亿元,同比大增53.36%,占总收入的64.81%。而药用玻璃包装收入2.27亿元,同比仅增长11.72%,占比33.73%。药用玻璃占比已萎缩至三分之一,公司名字叫“药包”,收入大头却已不是药包。
具体到产品,药用玻璃包装的核心产品是管制瓶,而管制瓶正在经历惨烈的量价齐跌。根据招股书披露的数据,管制瓶平均售价从2023年的0.12元每只,降至2024年的0.11元每只,2025年进一步降至0.10元每只,三年降价约17%。
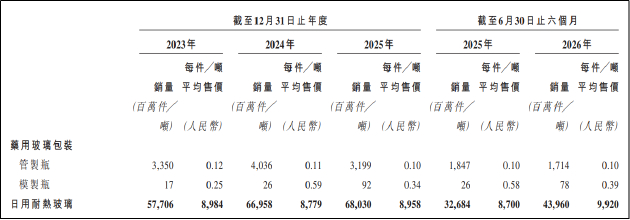
与此同时,管制瓶销量从2024年的40.36亿只缩至2025年的31.99亿只,一年暴跌20.7%。量价齐跌之下,公司产能利用率的大幅下滑。药用玻璃包装产能利用率从2023年的93.1%一路降至2025年的68.8%,2026年上半年仅微弱回升至70.5%,仍有近三成产能闲置。
2025年全年,公司药用玻璃库存量超14亿支,同比增长56.95%。在主业收入下滑、需求疲软的背景下,存货翻倍式增长或已显示出产品滞销信号。
传统药包业务承压下,力诺药包开始寻找新的增长点。先进封装是AI算力芯片的核心配套环节,玻璃基片因热稳定性好、介电损耗低、平整度高,被资本市场视作下一代封装基板的潜在替代材料。力诺药包在港股IPO招股书中,将半导体封装玻璃基片列为核心募投方向,计划募资建设480万片/年的产业化产线。
然而,公司2026年6月才宣布中试窑炉点火,启动初步试产,并向行业参与者提供样品验证。从中试到量产,再到通过客户认证、实现规模化销售,还有很长的路要走。
同时,半导体行业对材料性能、稳定性、一致性要求极高,而力诺药包作为传统制造业企业,跨界进军半导体,在技术积累、专利布局等方面都没有明显优势,最终能否在市场中占据一席之地存在高度不确定性。
从研发费用看,2025年公司研发费用仅3436.56万元,占营收比例3.50%,研发资金十分有限。以这样的研发体量,能否支撑起半导体玻璃这样的高科技业务或存疑。因此,力诺药包的半导体玻璃基片业务,究竟是真正的第二增长曲线,还是配合IPO的概念炒作,仍需要时间检验。
此外,力诺药包对募集资金的使用效率和规划能力,也值得打上问号。力诺药包2021年IPO时披露了五大募投项目,合计拟投资约5.39亿元。五年过去,相关募投项目的推进情况却不尽如人意。
例如,“LED光学透镜用高硼硅玻璃生产项目”承诺募集资金投资额8937.48万元,原计划在上市后一年内建成投产。2022年12月,项目第一次延期至2023年底,2023年12月第二次延期至2024年底,2024年12月第三次延期至2025年底,2025年12月第四次延期至2026年底,最终在2026年8月正式宣告终止。
从2021年上市到2026年终止,整整五年时间,该项目累计仅投入3129.1万元,投资进度35.01%,连一半都不到。
2026年6月,公司又宣布变更可转债募集资金用途,将原计划全部投入“轻量药用模制玻璃瓶项目”的资金,拆分出8400万元用于收购创扬股份30%股权,700万元用于RTU及预灌封注射器产业化项目。
除了经营层面之外,公司在股权结构同样存在隐忧。截至H股递表前,公司控股股东力诺投资控股已将其持有的5393万股A股质押给商业银行,占其全部持股的78.28%,占公司总股本的20.16%。
更值得关注的是,股权质押的融资用途并非用于上市公司自身发展,而是为集团体系内其他关联公司提供担保,借款方包括力诺集团、山东力诺实业、力诺瑞特新能源。大股东近乎清仓式质押,若集团体系内任何一家关联主体出现债务违约,或均将导致上市公司股权受到波及。
