


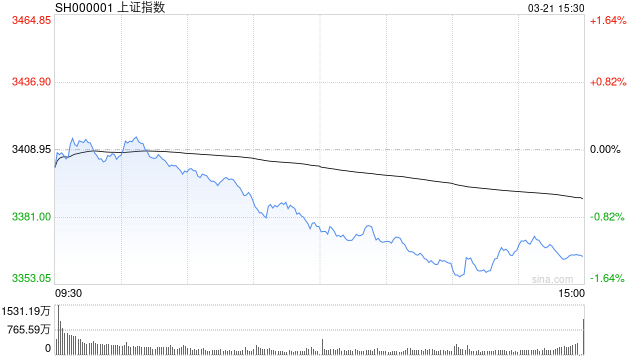
11月18日消息,三大指数集体高开,CPO板块涨幅居前。截至今日开盘,沪指涨0.33%,报3596.55点;深成指涨0.37%,报10678.30点;创指涨0.61%,报2306.12点。
消息面:
1、商务部新闻发言人就美商务部发布限制远程获取先进半导体相关措施答记者问表示,美方做法背离两国元首达成的重要共识,破坏市场规则和国际经贸秩序,中方对此强烈不满、坚决反对,若美方一意孤行,中方将采取反制措施,坚定维护国家主权、安全、发展利益。
2、英伟达第三季度营收1158亿美元,同比增长103.1%,预期1093.3亿美元,其中数据中心营收1076亿美元,同比增长110%,预期1018.7亿美元。公司预计第四季度营收1261亿至1339亿美元,预期1252.5亿美元。公司首席财务官上调2028年营收增长预期,预计2028财年营收将增长75%,云业务积压订单达2.5万亿美元;董事会批准增加1500亿美元股票回购计划。
3、工信部同意北京市、河北省、上海市、江苏省、浙江省、安徽省、湖北省、广东省开展6G创新发展部省协同试点,试点省(市)在实施6G相关项目时,涉及商业应用的企业应依规取得电信业务经营许可。
4、广东省人民政府印发《数字广东建设“十五五”规划》,加快打造新的万亿级数字产业集群。壮大集成电路制造、先进封测等产业。培育光通信芯片、光传感芯片等产业集群,布局人工智能芯片设计和制造。
5、商务部等9部门发布关于深入推进再生资源回收体系建设、促进回收行业高质量发展的意见。意见提出,加强废旧动力电池回收处理。修订实施《报废机动车回收管理办法实施细则》,推动新能源汽车“车电一体报废”回收拆解。
6、长鑫科技高级副总裁黄丹阳在2026年第三季度业绩说明会上表示,2026年四季度DRAM产品供给紧缺格局将继续延续,公司预计毛利率将保持稳定,高附加值新产品不断推出对盈利能力形成支撑。
7、欧科亿公告,拟定增募资不超9.5亿元,用于AIPCB钻针用超细硬质合金棒材研发项目等。
8、三丰智能公告,公司董事被立案调查并实施留置。
9、名创优品公告,第三季度收入66.25亿元、同比增长14.3%,期内利润2.906亿元、同比下降34.4%。
10、生益科技公告,股票连续三个交易日收盘价格跌幅偏离值累计超20%,经自查公司及股东不存在应披露而未披露的重大信息,生产经营正常、订单饱满。
11、微博公布2026年第三季度未经审计财务业绩,期内净收入4.102亿美元,同比下降7%;归属于股东的净利润为2450万美元,同比下降88.9%。
12、美股三大股指集体收跌,道琼斯指数跌1.64%,标普500指数跌1.02%,为连续第四个交易日下跌,创9月以来最长连跌,纳斯达克综合指数跌0.74%。
13、英伟达临时CEO克雷斯表示,根据多年期协议,Hopper GPU的重新签约价格最高达到原价的两倍,而B300自推出以来价格上涨超过60%。克雷斯还表示,英伟达各代GPU租赁价格全面上涨。
14、美国知名做空机构浑水宣布做空英伟达。
15、随着投资者押注美联储将在通胀持续高企之际进一步加息,美国10年期国债收益率位于5%以上的时间正在接近近20年以来的最长。
16、美联储穆萨莱姆表示,春季前可能需要“数次”加息;通胀持续高企的风险显著;实际政策利率需要上升约1个百分点。
17、据半导体行业17日消息,三星电子与苹果正在敲定DRAM半导体长期供货协议,将于明年上半年起生效,有效期4‑5年。
18、SpaceX最快可能于本周启动400亿美元债务融资的部分发行,约40亿美元债券可能在数日内发售。
19、OpenAI推出新的Astra AI模型GPT-6.2 Astra,定价为每百万Token输入8美元、缓存输入0.40美元、输出40美元。
机构观点:
华龙证券认为,当期市场尽管仍会受到一些不确定因素的扰动,但从科技板块中长期盈利预期向好、稳市政策信号明显等积极因素来看,市场具备阶段博弈反弹的条件。建议关注科技与先进制造领域的电子、通信、计算机、电力设备等;内需端的家用电器、汽车、医疗器械、基础化工、有色金属;以及政策方向聚焦的具身智能、商业航天等板块。
大同证券表示,仍需警惕出现“黑天鹅”事件。在经历月度级别的回调之后,科技板块整体风险加速出清,估值已相对合理;另外,管理层多项稳市举措出台,有效维护投资者预期;叠加宏观数据表现稳定,市场向下空间相对有限。
