近期,9家A股股份行2026第三季度报告悉数出炉,业绩表现如何?
从经营业绩看,前三季度,上述股份行营业收入均实现了正增长,但增速分化显著。华夏银行同比大增18.5%,兴业银行、光大银行、浙商银行营收增速偏弱,均不足0.3%。值得一提的是,中信银行前三季度营收超越兴业银行,跻身股份行第二位。对比营收表现,盈利端承压更为突出,四家股份行归母净利润同比增速为负,其中光大银行降幅超过23%,华夏银行和民生银行净利均呈两位数下滑,兴业银行同比下降3.8%,增收不增利特征凸显。
资产端方面,截至9月末,A股股份行总资产均较上年末有所抬升,华夏银行、浙商银行资产增速均超6%。但环比二季度末,招商银行、兴业银行、中信银行和平安银行资产规模均出现了不同程度的收缩。
光大银行净利降超23%,
中信银行营收超越兴业银行
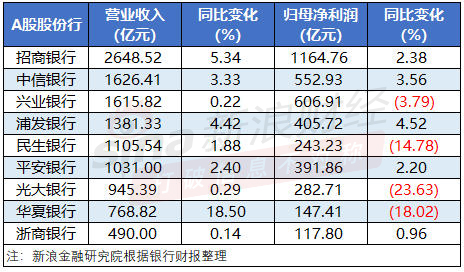
作为股份行的标杆,招商银行前三季度实现营业收入2648.52亿元,同比增长5.34%。此外,该行实现净利息收入1693.79亿元,同比增长5.83%;净手续费及佣金收入586.14亿元,同比增长4.29%。
此外,中信银行和兴业银行前三季度营业收入均超1600亿元,分别达1626.41亿元、1615.82亿元。值得关注的是,今年上半年,中信银行营业收入为1094.08亿元,规模尚低于兴业银行。进入三季度后,中信银行营收实现反超,位列股份行第二位。
相对而言,光大银行、华夏银行前三季度营业收入未超过1000亿元,浙商银行未超过500亿元。
从营收增速看,华夏银行前三季度营收同比增长18.5%,7-9月营收同比增长32.10%。该行解释,主要是利息净收入及公允价值变动损益增加所致。
相比来看,兴业银行、光大银行、浙商银行营收增速偏弱,均不足0.3%。
兴业银行方面表示,前三季度,公司实现营业收入1615.82亿元,同比增长0.22%,增速较半年度由负转正。其中,实现利息净收入1085.31亿元,同比下降2.19%,主要受资产利率下行和业务结构变动等因素影响。此外,该行实现手续费及佣金净收入209.21亿元,同比增长4.18%。
另外,光大银行前三季度实现营业收入945.39亿元,比上年同期增长0.29%。其中,利息净收入713.90亿元,比上年同期增长3.64%;手续费及佣金净收入138.76亿元,比上年同期下降10.49%。
浙商银行实现营业收入490.00亿元,同比增长0.14%。其中利息净收入334.22亿元,同比下降2.95%。
值得关注的是,股份行盈利端承压更为突出,近半股份行归母净利润同比增速为负。
其中,前三季度,光大银行归母净利润282.71亿元,同比下降23.63%。此外,华夏银行、民生银行净利均呈两位数下滑,兴业银行同比下降3.8%,增收不增利特征凸显。
四家股份行资产规模环比下降,
光大银行不良率增加27bp
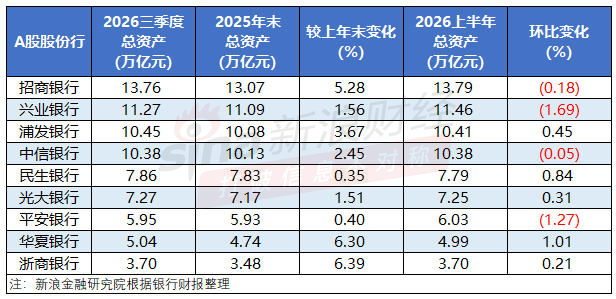
截至2026年9月末,A股全国性股份行中,除平安银行、华夏银行和浙商银行外,其他6家股份行总资产均超过6万亿元。
其中,招商银行稳坐股份行第一宝座,资产总额137604.56亿元,较上年末增长5.28%,主要是由于其贷款和垫款、金融投资等增长所致。
与此同时,兴业银行、浦发银行和中信银行资产规模均超过10万亿元,分别为11.27万亿元、10.45万亿元、10.38万亿元。
不过,环比6月末来看,招商银行、兴业银行、中信银行和平安银行9月末资产规模均出现了不同程度的“缩水”。今年上半年末,平安银行总资产曾一度突破6万亿元,但截至三季度末,其规模回落至6万亿元以内。
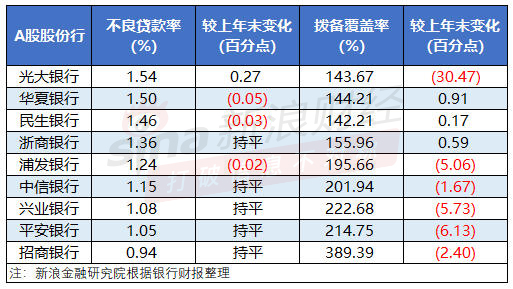
资产质量方面,截至2026年9月末,华夏银行、民生银行和浦发银行不良贷款率均较上年末有所下降,分别下降5bp、3bp、2bp。与此同时,浙商银行、中信银行、兴业银行、平安银行和招商银行不良贷款率均较上年末持平。
光大银行不良贷款率在A股股份行中最高,为1.54%,比上年末上升0.27个百分点。与此同时,其不良贷款余额624.01亿元,比上年末增加116.59亿元。
在该行近期召开的2026年第三季度业绩说明会上,风险管理部总经理苗逢光表示,对于不良资产,该行持续加大清收化解力度,以最大程度挖掘不良资产的价值,有效减少损失,抵补拨备。下一阶段,该行将在稳妥有序的前提下,继续保持合理的不良贷款处置力度,全力推动风险资产的有序处置化解。
相对来看,招商银行资产质量保持稳健,9月末不良贷款率维持在0.94%,与去年末水平持平,持续低于1%。
拨备覆盖率方面,截至今年9月末,招商银行拨备覆盖率仍“一骑绝尘”,达389.39%;其次是兴业银行、平安银行、中信银行,拨备覆盖率均高于200%。对比而言,华夏银行、光大银行和民生银行拨备覆盖率均不足150%。
对比上年末,华夏银行、浙商银行和民生银行9月末拨备覆盖率实现抬升。相较来看,光大银行拨备覆盖率下滑幅度最为突出,较上年同期减少30.47个百分点,风险抵补水平明显走弱。
四家股份行净息差下滑,
民生银行1.47%垫底
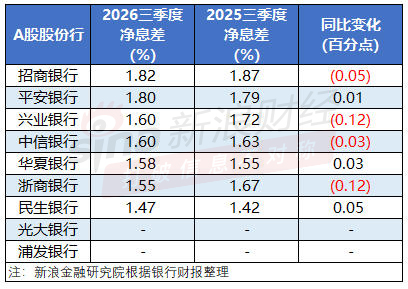
从披露最新净息差数据的A股股份行看,招商银行净息差排名第一,为1.82%。该行指出,1-9月,其净利息收益率下降5个基点;7-9月,净利息收益率1.82%,环比二季度持平。
针对净息差三季度表现,该行指出,受上年贷款市场报价利率(LPR)下调对贷款重定价的影响,叠加有效需求尤其是零售贷款需求不足、资产定价承压、存量债券投资收益率尚未筑底等因素,生息资产收益率同比有所下降,是拉低净利息收益率的主要因素。
招商银行副行长兼任财务负责人彭家文在2026年三季度业绩交流会上表示,银行业净息差仍会面临下行压力,从行业总体情况来看,仍会承压前行。
他强调,展望未来,息差下行压力并未根本性缓解。一方面,整体贷款需求仍会面临不足,围绕贷款定价的竞争仍然激烈,资产收益率下行的压力仍会持续。另一方面,从负债端来看,存款成本下降的空间已经十分有限。
与此同时,平安银行净息差1.80%,较去年同期上升1个基点,较去年全年上升2个基点,负债成本优化有效支撑净息差企稳。
此外,兴业银行、中信银行净息差均为1.6%。其中,兴业银行净息差同比下降12bp;中信银行净息差同比下降3bp。
对于息差表现,兴业银行计划财务部总经理林舒表示,展望明年,在LPR不变情况下,该行息差同比降幅有望收窄。
另外,华夏银行和浙商银行净息差均未超过1.6%。其中,浙商银行净利息收益率为1.55%,同比下降0.12个百分点。
浙商银行行长吕临华在2026年三季度业绩交流会上表示:“浙商银行积极应对需求恢复偏弱、息差收窄等行业趋势,持续优化资产负债结构,在行业净息差普遍承压背景下,净利息收益率为1.55%。”
整体来看,民生银行净息差在7家股份行中垫底,较上年同期提升0.05个百分点至1.47%。