国有六大行2026年前三季度“成绩单”出炉!
前三季度,六家国有大行合计实现营业收入2.98万亿元,同比增超9%;合计实现归母净利润1.14万亿元,同比增超6%,日赚超41亿元。具体到机构层面,六大行均实现了营业收入和归母净利润的“双增”。其中,农业银行营业收入、归母净利润增速均排大行之首,前者同比增长12.33%,后者同比增长7.1%。同时,从盈利绝对值看,工商银行依旧稳坐“头把交椅”,两项指标双双居于首位。
值得关注的是,截至今年9月末,中国银行拨备覆盖率从去年末的200.37%降至198.3%,跌破200%关口。与此同时,农业银行拨备覆盖率降至289.13%,工商银行降至211.64%,邮储银行降至204.74%,交通银行降至200.11%。六大行中,仅建设银行实现相关指标增长,较去年末增加0.06个百分点至233.21%。
农行营收净利增速双第一,
三家大行手续费及佣金净收入下降

从前三季度盈利表现看,六家国有大行均实现了营业收入与归母净利润的双增长。
营业收入方面,工商银行依旧稳坐“头把交椅”,前三季度实现营收6959.47亿元,同比增长8.74%。拆分营收结构,该行利息净收入5190.54亿元,增长9.64%;非利息收入1768.93亿元,增长6.17%,其中,手续费及佣金净收入922.80亿元,增长1.55%。
其次是建设银行,前三季度实现营业收入6389.39亿元,同比增长11.37%。此外,该行实现利息净收入4704.06亿元,较上年同期增长10.01%。非利息收入1685.33亿元,较上年同期增长15.36%。对于相关指标增长的原因,该行解释,主要是受市场因素影响,债券投资和权益类投资相关收益同比增加。相对而言,该行手续费及佣金净收入出现下滑,同比降超5%至844.12亿元。
营业收入排名第三位的大行是农业银行,该行前三季度实现营业收入6188.12亿元,同比增长12.33%。利息净收入4725.41亿元,同比增长10.59%。手续费及佣金净收入625.84亿元,同比下降10.44%。
此外,中国银行实现营业收入5263.65亿元,同比增加351.61亿元,增长7.16%。利息净收入3596.06亿元,同比增加338.14亿元,增长10.38%。同时,该行手续费及佣金净收入656.39亿元,同比增加0.48亿元,增长0.07%。
邮储银行、交通银行今年前三季度营业收入均超2000亿元。
其中,1-9月,邮储银行实现营业收入2816.10亿元,同比增加165.30亿元,增长6.24%。拆分来看,该行实现利息净收入2201.42亿元,同比增加96.37亿元,增长4.58%。此外,该行实现手续费及佣金净收入251.07亿元,同比增加20.13亿元,增长8.72%。
交通银行营业收入2156.53亿元,同比增长8.02%。其中,利息净收入1406.94亿元,同比增加120.46亿元,增幅9.36%。而手续费及佣金净收入288.76亿元,同比减少5.22亿元,降幅1.78%。
从归母净利润表现看,前三季度,工商银行以2856.4亿元位居大行首位;建设银行、农业银行净利均超2300亿元,分别为2742.26亿元、2365.46亿元;中国银行净利为1874.82亿元,邮储银行为800.56亿元,交通银行为742.62亿元。
交行、邮储不良率上升,
中行拨备覆盖率跌破200%
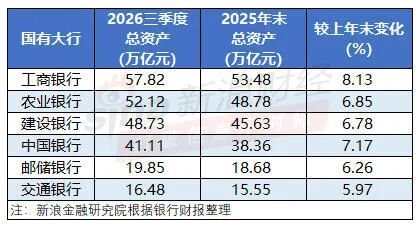
截至9月末,六家国有大行资产规模均较上年末上升。其中,工商银行总资产578234.37亿元,比上年末增加43456.64亿元,增长8.13%;农业银行总资产521247.98亿元,比上年末增加33401.24亿元,增长6.85%;建设银行资产总额48.73万亿元,较上年末增加3.09万亿元,增长6.78%;中国银行资产总计411084.49亿元,比上年末增加27503.73亿元,增长7.17%;邮储银行资产总额198513.16亿元,较上年末增加11692.49亿元,增长6.26%;交通银行资产总额164760.80亿元,较上年末增长5.97%。
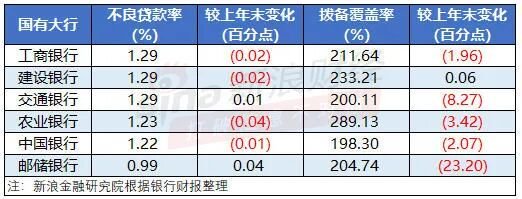
从资产质量看,截至三季度末,四家国有大行不良贷款率较上年末有所下降。
截至9月末,工商银行不良贷款率1.29%,较上年末下降0.02个百分点;建设银行不良贷款率1.29%,较上年末下降0.02个百分点;农业银行不良贷款率1.23%,比上年末下降0.04个百分点;中国银行不良贷款率1.22%,比上年末下降0.01个百分点。
相对而言,邮储银行不良贷款率0.99%,较上年末上升0.04个百分点。不过,从六家国有大行整体不良情况看,该行仍是唯一一家不良率不足1%的大行。
邮储银行副行长、董事会秘书杜春野在2026年第三季度业绩说明会上表示,资产质量一直是该行重点关切的对象,前三季度,该行资产质量边际企稳,多项数据呈现边际企稳的态势,不良率、逾期率环比分别下降1bp和3bp,特别是年化不良生成率,同比下降2bp至0.91%,是2025年以来的最低水平。
此外,交通银行不良贷款率1.29%,较上年末上升0.01个百分点。另外,该行不良贷款余额1238.92亿元,较上年末增加69.09亿元。
截至三季度末,六大行拨备覆盖率普遍出现下滑,仅建设银行实现相关指标增长,较去年末增加0.06个百分点至233.21%。
截至今年9月末,中国银行拨备覆盖率从去年末的200.37%降至198.3%,跌破200%关口。与此同时,农业银行拨备覆盖率降至289.13%,工商银行降至211.64%,邮储银行降至204.74%,交通银行降至200.11%。
3家大行净息差抬升,
邮储银行净息差下降8bp

从净息差表现看,工商银行、中国银行和交通银行前三季度净息差均实现了同比抬升。
具体来看,交通银行净利息收益率1.24%,同比上升4个基点;工商银行年化净利息收益率1.29%,同比上升1个基点;中国银行净息差1.27%,同比增加1个基点。与此同时,建设银行净利息收益率为1.36%,与上年同期持平。
相对而言,农业银行净利息收益率为1.28%,同比下降0.02个百分点;邮储银行净利息收益率同比下降0.08个百分点至1.6%,但数值仍位列大行之首。
在今年召开的三季度业绩说明会上,多家国有大行高管也提及了净息差相关情况。
建设银行副行长、董事会秘书纪志宏指出,前三季度,集团净息差1.36%,较去年全年上升2个基点,较好地实现了量、价、险和结构的统筹,表现优于可比同业。边际表现看,净息差较上半年小幅下降1个基点,主要受两方面因素影响:一是银行存款季度新增节奏影响,下半年到期的中长期定期存款相对较少;二是债券市场利率中枢延续下行趋势,三季度十年期国债平均即期收益率1.73%,较上季度下降5个基点,对当季收益表现带来一定影响。
展望全年,纪志宏表示,建设银行有信心通过积极主动管理,保持净息差在可比同业中的领先水平。
此外,农业银行资产负债管理部总经理王霄勇表示,前三季度,农业银行净息差1.28%,与上半年持平,延续了上半年以来运行平稳的良好态势,为全行经营业绩稳中向好提供有力支撑,预计全年净息差水平将继续保持总体稳定。
对于净息差相关问题,工行资产负债部相关负责人表示,得益于负债成本下行的改善效果,该行净息差仍呈现企稳态势。前三季度净息差为1.29%,较上年提升了1BP,与中期基本持平。
他表示:“展望今后两年,我们的基本判断是,如果政策利率保持稳定,我行净息差在年内有望企稳筑底,明年或将存在小幅收窄的压力。”