

铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
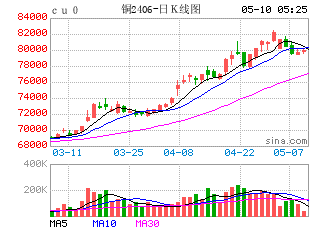
隔夜内外铜价大幅走弱,国内精炼铜现货进口窗口持续打开,COMEX-LME铜价差至-100美元/吨附近。宏观方面,美联储10月议息会议纪要显示,几乎所有与会者认为,基于对通胀和劳动力市场的基准预测,进一步上调利率目标区间可能是适宜的;两名与会者指出,若后续通胀数据不佳,下次会议可能考虑一次超过25个基点的加息。另外,美联储内部加息分歧加剧,理事沃勒主张12月加息50个基点,称核心CPI环比涨幅已触及关键门槛;纽约联储主席威廉姆斯则认为无需激进加息,渐进式政策仍然有效。地缘政治方面,美伊再度交火,伊朗袭击科威特与巴林境内美军设施。库存方面,LME铜下降200吨至327400吨,Comex铜库存下降77吨至730751吨,SHFE铜仓单增加576吨至7406吨,BC铜仓单下降326吨至828吨。需求方面,国内社会库存处在历史低位,现货较沪铜主力合约维系高升水格局。在美联储加息预期、官员们持续释放鹰派言论以及美股AI叙事减弱下,最终推动铜价出现大幅下跌行情,这可以看做是一次看空情绪的释放,但同时也打破了投资者对于铜价持续看多的“信仰”。另外,本轮下跌COMEX-LME价差再次倒挂至-100美元/吨,若价格持续倒挂,囤积在美国的库存存在外流风险,对LME甚至国内铜价也会形成较大压力。综合来看,宏微双弱延续,铜价预计维持震荡偏弱格局,外盘主导下行压力、内盘被动跟跌但现货维系偏高升水格局。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
隔夜LME镍跌3.68%报15850美元/吨,沪镍跌3.12%报119260元/吨。库存方面,LME库存减少24吨至274116吨,SHFE 仓单减少10吨至88292吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持150元/吨。印尼镍矿商协会称,当前印尼大量镍冶炼厂正以低于矿产基准价的价格采购镍矿石,导致矿商利润受压并危及国家税收。此前,印尼能源与矿产资源部表示,在制定2027年工作计划和预算镍矿生产配额时,将考虑伦敦金属交易所和上海期货交易所的全球镍金属供应过剩,2027年RKAB中的镍矿生产配额将强调全球市场的稳定性和国内冶炼厂的矿石需求。据《印度尼西亚商业报》援引能源和矿产资源部矿产业务发展主任切塞普·莫哈马德·亚辛的话报道,浙江华友钴业、Harita镍业和青山控股集团计划明年削减镍产量。当前对2027年RKAB政策预期和减产消息或有望成为支撑,但钴价走强和硫磺价格下跌导致成本支撑有所下降,近期配额消息面炒作,但需关注配额方面是否有实质消息,警惕宏观情绪。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2593元/吨,涨幅0.15%。持仓减仓2540手至20万手。隔夜LME收于2819.5美元/吨,跌幅4.16%,库存增加5800吨至22.62万吨。沪铝AL2701收于21260元/吨,跌幅1.98%,持仓减仓1262手至28万手。铝合金AD2701收于21055元/吨,跌幅1.73%。持仓增仓181手至18392手;现货方面,SMM氧化铝价格回落至2642元/吨。铝锭现货升水收至400元/吨。佛山A00报价回落至22900元/吨,无锡A00报贴水360元/吨。铝棒加工费多地持稳,南昌广东无锡上调40-60元/吨;铝杆1A60系加工费上调50-150元/吨,8030系加工费上调50-200元/吨,低碳6/8系下调277-327元/吨。广西氧化铝150万吨检修产能复产,氧化铝价格回到现金成本上方后,减产扩大节奏被打断,全口径库存再创新高,氧化铝延续承压运行,关注现货是否跟跌,或减产是否出现新的实质扰动。电解铝方面,受外盘情绪拖累沪铝跌破两万二大关,同时随着铝价一波回跌后,下游点价接货意愿好转,铝锭去库阶段性加速,现货高升水格局延续,下游逢低接货为近月提供筑底支撑。美联储12月加息概率充分定价,12-1月差走扩的正套逻辑有望延续。此外,托克多头持仓超过LME全部库存,LME11月合约将到期,若有空头进入交割,挤仓可能升级并经比价传导至沪铝,需警惕内外盘联动的异常波动。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
18日工业硅震荡偏强,主力2612收于8690元/吨,日内涨幅0.17%,持仓减仓14918手至84442手。百川工业硅现货参考价9268元/吨,较上一个交易日持稳。最低交割品价格持稳在8800元/吨,现货升水收至110元/吨。多晶硅震荡偏弱,主力2701收于32890元/吨,日内跌幅1.38%。持仓增仓5380手至74629手;最低交割品价格下调至37780元/吨,现货升水扩至4395元/吨。日内工业硅减仓上涨但现货未跟,新疆和西南的供给端利多消息已基本被消化。叠加需求持续疲弱,工业硅运行重心跟随成本锚点下移逻辑不变,后续能否延续反弹需关注是否有成本进一步反弹。多晶硅方面,11月供需剪刀差小幅走扩,但硅料厂减产并未转化为实质性去库,且随着仓单大量注销后社库压力不减反增。当前多晶硅弱势延续,等待去库拐点。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货主连涨1.71%至91520元/吨,日减仓6323手至34.3万手。现货价格方面,电池级碳酸锂平均价涨2750元/吨至91800元/吨,工业级碳酸锂平均价涨2850元/吨至88800元/吨,电池级氢氧化锂(粗颗粒)涨2250元/吨至82000元/吨。仓单方面,昨日仓单库存减少390吨至19108吨。供给端,周度产量环比减少171吨至28381吨,其中锂辉石提锂环比减少499吨至16543吨,锂云母提锂环比增加400吨至3609吨,盐湖提锂环比减少50吨至5504吨,回收提锂环比增加28吨至2423吨,锂渣提锂环比下降50吨至302吨。11月预计碳酸锂产量环比增加1%至122815吨。11月预计三元材料产量环比增加2%至80630吨、磷酸铁锂产量环比增加0.7%至63万吨、钴酸锂产量环比下降4%至5000吨、锰酸锂产量环比下降6%至9580吨;锂电池产量环比增加1%至308.6GWh。库存端,周度库存环比下降2747吨至122644吨,其中上游环比增加309吨至36011吨,正极厂环比减少1876吨至33310吨,贸易商环比增加260吨至37102吨,电芯厂及其他环比下降1440吨至16303吨。基本面方面,库存延续去化;供给端锂辉石、盐湖、锂渣提锂开工均有不同程度收缩,锂云母提锂则随头部云母矿山复产有所增量;需求端兑现不及市场预期,叠加临近年末,政策扰动与产业链主动去库行为仍可能造成压力。从边界完全成本区间看,溢价空间已大幅收窄,现阶段需警惕持仓和宏观扰动;重点跟踪月差、相关标的股价与持仓变化。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
