

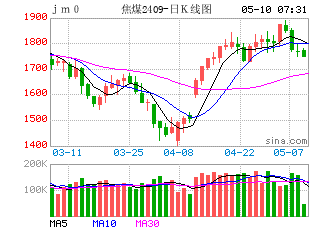
周五,焦煤成为黑色系中弹性最强的品种。夜盘主力JM2701率先止跌反弹,日盘进一步拉升,主连合约涨幅一度扩大至3%以上。资金层面,JM2701放量上行,成交明显放大,呈现出空头主动离场与多头试探性入场并存的修复特征。
这轮反弹最直接的触发因素,是蒙煤通关的“预期差”被现实反向修正。12日白盘焦煤大幅下挫,核心压制来自市场对蒙煤通关即将放量的担忧。但夜盘的实际数据直接打破了这一预期——甘其毛都口岸入境车数持续维持低位,蒙煤实际通关并未兑现市场此前定价的“开放”节奏。而供给端的收缩并非只有蒙煤一条线,产地安监对产量的压制同样在持续兑现。 汾渭及钢联双口径数据均指向煤矿复产偏慢:截至11月12日,523家样本煤矿原煤日产159.3万吨/日,周环比减少1.1万吨/日;精煤日产66.1万吨/日,环比微降;产能利用率降至70.7%,周环比再降0.5个百分点。乡宁、河津部分煤矿停产减产,山西停产煤矿数量虽在下降,但“复产不复量”的特征依然突出。国家发改委、能源局、矿山安监局虽陆续发布稳产保供通知,但实际增量释放有限,市场对供给偏紧的担忧并未消散,多头资金借势入场。
此外,焦炭第三轮提降的落地方式,反而意外地为焦煤提供了支撑。本轮提降幅度较前期收窄,落地后焦企吨焦亏损扩大至30—60元/吨,部分焦企在亏损和环保约束下主动限产,焦炭供应边际减量。与此同时,独立焦企炼焦煤库存已降至903.67万吨,周环比减少13.18万吨,可用天数仅11.3天,处于同期偏低水平。焦企压价意愿虽强,但低库存状态下的刚需补库并未消失,焦煤现货端流拍和报价松动的利空已在前期盘面中被较充分定价,今日的反弹更多交易的是焦企限产、焦煤库存偏低、补库需求仍存的现实。
后市来看,焦煤短期或进入低位震荡偏强的修复窗口,但反弹的高度或取决于供给恢复的节奏。如果入境车数持续低迷,当前的空头叙事可能将继续被修正;一旦通关真正放量兑现,反弹的基础则可能迅速瓦解。
资料来源:Wind、光大期货研究所
撰稿:史玥明
从业资格:F03097365
交易咨询资格:Z0017563
免责声明:本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
