

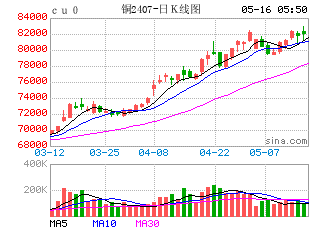
铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
隔夜内外铜价震荡走弱,国内精炼铜进口盈利窗口持续打开,Comex-LME铜价差修复降至0美元/吨附近。宏观方面,美国10月成屋成交量环比下滑5.5%,折年率降至375万套,为2010年以来最低,7%以上的房贷利率与持续高企的通胀是此轮下滑的核心原因。同时10月成屋在售库存升至2019年同期峰值,价格上行动能明显减弱。克利夫兰联储主席哈马克表示,通胀改善进程已实质性停滞,正在“朝错误方向移动”,需要进一步加息控制通胀。库存方面,LME铜库存增加8925吨至328600吨,Comex铜库存下降669吨至731590吨,SHFE铜仓单下降76吨至2444吨,BC铜仓单增加225吨至1154吨。需求方面,铜价下跌,企业采购意愿回升,国内社会库存继续下降,现货升水大幅走高。昨晚美股因英伟达事件再次出现动荡,市场情绪回落,铜价走弱。短期铜价受宏观左右,但中期层面铜价预计将延续震荡偏弱之势,核心矛盾点在于“海外AI和美国囤铜叙事宏微双弱”与“国内极低库存+极端升水”下的基本面支撑之间博弈。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
隔夜LME镍涨0.09%报16215美元/吨,沪镍跌0.1%报122160元/吨。库存方面,LME库存增加894吨至272526吨,SHFE 仓单增加667吨至88422吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持150元/吨。消息面,10月29日,印尼镍矿商协会称,当前印尼大量镍冶炼厂正以低于矿产基准价的价格采购镍矿石,导致矿商利润受压并危及国家税收。此前,印尼能源与矿产资源部表示,在制定2027年工作计划和预算镍矿生产配额时,将考虑伦敦金属交易所和上海期货交易所的全球镍金属供应过剩,2027年RKAB中的镍矿生产配额将强调全球市场的稳定性和国内冶炼厂的矿石需求。据《印度尼西亚商业报》援引能源和矿产资源部矿产业务发展主任切塞普·莫哈马德·亚辛的话报道,浙江华友钴业、Harita镍业和青山控股集团计划明年削减镍产量。昨日,印度尼西亚镍工业论坛(FINI)主席Arif Perdana kusumah重点阐述了印尼RKAB(年度采矿工作计划与预算)配额制度在决定矿石可获得性、冶炼厂开工率及生产经济性方面的关键作用。FINI的2026年测算显示,印尼国内矿石供应与进口量合计仍不足以支撑冶炼厂满负荷运行,这一缺口给原料分配、生产排产和运营效率带来更大压力。他强调,配额的可预见性与可靠的原料计划是优化冶炼厂开工率、保障盈利能力的必要条件,通过使矿石供应与产能规划、长期合同相衔接,冶炼厂能够更好管控运营成本、提升单位毛利,并应对供应端的不确定性。当前对2027年RKAB政策预期和减产消息或有望成为支撑,近期库存流出成本边际利多因素,但受海外宏观因素影响,市场情绪压力较大。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2630元/吨,跌幅0.53%。持仓增仓3725手至21.4万手。隔夜LME收于3030.5美元/吨,跌幅1.24%,库存降低375吨至22.6万吨。沪铝AL2612收于22620元/吨,跌幅0.13%,持仓减仓5596手至19.9万手。铝合金AD2701收于21705元/吨,跌幅0.57%。持仓减仓144手至18088手;现货方面,SMM氧化铝价格回落至2643元/吨。铝锭现货升水扩至370元/吨。佛山A00报价回升至23430元/吨,无锡A00报贴水320元/吨。铝棒加工费多地持稳,南昌广东无锡下调100-200元/吨;铝杆1A60系加工费下调100元/吨,8030系加工费下调100元/吨,低碳6/8系上调406-506元/吨。氧化铝250万吨量级减产落地,空头撤离带动盘面修复。但由于当前减产传导未到,全口径库存仍处于累库状态,氧化铝价格重回现金成本上方,导致后续进一步减产可能性下降,反弹空间受限,需等待减产继续加码形成库存连续去化。随着铝价经历连日回跌后,下游点价和接货意愿有所抬升,铝锭去库速度阶段提升,现货小贴水转为高升水。短期下游逢低接货为近月铝价筑底支撑,限制远月跌幅空间。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
12日工业硅震荡偏强,主力2612收于8610元/吨,日内涨幅0.64%,持仓减仓2.38万手至14.2万手。百川工业硅现货参考价14.2元/吨,较上一个交易日持稳。最低交割品价格持稳在8800元/吨,现货升水收至450元/吨。多晶硅震荡偏强,主力2612收于34550元/吨,日内涨幅0.42%。持仓减仓4117手至29809手;最低交割品价格上调至38080元/吨,现货升水收至3530元/吨。西南停炉超额兑现,但西南电价上调被焦煤价格回吐对冲。工业硅重心随着成本锚点下移,后续能否反弹需关注是否有焦煤企稳或新疆东部复产证伪出现。11月硅料厂排产有望下调至8.5万吨下方,供需差首度转负有望带动行业实现去库。盘面现金底部较为坚挺,上方有套保区平台,多晶硅仍未走出震荡模式。关注多口径厂库是否实现统一且连续去库,以及12月美国关税生效窗口前,是否有脉冲式出口抢单。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货主连涨2.76%至90900元/吨,日减仓6372手至38.42万手。现货价格方面,电池级碳酸锂平均价涨200元/吨至90650元/吨,工业级碳酸锂平均价涨200元/吨至87350元/吨,电池级氢氧化锂(粗颗粒)涨300元/吨至81550元/吨。仓单方面,昨日仓单库存减少1551吨至21745吨。供给端,周度产量环比减少171吨至28381吨,其中锂辉石提锂环比减少499吨至16543吨,锂云母提锂环比增加400吨至3609吨,盐湖提锂环比减少50吨至5504吨,回收提锂环比增加28吨至2423吨,锂渣提锂环比下降50吨至302吨。11月预计碳酸锂产量环比增加1%至122815吨。11月预计三元材料产量环比增加2%至80630吨、磷酸铁锂产量环比增加0.7%至63万吨、钴酸锂产量环比下降4%至5000吨、锰酸锂产量环比下降6%至9580吨;锂电池产量环比增加1%至308.6GWh。库存端,周度库存环比下降2747吨至122644吨,其中上游环比增加309吨至36011吨,正极厂环比减少1876吨至33310吨,贸易商环比增加260吨至37102吨,电芯厂及其他环比下降1440吨至16303吨。周度库存维持去库,但周度数据反馈云母提锂环比有所增加,项目复产或在进行,同时,需求端的下调仍然拖累市场情绪。从边界完全成本区间角度来看,溢价空间大幅收窄后,当前需要警惕持仓扰动。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
