

螺纹钢:
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
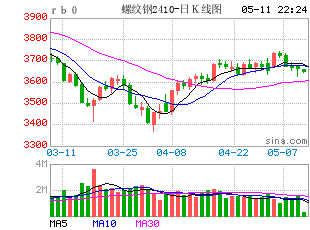
昨日螺纹盘面明显上涨,截至日盘螺纹2701合约收盘价格为3042元/吨,较上一交易日收盘价格上涨34元/吨,涨幅为1.13%,持仓减少12.4万手。现货价格上涨,成交回升,唐山地区迁安普方坯价格上涨30元/吨至2880元/吨,杭州市场中天螺纹价格上涨20元/吨至3130元/吨,全国建材成交量9.91万吨。据我的钢铁统计,本周全国螺纹产量环比回升4.72万吨至185.9万吨,同比减少22.64万吨;社库环比减少15.05万吨至334.98万吨,同比减少90.72万吨;厂库环比增加0.15万吨至147.39万吨,同比减少19.45万吨;螺纹表需环比回落5.27万吨至200.8万吨,同比减少17.72万吨。螺纹产量连续第四周回升,库存降幅收窄,表需回落,数据表现基本符合预期。目前螺纹整体处于低供给、低需求、低库存局面,供需基本面驱动不强。成本端铁矿石及焦煤明显反弹,对螺纹支撑有所增强。预计短期铁矿石盘面延续窄幅震荡运行。
铁矿石:
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
昨日铁矿石期货主力合约i2701价格继续上涨,截至日盘收于691元/吨,较前一个交易日收盘价上涨9元/吨,涨幅为1.32%,成交32.9万手,持仓减少0.1万手。港口现货价格上涨,现日照港60.8%PB粉657涨7,卡粉820涨1。据我的钢铁数据,本周247家钢厂日均铁水产量230.69万吨,环比回落1.18万吨;钢厂盈利率11.26%,环比持平。本周47港铁矿石库存17533.2万吨,环比增加244.43万吨。Mysteel统计新口径114家钢厂进口烧结粉总库存2657.38万吨,环比上期增7.08万吨。进口烧结粉总日耗113.56万吨,环比上期减0.34万吨。库存消费比23.4,环比上期增0.13。当前钢厂盈利率仍处于低位水平,区域内检修钢厂数量增多,铁水产量持续回落,买方谨慎观望,对高价资源接受度低。预计短期铁矿石盘面仍窄幅震荡为主。
焦煤:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦煤盘面上涨,截至日盘焦煤2701合约收盘1406.5元/吨,价格较前一交易日上涨36.5元/吨,涨幅2.66%,持仓量减少3989手。现货方面,介休主焦煤(A<10.5,S<1.3,G>80)现货价2020元/吨,价格持平;甘其毛都口岸蒙5#原煤1560元/吨,价格跌6;蒙3#精煤1600元/吨,较上期价格跌20。本周523家样本炼焦煤矿山核定产能利用率降至71.2%、环比减少0.6个百分点,精煤日均产量66.1万吨、环比减少1.7万吨,为连续第二周回落,主因长治、延安等地大矿停产减产;山西停产炼焦煤矿数量延续回落,但受安全整改、年度产能额度约束及地方监管趋严制约,产量整体仅呈缓慢恢复,尚未形成明显增量,矿端签单情况一般、出货节奏转弱、报价明显下调。采暖季环保管控逐步落地,河南11月4日起6市启动重污染天气黄色预警、11月6日起14市启动橙色预警,山东滨州、菏泽、临沂、枣庄、泰安等地启动橙色Ⅱ级响应,钢厂检修计划陆续出台,铁水产量存在边际收缩预期,焦钢企业采购全面转向按需、主动补库意愿不足,预计短期焦煤盘面震荡运行。
焦炭:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦炭盘面上涨,截至日盘焦炭2701合约收盘1915元/吨,价格较前一交易日上涨64元/吨,涨幅3.46%,持仓量减少1129手。现货方面,日照港准一级冶金焦现货价格1890元/吨,较上期价格持平。焦炭第三轮提降预期仍在升温,部分钢企意向自11月6日起提降,而主流焦企坚持稳价保供、明确表示当前供需格局不具备提降条件,并要求加大限产幅度以减少亏损;5日运城、忻州、临汾市场焦炭价格暂稳运行,多数焦化厂整体利润处于盈亏平衡线边缘,开工限产维持上周水平、暂无提产意愿,厂内焦炭库存普遍处于低位,钢焦博弈仍处拉锯阶段。焦企在亏损与限产之间维持低开工,焦炭产量跟随铁水小幅回落,供应端弹性有限。河南、山东多地启动重污染天气响应,采暖季环保管控趋严,华北区域钢厂检修计划陆续出台,铁水产量存在边际收缩预期,钢厂对焦炭维持按需补库、批量采购意愿不足,预计短期焦炭盘面震荡运行。
锰硅:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,锰硅期价震荡走强,报收5846元/吨,环比上涨0.65%,主力合约持仓环比减少17032手至31.28万手。昨日黑色板块整体走势偏强,煤焦价格领涨,锰硅期价重心小幅上移。消息面,五部门印发《实施全面节约战略行动方案》的通知,要求到2030年通过重点行业节能降碳改造实现节能量1.5亿吨标准煤以上。基本面来看,成本端是近期锰硅期价主要支撑,锰矿到港成本增加,港口锰矿报价稳中有升。终端需求表现仍相对偏弱,样本钢厂锰硅需求量当周值同比偏低。供应端,锰硅周产量仍相对偏高,但各地区开工有所分化,内蒙仍相对偏高,宁夏、云南等地开工环比下降。库存端,63家锰硅样本企业库存仍处于近年来同期最高值。综合来看,消息面提振市场情绪,成本端有支撑,但供需格局仍相对偏松,预计短期锰硅期价仍震荡运行为主。
硅铁:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,硅铁期价震荡走强,主力合约报收5704元/吨,环比上涨0.32%,主力合约持仓环比减少221手至24.48万手。昨日黑色板块整体走势偏强,煤焦价格领涨,硅铁期价重心随之上移。消息面,五部门印发《实施全面节约战略行动方案》的通知,要求到2030年通过重点行业节能降碳改造实现节能量1.5亿吨标准煤以上。基本面来看,近期硅铁主产区电价逐渐结算,涨跌不一,青海、陕西地区硅铁结算电价环比上调,陕西地区上调幅度较大,约0.07元/度,宁夏、甘肃10月硅铁结算电价环比小幅下降0.01-0.05元/度,供需层面来看,硅铁供需格局仍相对宽松,周产量位于近年来同期高位,终端需求仍相对偏弱,样本企业库存同比增加。综合来看,消息面提振市场情绪,成本端涨跌不一,基本面整体驱动有限,预计短期硅铁期价震荡运行为主。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
