

文:长安期货胡心阁

(1)全球菜籽供给:丰产已经定局,但主产国出口或有收紧
全球菜籽的丰产格局在10月已经基本确立,这是压制远月价格最根本的因素。加拿大农业食品部(AAFC)10月供需报告显示,2026/27年度加拿大油菜籽期末库存为196.8万吨,较9月预估小幅下调1.1万吨,但仍高于2025/26年度的188.9万吨;美国农业部(USDA)10月报告将全球油菜籽产量调整至9,957万吨、期末库存1,160万吨,虽然因欧盟单产下修而较9月有所回落,但全球产量仍处于历史高位。
AAFC同时将本年度加拿大菜籽出口预估下调至770万吨,同比下降14%。丰产与出口下降并存,说明加拿大的“丰产”并未顺畅地转化为“全球可获得的供给”。原因有二:一是加籽国内压榨产能持续扩张,越来越多的菜籽在产地被就地压榨成油和粕,可供出口的菜籽数量被动减少;二是中国采购来源多元化后,加籽在中国市场的份额被稀释。
(2)国内进口与压榨:到港放量方向确定,开机恢复节奏偏慢
四季度进口菜籽到港量将显著回升。按船期预估,10月到港约58.5万吨(9船)、11月约44.5万吨(7船)、12月约52万吨(8船),四季度合计155万吨。这一规模足以覆盖国内沿海油厂一个季度的压榨需求,供给增量的方向是确定的。10月以来,国内油厂对澳大利亚菜籽的买船数量大幅增加,澳籽正在成为加籽之外的重要补充。它增加了四季度的有效供给,强化了远月的宽松预期。

但从开机率来看,第44周(10月24—30日)沿海地区主要油厂菜籽压榨量仅9.5万吨,开机率25.32%,处于近年同期偏低水平;第45周预估压榨11.1万吨、开机率29.58%,虽有回升但仍不足三成。开机率偏低的原因,一方面是10月前后进口菜籽到港节奏紊乱,部分油厂出现阶段性断籽;另一方面是压榨利润亏损,油厂主动降低负荷的意愿较强。
(3)库存与基差:低库存的现实的持续性需要考量

现实端是极低的库存:全国菜油库存54.0万吨,同比下降30.9%,处于近五年同期低位;沿海油厂菜油库存仅3.3万吨,几乎无成规模的现货可售。低库存解释了基差为何能维持在高位附近,也解释了盘面为何在油脂板块普跌时仍能抗跌。
预期端是明确的累库方向:四季度155万吨菜籽到港,按当前25%-30%的开机率测算,只要开机率回升至35%以上,菜油周度产出就将增加2-3万吨,而当前周度消费增量不足以消化这一供给,累库只是时间问题。
行情判断结论:
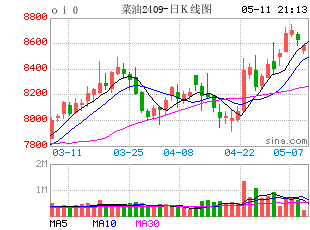
短期低库存与高基差对近月盘面形成支撑,但远期供给宽松预期限制上行空间,菜油更可能呈现高位宽幅震荡、近强远弱的格局。这一判断意味着:对于企业而言库存卖出套保不宜等待“更好的价格”,而应在盘面接近区间上沿时分批建立;原料买入套保则应利用盘面回调至区间下沿附近的窗口,结合期权工具分批布局。
