

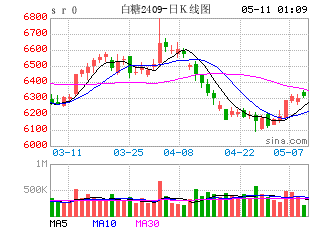
白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
消息方面,据印度合作糖厂联合会(NFCSF)数据,截至10月31日,印度2026/27榨季已有152家糖厂开工,同比增加121家;累计甘蔗入榨量为1054.3万吨,同比增加935.9万吨;累计产糖84.5万吨,同比增加74.5万吨;全国平均出糖率为8.01%,同比略低0.43%。现货报价方面,广西制糖集团报价区间为5160~5260元/吨,新糖预售5400~5470元/吨;云南制糖集团报价5000~5050元/吨;加工糖厂主流报价区间为5600~6050元/吨。原糖方面,短期两个核心因素在于原油扰动和印度估产问题,因提前开榨印度10月产量大幅提升,未来甘蔗质量稳定,数据更为精准,估产也将趋于清晰,不断修正的印度产量、减产幅度将左右市场情绪。国内方面,新榨季国内丰产、市场暂时缺少新驱动,但原糖维持高位进口预期偏弱,国内继续大幅向下的动能也不强,短期预计仍将偏弱运行。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周二,郑棉主力合约环比下降0.39%,报收15160元/吨,主力合约持仓环比增加10165手至65.83万手。国际市场方面,市场关注重点更多在于美国中期选举,目前来看,民主党获得两院控制权概率较大,美元指数重心震荡下移,美棉期价短期暂无趋势性驱动。国内市场方面,郑棉主力合约持续增仓下行。基本面角度来看,目前是郑棉集中上市期,棉花加工、公检进度均快于往年同期,供应压力阶段性增加。需求端,目前已经进入传统淡季周期,下游纺织企业开机负荷持续下行,市场预期偏弱。库存端,商业库存进入累库周期,且本年度累库速度偏快。整体来看,短期国内棉花阶段性供需宽松,市场情绪偏弱,预期短期郑棉期价仍将承压运行为主,持续关注需求、库存、持仓等相关数据。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
