

螺纹钢:
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
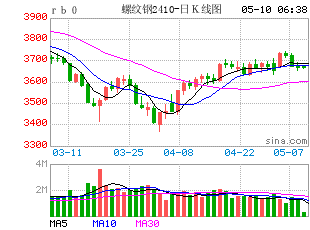
昨日螺纹盘面窄幅波动,截至日盘螺纹2701合约收盘价格为3043元/吨,较上一交易日收盘价格上涨3元/吨,涨幅为0.1%,持仓减少1.02万手。现货价格稳中有涨,成交维持低位,唐山地区迁安普方坯价格持平于2900元/吨,杭州市场中天螺纹价格上涨10元/吨至3130元/吨,全国建材成交量9.07万吨。随着北方采暖季的临近,近日有关河北地区环保限产的消息增多,据了解,邯郸市有望提前启动秋冬季钢铁管控,执行“18+5”方案,首批多家重点钢企落实焖炉,部分企业中型高炉焖停、烧结差异化限产。预案明确,若至11月15日空气质量未见好转,管控将升级为“20+9”最严措施。环保限产加码,对市场情绪有一定提振。预计短期螺纹盘面将窄幅震荡运行为主。
铁矿石:
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
昨日铁矿石期货主力合约i2701价格小幅上涨,截至日盘收于672元/吨,较前一个交易日收盘价上涨8元/吨,涨幅为1.2%,成交30.4万手,持仓减少1.08万手。港口现货价格小幅上涨,现日照港60.8%PB粉643涨5,卡粉815涨2。本期供应端发运阶段性回落,但前期发运增量滞后传导下到港继续回升,短期港口资源补充压力仍存。需求端钢厂铁水维持低位,刚需采购,补库意愿偏弱。矿价上行动能有限。预计短期铁矿石盘面维持窄幅震荡运行。
焦煤:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦煤盘面上涨,截至日盘焦煤2701合约收盘1424元/吨,价格较前一交易日上涨9.5元/吨,涨幅0.67%,持仓量减少7341手。现货方面,介休主焦煤(A<10.5,S<1.3,G>80)现货价2080元/吨,价格跌20;甘其毛都口岸蒙5#原煤1610元/吨,价格持平;蒙3#精煤1680元/吨,较上期价格持平。产地复产延续推进,据中国煤炭资源网,10月27日长治、太原、晋中、吕梁、临汾五市停产炼焦煤矿降至32座、涉及产能3580万吨,日环比减少2座、300万吨,产量恢复的趋势进一步确认。进口端,蒙煤通关再添变数:因塔本陶勒盖-曼莱-杭吉公路整改未到位,该线路自10月15日起暂停运输,对应中方满都拉口岸10月日均通关约500车、其中蒙5#原煤不足60车;不过主流通道嘎顺苏海图-甘其毛都口岸不受影响,10月日均通关仍在710车以上,通关缩减的实际影响相对有限。高价煤种承接仍弱,长治沁源低硫瘦焦煤起拍2250元/吨、挂牌1.8万吨全部流拍。蒙煤通关扰动与仓单低位激发空头减仓,但复产提速的现实压力未变,预计短期焦煤盘面震荡运行。
焦炭:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦炭盘面上涨,截至日盘焦炭2701合约收盘1923元/吨,价格较前一交易日上涨2元/吨,涨幅0.10%,持仓量减少1320手。现货方面,日照港准一级冶金焦现货价格1890元/吨,较上期价格涨10。焦炭首轮提涨推进已逾一周,主流钢厂至今未明确回应,落地阻力较大,钢焦博弈仍在僵持。焦企盈利略有修复但尚未转正,生产意愿平稳,全样本独立焦企日均产量环比减少0.4万吨,供应小幅收缩。247家钢厂日均铁水产量连续走弱,钢厂亏损压力略有缓解但对焦炭提涨接受度低,采购维持按需节奏、缺乏主动补库意愿,港口两港库存维持低位,10月28日港口焦炭现货市场暂稳运行、贸易集港量持稳。成本端焦煤反弹带动盘面修复,产业链低库存对现货仍有托底,但提涨落地受阻与铁水回落压制参与者情绪,预计短期焦炭盘面震荡运行。
锰硅:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周三,锰硅期价震荡走强,主力合约报收5904元/吨,环比上涨0.75%,主力合约持仓环比减少422手至34.3万手。各地区6517锰硅市场价约5700-5950元/吨,内蒙古地区较前一日上调30元/吨,宁夏地区较前一日上调70元/吨。昨日黑色板块整体走势偏强,锰硅期价重心随之上移。近期锰矿端价格重心环比有所上移,昨日天津港澳矿汇总价格约38.9元/吨度、加蓬矿价格39.2元/吨度,南非半碳酸价格约33.8元/吨度,成本端有支撑。供需层面来看,近期甘肃、宁夏、云南等地锰硅生产企业开工率环比有所回落,上周锰硅周产量环比小幅下降0.24%至19.25万吨。需求端,目前零售仍以基差走货为主,下游钢厂采购谨慎,华东华南钢厂定标集中在5850-6000元/吨。库存端,当前锰硅样本企业库存仍相对偏高,63家锰硅样本企业库存周环比增加0.7万吨至36.05万吨,同比增加6.75万吨。综合来看,市场整体情绪有所好转,成本端有一定支撑,基本面整体驱动有限,预计短期锰硅期价震荡运行为主,关注近期市场情绪变化。
硅铁:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周三,硅铁期价震荡走强,主力合约报收5888元/吨,环比上涨1.27%,主力合约持仓环比减少7598手至21.37万手。各地区72硅汇总价5600-5650元/吨,内蒙古地区较前一日上调30元/吨,宁夏地区较前一日上调60元/吨。昨日黑色板块整体走势偏强,硅铁期价重心随之上移。基本面来看,近期硅铁生产企业减停产数量逐渐增加,据铁合金在线,甘肃地区10月硅铁产量预计为6.64万吨,较9月减少0.7万吨。需求端,样本钢厂硅铁需求量当周值偏低,终端需求好转仍待时间,需求端支撑有限。库存端,60家硅铁样本企业库存周环比增加2920吨至93100吨,同比增加26540吨,绝对值偏高。整体来看,近期市场情绪有所好转,基本面驱动力度有限,预计短期硅铁期价震荡运行为主,关注黑色板块整体走势。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
