

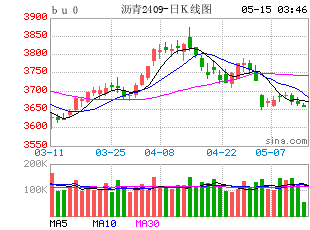
10月以来,沥青价格在国庆节假期后呈现出明显的先抑后扬走势,前半程在油价地缘风险溢价回调的预期下出现同步下行,且下行幅度明显高于成本端,而后半程时间则在地缘局势恢复动荡之后再度出现强势上涨。
一、基本面
供给端,今年以来国内的沥青生产整体相对较弱,尽管三季度开始有所改善,但近期仍旧出现了再度的回落。其中,近期国内沥青生产装置开工水平维持在弱势阶段,最新一周数据显示仅为22.6%,较前一周再度下滑1.2个百分点,并且依然维持在近五年同期的偏低水平,这一方面是由于今年以来作为沥青生产原料的重质原油一直处在供给紧缩的状态之中,且在马瑞原油供给量减弱之际中东地区的地缘政治变化更是加剧了国内原料短缺的现状,进而导致多数炼厂被倒逼减产。而另一方面,三季度以来重油焦化、船燃调和或汽柴油生产的利润处在明显强势阶段,多数炼厂普遍选择渣油焦化来替代沥青生产,这进一步压制了国内沥青的生产现状,进而导致国内的沥青产量在近期也来到了五年同比的最低水平。

需求端,近期国内的沥青市场整体消费水平也处在相对的弱势状态之中。在企业出货方面,今年样本企业出货状态存在明显的旺季不旺但淡季更淡的情况,尤其是最新一周的数据更新至25.67万吨,同比下降40%,环比下降9.5%,这均说明今年三季度以来出货量的低位不单单是季节性的回调现象,更是系统性偏低,尤其是在考虑到今年金九银十的时间窗口已经基本结束的情况下,这更加体现出目前基建消费的疲软状态。而在各项细分消费项目之中,近期都处在历史的相对低位,尤其是作为核心消费项目的道路沥青使用率在近期仅为20.2%,较8月的26.5%存在明显下降,这表明国内的消费水平依然处在相对的低位。

库存端,近期国内沥青库存整体仍旧延续了去库走势。其中,社会库库存已经连续多周呈现下降趋势,最新数据显示社会库库存降至仅40.6万吨,较一季度高点回落明显,且明显低于往年平均水平;厂家库存方面则在前期经历了短暂的累库之后重新恢复去库走势,虽然目前去库斜率有所放缓,但整体同样处在往年同期水平的绝对低位,且仅为27.2万吨,两者较年初高位均降幅明显。结合此前国庆期间的出货数据来看,长期的供需缺口导致沥青库存出现去库,进而导致沥青价格在近期表现出相对抗跌的特征,但受制于需求端的疲软,价格上行空间同样受限。

二、利润基差
生产利润方面,山东地炼沥青生产毛利自9月份至今出现了明显的大幅回落,在9月底曾一度达到近640元/吨的高位,但在10月下旬大幅回落至5元/吨附近。其主要原因一方面是由于10月的国际油价长期处在高位,同时前期马润油库存长期消耗,对沥青成本形成了明显的抬升。另一方面,沥青现货价格在成本抬升的背景下并未同步跟涨,在9月底出现了明显的拐点,这在受到需求疲软承压的情况下,进一步导致生产利润被大幅压缩。
而在基差方面,近期沥青基差整体呈现先扬后抑的走势。9月底在现货价格坚挺而期货盘面受制于需求预期走弱的影响下,基差一度走扩至年内高位,反映出市场对现货端的短期信心尚存;然而进入10月后,随着现货价格拐头向下,期货盘面在成本支撑与需求疲软的双重博弈下维持震荡,基差随之快速收敛,目前已出现明显回落。目前看来,该走势基本与我们三季度对于卖保操作窗口期的判断一致。后续整体基差水平或在四季度消费进一步疲软的情况下存在再度走弱的空间,产业企业或可考虑在近期择机布局买入套期保值。

三、成本
9月下旬以来成本端原油价格的走势整体以宽幅震荡为主,其核心的价格影响因素仍旧是地缘局势的变化。其中,美伊方面,随着以色列议会选举以及美国中期选举的进行,市场对于以伊朗为核心的地缘斗争再度升级的预期有所降温,这在一定程度上限制了油价的涨幅,但在曼德海峡红海区域之内,胡塞武装与沙特之间的矛盾仍对油价存在着一定的支撑力量,此两点因素的博弈导致油价在短期内难以形成单边趋势,整体维持区间震荡格局。同时,东欧方面俄乌之间目前存在着可观的停火预期,若该预期进一步落地,则会在供给端对油价形成较为明显的影响,并且俄油主要品种为重质原油,这也将从成本端对沥青市场形成明显的扰动。考虑到近期国际市场上重大事件较为集中,以色列选举、美联储议息会议的变化、国内五中全会的进行以及美国中期选举的进行都将持续对市场造成明显影响,因此短期内油价或维持宽幅震荡的走势运行。在以上重点事件逐步落地之后,油价或迎来方向性选择,进而会对沥青价格造成明显的扰动。

四、观点及展望
综合来看,四季度沥青市场供需两弱的格局或将延续。供应端,在炼厂生产利润持续压缩以及原料短缺现状难有改善的背景下,国内沥青生产或难以得到有效提振,整体开工负荷预计维持低位运行,部分地炼或继续选择停产检修以规避亏损风险,但若后续国际地缘局势迎来缓和,那么重油资源的紧缺现状将得到有效缓解,沥青价格的强势水平有望减弱。同时,随着气温降低,北方地区道路施工项目将陆续收尾,终端需求进入季节性淡季,需求端在后续或仍难形成有效支撑,叠加供给侧的改善或对库存形成缓解,同样难对沥青形成支撑。因此,后续沥青价格短期内或仍有强势阶段的边际维持,但中期视角下中枢仍有一定的下移可能,建议操作上可考虑谨慎逢高偏空布局,或适当布局虚值期权以覆盖尾部风险,现货企业则可考虑布局套保。
仅供参考。
作者简介:
范磊,长安期货分析师,硕士,期货投资咨询证号:Z0021225,具有扎实的理论功底与国际视野;进入期货行业以来,一直致力于宏观及原油系能化板块与期权的研究分析工作,善于从基本面分析着手,结合政策导向理论搭建品种分析框架对行情作出研判,并坚持以专业的知识和诚挚的态度为客户创造价值。
