

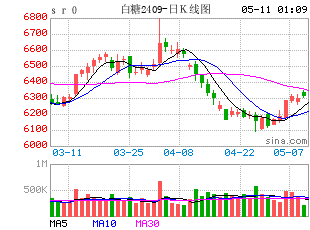
白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
原糖方面,巴西大选第二轮结果落地,卢拉胜选,市场担忧财政压力引发巴西股市、雷亚尔大幅走低,雷亚尔贬值将提升巴西糖厂美元出口收益,刺激出口,进而抑制国际市场价格,昨日原糖期价大幅下行。国内方面,短期受原糖拖累下行,后期市场聚焦新榨季估产,近期广西持续干旱,估产分歧较大,增产不及预期的担忧升温。后续关注昆明糖会对于新榨季估产的看法。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周一,郑棉主力合约环比下降1.23%,报收15615元/吨,主力合约持仓环比增加25857手至61.69万手。国际市场方面,近期宏观层面扰动仍存,地缘冲突扰动加剧,市场担忧情绪升温。美联储10月议息会议大概率按兵不动,12月加息25BP概率偏高,商品价格承压。国内市场方面,昨日郑棉增仓下行。新棉采摘进入尾声,本年度棉花采摘、交售、加工、公检进度均快于往年同期,因此棉花商业库存数量快速累积,截至10月中旬,国内棉花商业库存总量261.18万吨,两周时间环比增加84.63万吨,同比增加89.16万吨。需求端,近期下游纺织企业开机负荷仍未见明显好转,原料补库意愿不强,产成品库存累积,需求端存有一定负反馈。成本端存有一定支撑,籽棉收购价格相对坚挺,但目前盘面并无明显合理套保利润,棉价上行难度较大。综合来看,短期下游需求端、库存端均有负反馈,预计短期郑棉期价仍承压运行为主,下方空间或相对有限。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
