

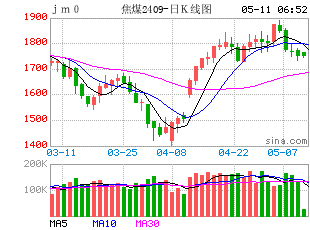
一、行情回顾:双焦重心下移,焦煤围绕1400、焦炭在1900一线拉锯,多空博弈加剧
10月双焦盘面整体走弱,上周焦煤2701合约围绕1400元/吨整数关口反复争夺,焦炭J2701合约在1900元/吨一线探底后小幅反弹。盘面定价逻辑由前期的“供应偏紧”快速切换至“复产恢复”——保供稳价会议表态与蒙煤通关恢复预期,打破了此前的偏紧叙事,期价集中计价供应增量利空。不过,复产实际增量尚不充分,现实供应仍处偏低水平,且盘面相对现货维持深度贴水,盘面在关键关口形成拉扯,多空博弈显著加剧。
现货端,焦煤弱稳,山西低硫主焦约2348元/吨、中硫约2070元/吨,竞拍放量后止跌企稳但下游采购谨慎;蒙煤口岸可售偏紧而成交清淡;焦炭现货经历两轮提降后发起首轮提涨50元/吨,但钢厂亏损下接受度低、暂稳运行,焦钢博弈延续。
成因上,本轮走弱的核心在于10月16日发改委与能源局在晋召开保供复产推进会,盘面提前定价,叠加蒙煤恢复预期,焦煤供给宽松预期强化,而铁水连续四周小幅回落、近九成钢企亏损令需求端难有支撑,焦炭则凭借全面亏损下的限产与提涨博弈获得相对缓冲、走势强于焦煤。
二、基本面
1、供给端
焦煤:国内焦煤供应边际恢复,蒙煤恢复预期形成压制
523家样本矿山产能利用率72.5%,周环比增1.1个百分点;原煤日均产量163.3万吨/日,周环比增2.6万吨;精煤日均产量68.1万吨/日,周环比增0.4万吨。10月中旬以来,发改委、国家能源局在太原召开煤矿复产增产保供推进会,要求“一矿一策”推动临时停产煤矿加快复产,山西停产煤矿由前期高位降至36座,吕梁、临汾等地复产有序推进,国产焦煤供应边际回升,但10月22日冀中新复产煤矿发生安全事故,且部分煤矿存在“复产不复量”现象,短期产量进一步恢复仍需时间,供应增量尚不充分,焦煤现实端低库存仍对价格形成一定支撑。
钢联统计314家样本洗煤厂产能利用率28.98%,环比上涨0.37个百分点,同比下跌7.89个百分点,精煤日均产量22.1万吨,环比增加0.23万吨,同比减少4.57万吨。中游环节观望情绪较浓、负荷偏低,洗煤厂端精煤库存持续去化,对焦煤价格形成一定支撑;但考虑到煤矿端复产推进,洗煤厂后续原料补充改善,开工回升空间有限。

海关总署数据,9月我国进口炼焦煤1346.86万吨,环比增3.04%、同比增23.3%,为年内次高水平;1—9月累计进口1.07亿吨,同比增28.09%。分国别看,蒙古国9月进口569.04万吨,环比降11.25%、同比降5.17%,为年内次低;俄罗斯进口444.50万吨、澳大利亚243.48万吨,分别创年内及49个月新高,澳、俄补位明显。1—9月蒙古累计5888.9万吨(占比55%),仍居首位。进口端短期偏紧。蒙煤恢复程度仍是关键变量,10月国庆闭关及通关节奏制约下,10月总进口量环比大概率回落,甘其毛都口岸通关低位波动(10月21日685车、自8月17日达到月内高点后连续三日回落,22日回升至724车,23日回升至842车),传闻11月起或恢复至1100—1500车,实际情况仍待跟进。

焦炭:焦企普遍亏损但开工稳定,焦炭产量环比微降、供应弹性有限
钢联数据,截至10月23日,全国平均吨焦盈利-45元/吨,环比走弱;分区域看,山西准一级焦-30元/吨、山东-5元/吨、内蒙古-52元/吨、河北+18元/吨,焦化整体亏损但尚未亏至现金流,部分顶装焦企接近现金流亏损,提涨诉求较强。焦炭两轮提降落地后(湿熄累计下调200元/吨、干熄220元/吨),成本端焦煤让利收窄、入炉煤成本回升,焦企利润再度恶化,继续让利空间已十分有限;近期焦炭首轮提涨50元/吨发起,但钢厂接受意愿差、暂稳运行,第三轮提降暂被搁置,焦钢博弈加剧。
10月23日当周,独立焦企全样本产能利用率71.36%,环比降0.48个百分点;焦炭日均产量61.29万吨,环比降0.41万吨,焦企开工相对稳定,既无大幅增产动力、亦无主动减产压力。247家钢铁企业焦炭产能利用率85.37%,环比下跌0.01个百分点,同比上涨0.34个百分点;焦炭日均产量46.71万吨,环比减少0.01万吨,同比增加0.6万吨。整体看,焦炭供应端对价格的支撑更多体现为成本刚性与低库存,而非产量收缩;焦企提涨暂未落地,在利润修复前供应维持刚性,后续需关注焦企是否因亏损扩大而主动限产。

2、需求端
焦煤:焦企亏损下仍维持刚性消耗,焦煤直接需求取决于开工与补库意愿
焦煤的直接需求取决于焦企开工水平与补库意愿。当前焦企虽整体亏损,但开工相对稳定(独立焦企全样本产能利用率71.36%),对焦煤仍维持刚性消耗;不过在焦企利润恶化、提涨未落地及钢厂亏损向上游传导背景下,焦企采购策略趋于谨慎,多以按需补库、压价询货为主,对焦煤价格的边际拉动明显减弱。后续焦煤需求的关键变量在于焦化利润的持续性:若焦炭提涨无法落地、吨焦盈利重回现金流亏损,焦企将被迫主动限产,焦煤需求面临加速收缩。
焦炭:铁水高位小幅回落、钢厂盈利承压,焦炭需求边际走弱但韧性尚存
10月23日当周,247家钢铁企业高炉开工率80.42%,环比下跌0.09个百分点,同比下跌4.29个百分点,高炉产能利用率87.23%,环比下跌0.51个百分点,同比下跌2.71个百分点。日均铁水产量232.3万吨,环比减少1.36万吨,同比减少7.6万吨。全国焦炭周消费量104.54万吨,环比减少0.61万吨,同比减少3.42万吨。铁水维持230—234万吨区间、呈震荡下行趋势,对焦炭刚需仍有支撑但边际走弱;钢厂盈利率虽环比回升仍处绝对低位,亏损压力下以刚需采购、控量为主,部分有检修减产计划,焦炭需求支撑转弱。淡季临近,高炉铁水易减难增,叠加粗钢压减与终端需求疲软,后续铁水进一步复产空间有限,原料补库趋于谨慎,对双焦价格形成压制。

终端成材:五大材产量同比下滑、总库存延续去化,终端负反馈向原料传导
钢联数据,五大品种钢材周产量792.05万吨,环比减少2.47万吨、同比减少73.27万吨;其中螺纹174.73万吨(环比+0.84、同比-32.34),线材77.68(-4.4、-10.64),热轧卷板286.15(+2.63、-36.31),冷轧85.11(-0.56、-0.96),中厚板168.38(-0.98、+6.98)。五大品种周表观消费量824.13万吨,环比减少655.7万吨、同比减少68.58万吨;其中螺纹201.03(-21.24、-24.97),线材81.66(-4.36、-7.58),热轧289.2(-12.05、-37.53),冷轧86.5(+0.19、同比-4.0),中厚板165.74(-1.54、+5.5)。表需同环比走弱,终端受地产拖累与淡季临近影响,需求弹性不足。主流贸易商建筑用钢成交量延续偏弱,投机需求疲弱、以刚需采购为主,市场情绪偏谨慎。
库存方面,五大品种钢材总库存1447.75万吨,环比减少32.08万吨、同比减少107.12万吨,延续去化;社会库存1061.69万吨,环比减少23.15万吨、同比减少38.03万吨;钢厂库存386.06万吨,环比减少8.93万吨、同比减少69.09万吨。整体看,钢材库存处近年中性偏低水平,去库斜率尚可但表需同步走弱,低库存对钢价有支撑;但在铁水下行、需求淡季及钢厂低利润背景下,补库意愿不足,难以对双焦形成正向拉动,若厂库持续累积将强化负反馈逻辑。
3、库存
焦煤:焦煤库存集中上游、下游低库存运转,资源向下游传导不畅

焦煤库存仍主要集中在上游供给端,矿山环节累库压力较大;同时下游焦钢企业维持低库存策略,资源向下游传导不畅。10月23日当周,523家样本矿山焦原煤库存416.13万吨,环比减少2.57万吨,同比减少27万吨;焦精煤库存230.67万吨,环比减少16.87万吨,同比增加41.13万吨。整体库存646.8万吨,环比减少19.44万吨,同比增加14.13万吨。314家洗煤厂炼焦精煤库存274.17万吨,环比增加1.84万吨,同比减少15.45万吨,港口炼焦煤库存297.74万吨,环比增加29.79万吨,同比增加22.09万吨。
独立焦企炼焦煤库存低位波动,10月23日当周,独立焦企炼焦煤库存947.71万吨,环比增加16.48万吨,同比减少81.99万吨。终端库存多处相对低位,247家钢厂焦化厂炼焦煤库存764.58万吨,环比增加3.45万吨,同比减少18.38万吨,可用天数12.31天,钢厂维持低库存、按需补库策略,对煤价构成底部支撑但缺乏主动增库驱动;在保供复产推进、供应边际回升背景下,若无铁水明显复产带动,焦煤库存压力或向上游累积,结构性累库是主要风险。

焦炭:总库存中性偏低,港口与钢厂库存平稳、焦企库存回落
10月23日当周,港口焦炭库存146.07万吨,环比基本持平;独立焦企焦炭库存73.25万吨,环比减少4.76万吨;247家钢厂焦炭库存588.09万吨,环比增加7.87万吨,可用天数10.8天,环比增加0.15天。从结构看,焦炭库存由焦企、港口向钢厂转移,钢厂到货改善、可用天数上升,焦企和港口库存下降至同期低位,暂无库存压力。整体看,焦炭库存结构相对健康,但在铁水下行、钢厂低利润格局下仍以刚需补库为主,主动增库意愿不足,库存对价格的提振有限。
4、成本:焦炭两轮提降后成本刚性增强,焦企让利空间已十分有限
成本端,焦炭两轮提降落地后,焦煤让利收窄、入炉煤成本回升,焦企利润再度恶化(全国平均吨焦盈利-45元/吨),继续让利空间已十分有限,成本刚性对焦炭价格形成支撑。对焦煤而言,国产供应边际回升预期与蒙煤恢复预期令远期成本支撑弱化;若复产顺畅叠加蒙煤放量,成本坍塌逻辑将重新主导双焦定价。但当前盘面深度贴水已对悲观预期较充分计价,成本端进一步下行的空间需以现货补跌来验证。
三、结论与展望:复产预期利空压制盘面,低库存深贴水支撑下双焦博弈加剧
10月双焦盘面先扬后抑,重心下移。上周焦煤主力(JM2701)围绕1400元/吨关口拉锯、焦炭主力(J2701)在1900元/吨一线触底反弹,盘面贴水现货,多空在关键整数关口博弈加剧。
供给端,保供复产由预期走向落地,523家矿山开工率与原煤日产环比回升,山西停产煤矿降至36座,国产焦煤供应边际恢复;但目前复产复量尚不充分,现实供应依旧偏弱。进口蒙煤通关低位波动,传闻11月起或恢复至1100—1500车/日,澳、俄进口放量补位。需求端,铁水降至232.3万吨、呈下行趋势,钢厂盈利率低位,成材供需双弱、库存去化放缓,淡季铁水易减难增。库存端,焦煤全口径累库、压力集中上游;焦炭库存由焦企、港口向钢厂转移,结构相对健康。后市核心变量是国内复产推进情况——保供会议部署、煤矿复产节奏与蒙煤通关兑现,将决定供应恢复预期能否转化为现实增量。当前盘面已较充分计价复产利空,但“预期—现实”缺口尚未收敛:若复产兑现偏慢,深贴水与低库存将对远月形成向上修复动力;若复产顺畅叠加蒙煤放量,则成本坍塌逻辑将重新主导。两种情形对应相反的修复方向,需以高频复产与通关数据实时校验。
技术层面,从加权合约看,焦煤加权已回落至1300—1350元/吨的上涨支撑线附近、焦炭加权在1900元/吨一线考验支撑,两大品种加权合约均跌至中期上涨趋势线位置,技术上存在支撑;但趋势线支撑的有效性需量能与基本面配合,一旦有效跌破易触发技术性跟跌。短线可重点观察焦煤1400、焦炭1900两个整数关口是否失效。仅供参考。
长安期货:张晨
2026年10月26日
