

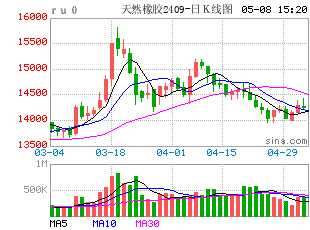
橡胶:短期分化
周一,国产全乳胶19250元/吨,环比上日下跌150元/吨;泰国20号混合胶18750元/吨,环比上日下跌150元/吨。
原料端:昨日泰国胶水报收87.50泰铢/公斤,泰国杯胶报收78.50泰铢/公斤;云南胶水报收18.3元/公斤,环比上日上涨0.2元/公斤;海南胶水报收16.8元/公斤,环比上日持平。
截至2026年10月25日,青岛地区天胶保税和一般贸易合计库存量57.71万吨,环比上期减少0.27万吨,降幅0.46%。保税区库存5.29万吨,降幅2.23%;一般贸易库存52.42万吨,降幅0.28%。青岛天然橡胶样本保税仓库入率增加2.27个百分点,出库率减少0.22个百分点;一般贸易仓库入库率增加0.15百分点,出库率增加0.75个百分点。
观点:近期泰国等东南亚产区的天气情况未有明显的异常变化,相对不利于橡胶树的天气条件仍在延续,故预计尽管全球产量跟随季节性增长进入稳定的旺产季,而产量释放空间在价格不变的情况下或相对有限。需求端,近期新闻报道国内轮胎工厂有降负情况,但并未改变下游轮胎企业的库存回补,国内下游的负反馈现象或并不普遍。平衡表的变化依然不够显著与直观,但是同样的,很难出现持续性的过剩压力。向后看,随着10月即将结束今年度旺产季成本曲线定价或暂高一段落,尽管日内波动加剧,然RU&NR的定价或趋于稳定,定价水位或处于往年高位震荡运行。尽管短期无法看到未来的上行驱动,但是相对的,除了宏观风险事件外,平衡表未来持续的下行压力或有限。
(蔡文杰 期货交易咨询从业信息:Z0022568,仅供参考)
PX:
供需面供增需减。中国行业负荷环比增加4.6pct至82.7%,升至五年同期偏高水平,亚洲PX行业负荷环比增加2.9pct 至 69.9%。由于大部分装置已陆续恢复、计划内重启基本完成,11月供给预计保持稳定,未来增量较为有限,关注国内保油减化的具体情况。需求端,从检修计划看,PTA负荷预计维持稳定,继续提升负荷的空间不大。整体来看,10-11月PX去库速度预计放缓。美国军方已准备好对伊朗进行新一轮大规模打击,特朗普可能在11 月美国中期选举后下达行动指令,但沙特、土耳其和巴基斯坦高级官员周一在德黑兰与伊朗官员举行会谈,试图缓和中东冲突,卡塔尔调解人员亦正推动美伊达成5日互让协议,以重开海峡换取解除海上封锁,布油维持高位震荡。原油处于低库存背景,尽管美国在11月3日国会中期选举前主动升级冲突的意愿较低,但近期商船袭击事件频发,美国已撤回部分驻中东外交人员,并派遣海军陆战队远征队赴中东,为可能的冲突升级做准备。市场对地缘风险升温高度敏感,原油市场围绕低库存现实进行交易,短期关注布油 115 美元/桶的压力位。综合来看,低库存叠加成本持续走强,是能化板块表现强势的核心原因。油价支撑仍存, PX 12月合约预计随油价转为震荡运行,支撑区域9200-9300,单边节奏较难把握,谨慎参与。PX 12-1价差可逢低参与滚动正套。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PTA:
供需面供减需稳。本期逸盛海南提负,但受嘉通能源停车拖累,PTA行业负荷环比减少0.8pct至66.8%,处于五年同期低位,库存整体低位。需求端,10 月下旬秋冬服装大货生产已进入收尾阶段,11 月订单预计以补单为主,后续能否补单取决于线上线下实际走货情况。江浙地区综合开机率阶段性高点已现。聚酯行业负荷环比减少0.1pct 至74.3%。10-11 月 PTA 累库速度先降后升。综合来看,上游原料低库存、现货偏紧对近端价格形成支撑。虽然台风转向,但上游供应端缺原料仍是产业链中最大的矛盾,PTA现货基差支撑仍存,PTA 1月主力合约预计随油价转为高位震荡,支撑区域6300-6400,单边节奏较难把握,谨慎参与。PTA 12-1价差可逢低滚动正套。
相关市场消息(消息来源:化纤信息网)
产销:江浙涤丝周一产销整体偏弱,至下午3点半平均产销估算在4成偏下。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
EG:
供需面供减需稳。国内方面,乙二醇行业负荷环减少1.7pct至75.7%,其中,合成气制负荷环比持平至84.8%。部分企业EO回切,目前月度回切量不足3万吨,后期进一步回切空间不大。据CCF跟踪统计,从已过海峡的船只情况看,10月进口预期在30万吨附近。预计10月乙二醇将转为累库。综合来看,从9月下旬仓单增加,到10月国内供应高位、下游旺季不旺导致供需转为累库,这些都在一定程度上表明,乙二醇货源已不再像前期那样因进口依存度高而紧张。仓单数量增多,现货流通性有所改善,现货基差走弱幅度有限,近强远弱格局有所松动但尚未逆转。短期成本端支撑仍存,EG 01合约预计震荡运行,中线转弱,关注5100-5200压力情况。
相关市场消息(消息来源:化纤信息网)
库存:华东部分主港地区MEG港口库存约在14.9万吨附近,环比上期减少17.2%。
装置:内蒙古一套26万吨/年的合成气制乙二醇装置于近日升温重启,预计本周内出料,该装置此前于9月下旬停车检,全国产能占比0.9%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PF:
供需面供需双增。供应端,纺纱用直纺涤短开机率环比增加2.6pct至69.3%,下旬,部分工厂有提升开机负荷的动作或计划,但负荷回升空间较为有限,加工差继续修复的空间预计不大。需求方面,下游成交多集中于刚需小单,备货意愿谨慎,短期需求难有改善,涤纱厂负荷环比增加1.0pct至49.0%。综合来看,部分短纤装置重启,短纤供需格局环比预计转弱,在聚酯产业链中表现最弱。PF12月合约预计跟随油价转为高位震荡,支撑区域8100-8200。
相关市场消息(消息来源:化纤信息网)
装置:福建某直纺涤短工厂10.26起开一条200吨/ 天棉型短纤生产线;河南某直纺涤短工厂计划本月底或下月初开一条150吨/天棉型短纤生产线;厦门某直纺涤短工厂16万吨装置10.25已升温重启,预计月底附近出产品,主要为棉型短纤及低熔点短纤。变动装置涉及全国产能占比2.8%。
产销:周一直纺涤短工厂销售一般,截止下午3:00,平均产销44%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PR:
供需面供需双减。供应端,瓶片行业负荷环比减少1.0pct至57.3%,处于五年低位,11月涉及检修产能预计占全国产能的5.8%,前期检修到期、面临重启抉择的装置较难按计划重启提负,供应端收缩将继续对现货加工差形成支撑。需求端,国内旺季订单采购已基本结束,饮料等行业逐步进入传统消费淡季,需求支撑有所减弱。综合来看,供应端主动减产持续,瓶片基本面预计边际改善。PR12月主力合约预计跟随油价震荡偏强运行,支撑区域7900-8000。关注空PR多TA 机会。
相关市场消息(消息来源:化纤信息网)
装置:华东一套年产60万吨聚酯瓶片装置近期重启,该装置于八月下旬停车检修,全国产能占比2.7%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
聚烯烃:短期关注成本走向
截至2026年10月26日,L主力合约日度上涨308元/吨至9149元/吨,PP主力合约日度上涨385元/吨至10013元/吨;LLDPE华东基差日度走强67元/吨至1189元/吨,PP 华东拉丝基差日度走弱133元/吨至1058元/吨。
供应端检修损失维持高位,当前高位油价下利润修复进程偏缓,预计开工维持同比低位。库存端产业链库存同比偏低,但两油库存高于五年同期均值,面临集中去库压力。需求端“银十”成色不足,农膜订单收尾,下游高价抵触、刚需为主。大基差+强Back是现货偏紧的定价体现,短期局势反复,Brent期货主力110美元/桶高位,形成较强成本支撑预期。
观点:油价高位支撑,关注实际谈判进展,L2701参考8600-9600元/吨、PP2701参考9400-10600 元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
烧碱:
烧碱主力SH2701合约日度下跌67元/吨至1512元/吨,夜盘进一步下跌至1484元/吨。山东地区32%离子膜碱主流成交价格550-630元/吨,较上一工作日均价下调25元/吨。当地下游某大型氧化铝工厂液碱采购价格执行545元/吨。液碱山东地区50%离子膜碱主流成交价格940-980元/吨,较上一工作日均价下调20元/吨。山东需求平淡,下游接货多以刚需支撑为主,氯碱企业出货压力明显,32%液碱市场价格承压下降;50%液碱需求一般,下游采购积极性不高,氯碱企业有一定出货压力,市场价格稳中有降。
受省内外售液氯企业复产预期,山东液氯价格下调,整体烧碱检修环比维持高位、开工同比偏低,下跌驱动更多来自于淡季需求偏弱、Q4 装置复产、以及外省烧碱增量投产兑现对山东市场的挤压,受山东现货价格大幅下调影响,近月及01合约昨日大幅跟爹,短期偏弱的现实仍难以扭转,底部偏弱运行。
策略:震荡偏弱,主力SH2611参考价格区间1400-1680元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
PVC:
截至2026年10月26日日盘收盘,PVC主力V2701合约日度上涨19元/吨至5134元/吨。
PVC成本侧“油强煤弱”分化格局延续,国际油价上行后维持高位(短期受谈判进展消息有所松动,昨日夜盘大幅低开后回升)、乙烯法成本抬升,乌海电石价格环比回落至2450元/吨、煤制成本支撑减弱。短期电石法乙烯法开工延续下行,周度产量仍处同比低位,总库存、社会库存延续去化至2025年同期水平,后期能否维持当前去库节奏看复产进程,“低供给+低库存”结构对盘面形成支撑。
策略:宽幅震荡,主力V2701参考价格区间4800-5100元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
原油:
隔夜国际油价高位震荡,布伦特12合约跌1.92%,WTI12合约跌2.12%。周一胡塞武装称已袭击沙特东西管道泵站及利雅得机场,在地缘冲突持续不断的同时,沙特、巴基斯坦、土耳其的高级官员周一与伊朗在德黑兰会谈,旨在促进卡塔尔和巴基斯坦的调停作用发挥。市场对中东地缘局势的担忧稍有缓和,但实质性进展依然渺茫。考虑到10月27日以色列议会选举、11月3日美国中期选举后美以大规模袭击伊朗的风险依然存在,在中东局势实质性降温前原油仍持震荡偏强看法,此前建议的原油虚值看涨期权继续持有,SC 月差平水附近亦可关注正套机会。
操作策略:此前建议的原油虚值看涨期权继续持有,SC月差平水附近亦可关注正套机会。
(高明宇 期货交易咨询从业信息:Z0023613)
燃料油&低硫燃料油:
昨日新加坡高低硫燃料油现货升水分别回落1.54美元/吨、0.91美元/吨,高低硫价差继续收涨。周一沙特、土耳其、巴基斯坦与伊朗在德黑兰的会谈带来地缘缓和预期,但一方面实际性进展依然渺茫,关于美伊双方何时做出让步仍有较大分歧;另一方面,即便美伊协议达成,燃料油供应的恢复亦慢于原油。总体来看,在中东地缘局势实质性缓和前,燃料油市场跟随原油震荡偏强为主。
操作策略:观望
(高明宇 期货交易咨询从业信息:Z0023613)
