

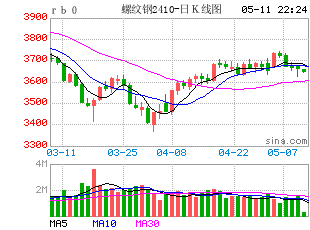
钢材早报:需求预期偏弱,期钢考验区间下沿
市场信息:
1、 本周,美联储、欧洲央行、日本央行、加拿大央行和新西兰联储将公布利率决议。其中,美联储将于北京时间10月29日凌晨2点公布利率决议,目前市场普遍预测美联储将在10月会议上“按兵不动”。
2、 国家统计局:前三季度,中国GDP同比增长4.6%;全国规模以上工业增加值增长5.3%;社会消费品零售总额增长1.1%;固定资产投资下降7.2%。前三季度房地产、基建、制造业投资同比分别下降20.6%、4.2%和2.1%。
3、 国家统计局数据显示,2026年9月,中国粗钢产量7359万吨,同比增长0.1%;1-9月,中国累计粗钢产量72477万吨,同比下降2.9%。
4、 10 月 23 日,全国主港铁矿石成交 62.5 万吨,环比减 28.98%;237 家主流贸易商建筑钢材成交8.07 万吨,环比减2.82%。
5、 上周,247家钢厂高炉开工率80.42%,环比减少0.09个百分点;高炉炼铁产能利用率87.23%,环比减少0.51个百分点;钢厂盈利率11.26%,环比增加3.03个百分点;日均铁水产量232.3万吨,环比上周减少1.36万吨。
6、 上周五大钢材品种供应792.05万吨,周环比降2.47万吨;总库存1447.75万吨,周环比降32.08万吨;消费量824.13万吨,其中建材消费环比降8.3%,板材消费环比降2.4%。
(楚新莉 期货交易咨询从业信息:Z0018419,仅供参考)
螺纹钢:
上周螺纹钢产量微增0.84万吨至174.73万吨。长流程亏损仍在,供给弹性偏弱;电炉利润修复有限,不会大规模复产。供给端“有韧性、难大增”。螺纹厂库去库5.84万吨,社库去库20.46万吨。库存持续去库,但去库速率变缓,表需季节性回落至 201.03 万吨,处于近四年最低水平。螺纹基本面持续呈现供增需降的趋势。短期来看,成本支撑逐渐转弱,叠加供强需弱的格局,市场情绪偏空,预计建筑钢材价格偏弱运行。
策略上,预计螺纹2701合约主流运行区间3000‑3120元/吨。
(楚新莉 期货交易咨询从业信息:Z0018419,仅供参考)
热卷:
上周热卷产量增加2.63万吨至286.15 万吨,厂库增加 0.69 万吨,社库下降3.74 万吨,表需下降12.05 万吨至289.20万吨。热卷去库节奏继续放缓,产量小幅回升,需求回落,库销比回升,短期基本面压力边际回升。后续需关注需求回落的持续性及钢厂复产节奏,若供应持续回升而需求未能有效跟进,库存去化或进一步受阻,基本面压力可能再度累积。中线来看成本支撑逐渐转弱,供需双弱格局或延续,盘面仍是偏弱格局。
策略上,热卷2701合约关注3200附近支撑。
(楚新莉 期货交易咨询从业信息:Z0018419,仅供参考)
铁合金:硅锰上涨持续性存疑
观点:中性
周五硅锰价格大涨,但持续性存疑。国内锰矿价格企稳,海外报价小幅上涨,成本端偏稳或略有增加。硅锰产量小幅下降,但总体产量仍在高位,工厂库存增加较多,货源充足。主产区库存对应仓单成本压力预计在6050-6150元/吨,供需成本端暂未看到推动价格持续走高的因素。硅铁产量环比小幅增加,减产并未全面落地。工厂库存压力依然偏大,对应仓单成本压制预计在6150-6250元/吨。硅铁成本端偏稳,近期变化不大。
观点:区间操作为主。硅铁支撑5700-5750元/吨、压力6150-6250元/吨,硅锰支撑5600-5700元/吨、压力6050-6150元/吨。期权:择机布局硅锰2612合约行权6200-6300元/吨的看涨卖权。
(张少达 期货交易咨询从业信息:Z0017566,仅供参考)
