

一、行情回顾:冲高回落,高位震荡
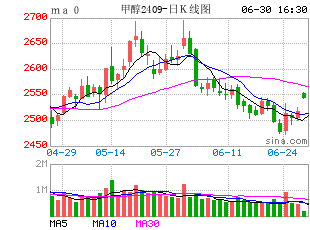
2026年三季度以来,甲醇期货走出了一轮“先抑后扬、冲高回落”的行情,价格重心大幅抬升后进入高位震荡格局。
7月筑底(7月下旬-8月上旬)。7月24日收盘2755元/吨,8月6日跌至阶段低点2495元/吨,国内装置检修尚未充分释放,市场情绪偏弱。
8月-9月强势拉涨(地缘主导)。中东地缘冲突升级,霍尔木兹海峡通航受阻,市场预期进口大幅收缩,叠加港口低库存、“金九”旺季预期,期价快速冲高,9月30日收于3384元/吨,较8月低点累计涨幅超35%。
10月上旬冲顶,节后受外盘能源情绪带动,10月9日至阶段高点3835元/吨,地缘风险溢价集中释放,多头情绪达到极致。
10月中旬高位回落(10月中旬至今),国产装置集中复产、MTO需求负反馈崩塌,价格自高位回落,10月21日跌至3130元/吨,较高点回撤约18%。

二、供应端:国产复产与进口缺口并存
国国产供应仍处高位,截至10月22日甲醇产能利用率至88.13%,环比回落0.91%,较10月上旬92%以上的高点有所回落,但同比仍处高位。前期检修装置节后集中复产,其中山东荣信、华鲁恒升甲醇外销增加,后续供应增量预期仍在积累,内蒙久泰200万吨装置近期预计出产品,国能榆林180万吨、 山西华昱120万吨、内蒙古庆华20万吨预计11月重启。新增产能方面,宝丰能源新装置预计10月下旬产出合格甲醇,配套烯烃装置推迟至12月下旬投产,其间存在2个月左右甲醇外销窗口,将进一步增加内地供应压力。
进口缺口难以弥补,9月进口量46.07万吨,较去年同期月均进口(约140-160万吨)减少约100万吨/月,1-9月累计进口603.9万吨,较去年同期966万吨减少约37.6%。霍尔木兹海峡持续封锁,伊朗甲醇装置仅两套运行,进口到港量维持10-20万吨/周的同比低位。
国产供应回升至高位,但进口缺口难以完全弥补,整体供应仍偏紧。核心变量在于霍尔木兹海峡通航时点。

三、需求端:MTO负反馈崩塌,传统下游偏弱
MTO作为甲醇第一大消费领域,占比约53%。当前外采型MTO现货利润约-2240元/吨,处于深度亏损状态。10月10日天津渤化60万吨/年MTO装置停车,沿海外采型MTO仅剩一套装置运行,装置集中停车后,MTO利润有所修复,但不排除部分装置重启暂缓负反馈的可能。传统下游方面,淡季需求整体偏弱,尽管利润随甲醇价格下行有所修复,但对高价产品接受度依然存疑。目前MTO负反馈严重压制需求,传统下游仅维持刚需,整体需求偏弱,难以对冲供应增量。


四、库存端:由去化转为低位波动
截至10月21日,港口库存36.38万吨,较上期微降0.34万吨;内地工厂库存34.14万吨,环比下降1.54万吨。库存由前期持续去化转为低位波动,但绝对水平仍处于近五年同期最低位,沿海现货流通紧张仅部分缓和,现货价格仍有支撑。

五、总结
甲醇后市短期以高位宽幅震荡为主,多空分歧仍在加大。地缘方面,霍尔木兹海峡通航仍未恢复正常,进口到港整体偏紧,港口绝对库存仍处历史低位,现货流通紧张格局没有根本缓解。若后续美伊谈判或海峡通行出现实质性缓和,伊朗货源恢复流出,地缘溢价可能较快消退,价格面临回调压力;若封锁持续,低库存将继续托底。供应方面,国内装置开工已恢复至较高水平,内地供应后续仍有回升预期。需求方面,需求负反馈集中释放,是近期压制价格的核心因素,若后续利润继续修复且进口船期改善,部分装置可能择机重启,需求负反馈将边际缓解;反之,MTO长时间停摆会继续压制甲醇消费。
综合看,近月受低库存和高基差支撑,回调空间相对有限;远月受国产回升、新增产能外销及进口恢复预期压制,反弹高度也受限制。重点跟踪霍尔木兹海峡通航、伊朗到港、MTO重启信号、港口库存拐点。
