

铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
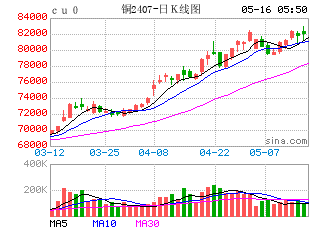
隔夜内外铜价震荡走弱,国内精炼铜现货进口持续关闭,Comex-LME铜价差至230美元/吨附近。宏观方面,美联储三把手威廉姆斯称,今年可能再加息一次,但2027年没有必要继续加息;美联储理事沃勒称美长期国债收益率上升正在抑制房地产、汽车等利率敏感领域的需求,在一定程度上发挥了收紧货币政策的作用。IMF最新《世界经济展望》显示,发达经济体今年净借款规模将达GDP的5.2%,创2021年以来新高;美国一般政府净借款将达GDP的8.5%,高于2025年的7.1%,较今年4月的判断进一步恶化。库存方面,LME铜库存下降1625吨至229650吨;Comex铜库存增加742吨至714520吨;SHFE铜仓单增加622吨至9407吨,BC铜仓单下降100吨至3579吨。需求方面,下游维持刚需采购,高价备货意愿薄弱,现货维系升水结构。白宫至今未就美国精炼铜进口关税作出最终决定,美铜相对伦铜维持200美元/吨左右的升水结构,这导致精炼铜贸易套利边际效益减弱,但也导致美铜不会大幅流出。在这种格局打破之前,非美地区铜库存短缺问题推动铜价维持震荡走势,一旦格局出现变化,趋势或也将显现,因此政策明朗前宜震荡格局看待。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
隔夜LME镍跌0.61%报15535美元/吨,沪镍跌0.14%报118280元/吨。库存方面,LME库存增加276吨至282504吨,SHFE 仓单减少575吨至92781吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持200元/吨。消息面,10月6日,印尼能源与矿产资源部(ESDM)表示,2027年工作计划和预算(RKAB)评估将比2026年更快,并承诺公平决定镍矿石生产配额,其目标是在法规截止期限前发放2027年镍矿石RKAB,避免评估拖到最长期限,争取早期完成。10月7日,印尼下游化与能源转型统筹部长兼能矿部长表示,政府计划进一步收紧针对生产半成品的新建镍冶炼厂的暂停令,尽管相关暂停政策已在2025年第28号政府条例中有所规定。10月8日,印尼总统普拉博沃·苏比安托前往北马鲁古省中哈马黑拉,在PT Indonesia Weda Bay Industrial Park(IWIP)启动总值102亿美元(约合180万亿印尼盾)的下游化项目。基本面来看,镍矿价格、升水及硫磺价格环比走弱,而受气候、电力等压力,10月产业链部分环节存在减产情况,但当前减产对库存方面的反馈并不多。配额增量和理论成本支撑走弱压力犹在,短期或低位震荡运行,但需关注供给端减产变量、印尼政策,并警惕宏观扰动。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2638元/吨,跌幅0.57%。持仓增仓6502手至27.6万手。隔夜LME收于3038美元/吨,跌幅0.3%,库存持稳在23.86万吨。沪铝AL2611收于23355元/吨,跌幅0.45%,持仓减仓826手至24万手。铝合金AD2612收于23070元/吨,跌幅0.09%。持仓增仓1023手至20439手;现货方面,SMM氧化铝价格回落至2667元/吨。铝锭现货升水50元/吨。佛山A00报价回落至23800元/吨,无锡A00报贴水30元/吨。铝棒加工费多地持稳,新疆南昌广东上调50元/吨,无锡下调40元/吨;铝杆1A60系加工费持稳,6/8系加工费持稳,低碳6/8系下调143元/吨。几矿明年长协拟签推进,持续对氧化铝远期成本形成支撑,国内氧化铝厂持续消耗原料备库,后续面临新长协提价压力。当前盘面贴近山西等高成本地区的现金成本,氧化铝估值进入支撑位。强美元和高利率环境对有色估值形成压制,叠加中东风险溢价退坡、中东冶炼厂复产提速,可以看到LME多头情绪在国内节假期间出现明显降温,LME去库节奏开始逐渐停滞。同时国内金九需求修复不及预期,市场也在下调对银十需求预期。当前铝价底部支撑仍相对稳固,在海外情绪背离下大涨可能性相对偏低。节后铝锭到货情况和下游复工节奏是短期铝价表现的观察点。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
13日工业硅震荡偏强,主力2611收于8695元/吨,日内涨幅0.23%,持仓减仓11848手至17.9万手。百川工业硅现货参考价9232元/吨,较上一个交易日持稳。最低交割品价格上调至8800元/吨,现货升水扩至135元/吨。多晶硅震荡偏弱,主力2611收于35095元/吨,日内跌幅0.9%。持仓减仓4405手至78849手;最低交割品价格小幅回落至39220元/吨,现货升水收至3520元/吨。9月末西南硅厂开始安排停产,西北大炉型仍有零星复产对冲,10月实际减量可能低于预期。若临近中旬多晶硅规模性降负证实,工业硅或面临需求崩塌风险。多晶硅料厂库存进一步增加,现货升水再度走高。10月大单暂未签订,仅有部分原料库存偏低的硅片厂家和海外溯源订单释放少量采购意愿,多数硅片厂仍有一到两月运转库存,节后难有超预期提货增量。多晶硅底部支撑已在、上方拐点尚未显现。跟踪能耗等政策是否出现新信号以及节后下游复工与产业链议价,而10月硅料厂减产节奏和量级能否形成实际性去库将是决定性因素。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货2701跌1.67%至107060元/吨,日减仓6647手至42.2万手。现货价格方面,电池级碳酸锂平均价跌3750元/吨至111650元/吨,工业级碳酸锂平均价跌3750元/吨至108150元/吨,电池级氢氧化锂(粗颗粒)跌4000元/吨至102000元/吨。仓单方面,昨日仓单库存减少1034吨至29643吨。供给端,碳酸锂周度产量环比减少699吨至25895吨,10月预计碳酸锂产量环比减少370吨至118071吨。需求端,10月预计三元材料产量环比增加3%至84110吨、预计磷酸铁锂产量环比增加4%至64万吨、预计钴酸锂产量环比下降9%至5760吨、预计锰酸锂产量环比下降6%至10400吨;预计锂电池产量环比增加6%至320.4GWh。库存端,周度库存环比下降9260吨至139517吨,其中上游环比增加201吨至31342吨,正极厂环比减少8347吨至42952吨,贸易商环比下降1445吨至45225吨,电芯厂及其他环比增加331吨至19998吨。短期来看,月度平衡来看,10月度去库速度或有望环比上月加速,然,当前市场情绪较弱,宏观因素扰动不断,基本面来看强现实一再被削弱,弱预期持续夯实,前期价格表现快速下跌,短期需关注市场情绪。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
