

铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
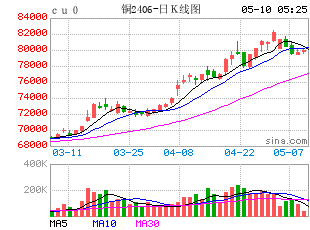
隔夜内外铜价震荡走弱,国内精炼铜现货进口出现小幅盈利,Comex-LME铜价差回落至140美元/吨附近。宏观方面,美国劳工部数据显示,截至10月3日当周首申失业金人数环比降至季调后19.7万人,低于市场预期的20万人,并连续四周维持在57年低点附近,数据显示美国劳工市场维持一定韧性。美联储理事沃勒表示,为推动通胀回落至2%目标,仍需进一步加息,但无需在连续会议上实施,并表示点阵图反映2027年初加息后再降息。库存方面,LME铜库存下降4650吨至235225吨;Comex铜库存增加1041吨至711616吨;SHFE铜仓单下降2325吨至7686吨,BC铜仓单维持3676吨。当前投资者需要关注的核心风险因素在于美国精炼铜关税政策落地可能带来的走势剧烈波动。COMEX铜库存已高达71万吨,而LME与国内铜社会库存持续走低,若有关税政策的落地,可能引发全球铜库存流向的剧烈调整预期,进而影响LME铜定价。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
隔夜LME镍跌1.14%报15550美元/吨,沪镍跌0.81%报118580元/吨。库存方面,LME库存减少30吨至278598吨,SHFE 仓单减少251吨至92879吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持50元/吨。消息面,10月6日,印尼能源与矿产资源部(ESDM)表示,2027年工作计划和预算(RKAB)评估将比2026年更快,并承诺公平决定镍矿石生产配额,其目标是在法规截止期限前发放2027年镍矿石RKAB,避免评估拖到最长期限,争取早期完成。10月7日,印尼下游化与能源转型统筹部长兼能矿部长表示,政府计划进一步收紧针对生产半成品的新建镍冶炼厂的暂停令,尽管相关暂停政策已在2025年第28号政府条例中有所规定。根据现行规定,1年期RKAB申请时间为每年10月1日至11月15日。今年镍矿石累计生产配额为2.6亿至2.7亿公吨,较去年实际产量3.2亿公吨明显下降。能矿部预测,今年全年镍矿石实际产量将达到约2.9亿公吨,高于2026年RKAB配额上限。基本面来看,镍矿价格、升水及硫磺价格环比走弱,而受气候、电力等压力,10月产业链镍铁MHP、冰镍均存在减产情况,国内一级镍、硫酸镍产量基本持平。配额增量和理论成本支撑走弱压力犹在,当前减产对库存方面的反馈并不多,对基本面预期整体表现偏弱,需关注供给端减产变量并警惕宏观扰动。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
节后首日氧化铝AO2701收于2687元/吨,跌幅0.33%。持仓增仓1659手至22.6万手。隔夜LME收于3050.5美元/吨,跌幅2.13%,库存持稳在23.89万吨。沪铝AL2611收于23220元/吨,跌幅1.55%,持仓减仓819手至26.9万手。铝合金AD2611收于23000元/吨,跌幅1.86%。持仓增仓1186手至13483手;现货方面,SMM氧化铝价格回落至2668元/吨。铝锭现货升水40元/吨。佛山A00报价回落至23970元/吨,无锡A00报贴水180元/吨。铝棒加工费多地上调50-120元/吨;铝杆1A60系加工费上调50元/吨,6/8系加工费持稳,低碳6/8系下调229-279元/吨。氧化铝前期保税区转口货源卸港回补港口库存,成本抬升难以扭转基本面持续增压。当前美联储偏鹰预期仍对有色估值形成压制。节内LME铝连日下跌后窄幅修复,节后沪铝开盘出现补跌。节内铝锭社库累库5万吨至68万吨附近,与去年同期基本持平,新疆火车缺箱问题尚未解决叠加西南运输不畅,集中到货节奏偏慢。沪铝上方缺乏持续驱动,整体延续偏弱震荡,低库存与强美元成为节后最大博弈点。重点关注节后下游复工速度,跟踪美元走势对内外价差的扰动。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
节后首日工业硅震荡偏弱,主力2611收于8505元/吨,日内跌幅0.53%,持仓减仓2.89万手至24.38万手。百川工业硅现货参考价9207元/吨,较上一个交易日持稳。最低交割品价格回落至8750元/吨,现货升水扩至270元/吨。多晶硅震荡偏弱,主力2611收于36335元/吨,日内跌幅0.6%。持仓减仓3301手至84161手;最低交割品价格小幅回落至39880元/吨,现货升水收至3130元/吨。节前工业硅整体表现弱稳,市场信心不足。多晶硅在减产预期与弱现实之间反复拉扯,基本无新签订单,库存维持累库,少部分参与期现单交易。节内国内休市平稳,海外消息扰动有限。工业硅前期减产利好已基本被盘面计价,交易逻辑由供给收缩转向需求滑坡,成本端电价上行提供底部支撑,短期区间震荡承压。多晶硅减产预期升温但大厂降负未至。下游硅片厂补货心态保守,节后难有超预期提货增量。10月减产能否实质落地成为关键变量,重点跟踪节后减产执行进度、下游开工与产业链议价,以及能耗新标等政策信号。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货2701跌1.28%至117300元/吨,日减仓3025手至40.97万手。现货价格方面,电池级碳酸锂平均价涨2150元/吨至124950元/吨,工业级碳酸锂平均价涨2150元/吨至121450元/吨,电池级氢氧化锂(粗颗粒)涨2500元/吨至114000元/吨。仓单方面,昨日仓单库存减少120吨至31870吨。供给端,碳酸锂周度产量环比减少699吨至25895吨,其中锂辉石提锂环比减少242吨至13998吨,锂云母提锂环比增加110吨至3002吨,盐湖提锂环比减少285吨至5803吨,回收提锂环比减少106吨至2615吨;10月预计碳酸锂产量环比减少370吨至118071吨,其中锂辉石提锂环比增加2750吨至65800吨,锂云母提锂环比减少1350吨至13850吨,盐湖提锂环比减少1600吨至23340吨,回收提锂环比增加780吨至13030吨,锂渣提锂环比减少950吨至2051吨。需求端,10月预计三元材料产量环比增加3%至84110吨、预计磷酸铁锂产量环比增加4%至64万吨、预计钴酸锂产量环比下降9%至5760吨、预计锰酸锂产量环比下降6%至10400吨;预计锂电池产量环比增加6%至320.4GWh。库存端,周度库存环比下降9260吨至139517吨,其中上游环比增加201吨至31342吨,正极厂环比减少8347吨至42952吨,贸易商环比下降1445吨至45225吨,电芯厂及其他环比增加331吨至19998吨。月度平衡来看,供给增速并未如期放量,需求仍维持小幅增长态势,月度去库速度或有望环比上月加速。然,当前市场情绪较弱,现货暂未表现出短缺且需求弱预期压制。如若基差持续走强,供给扰动带来供需错配,锂价有望企稳/反弹,但鉴于需求预期本身是既难证实又难证伪的,价格高度都将有限,但如若负反馈出现,则价格仍将继续下挫。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
