

原油:
(钟美燕,从业资格号:F3045334;交易咨询资格号:Z0002410)
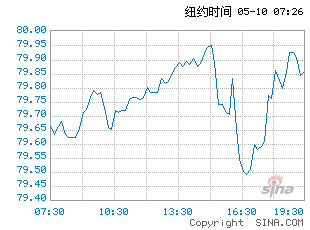
周四油价重心上移,其中WTI 11月合约收盘上涨3.21美元至91.49美元/桶,涨幅3.64%。布伦特12月合约收盘上涨4.08美元至104.28美元/桶,涨幅4.07%。SC2611以732.8元/桶收盘,夜盘下跌4.6元/桶,跌幅0.62%。由于地缘矛盾持续以及美国飓风影响,油价显著上涨。飓风伊萨亚斯Isaias正在逼近美国墨西哥湾沿岸,预计当地时间本周五晚至周六早间登陆,能源设施已经进入防风暴状态。伊萨亚斯已于当地时间周三晚间由热带风暴增强为飓风,成为2026年大西洋飓风季首个飓风。美国国家飓风中心预计,伊萨亚斯在接近墨西哥湾北部海岸时还将继续增强,可能以较强飓风强度登陆,并给密西西比州、阿拉巴马州以及佛罗里达州狭长地带带来强风、暴雨和风暴潮。地缘方面,美国财政部网站发布的消息显示,美国对伊朗实施新一轮制裁,制裁对象包括17艘运输伊朗原油、石油产品及石化产品的船只。美方估计,在美国对伊朗港口实施封锁的范围之外,目前仍有约2000万桶伊朗原油滞留在船只上。有官员表示,由于美国的封锁和制裁,伊朗已经停止原油船只的装载和卸载工作。同时,伊朗对油轮的袭击可能遏制近期中东石油供应量的回升势头,10月8日,晚间霍尔木兹海峡内发生数起“猛烈爆炸”,原因是“违规油轮”试图沿南部航线航行时触雷。这一因素加剧能源海运担忧,因而市场再度进入风险计价环节,预计油价整体仍将重心持续上移。
燃料油:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周四,上期所燃料油主力合约FU2611收涨18.35%,报5179元/吨;低硫燃料油主力合约LU2611收涨9.47%,报5975元/吨。昨日油价大涨带动高、低硫燃料油共振上行。低硫方面,由于运费高企导致套利经济性基本不可行,新加坡9月从西方接收约160万-180万吨低硫燃料油,环比继续下降。此外,调和原料供应也相对有限,低硫燃料油市场整体供应仍旧紧张。高硫方面,美伊冲突持续限制中东货源流入,加上俄罗斯高硫出口量大幅下降,9月高硫燃料油市场供应也进一步收紧。海峡未开放前油品供需缺口难以弥补,从成本端和供应端支撑FU和LU的绝对价格高位震荡。不过随着冬季来临,预计海外柴油裂解利润仍将维持偏高水平,LU与FU相对强弱在柴油裂解支撑之下相对强弱难以出现完全逆转,整体预计LU对FU价差将维持偏高位水平。
沥青:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周四,上期所沥青主力合约BU2611收涨9.15%,报5557元/吨。昨日油价大涨带动沥青盘面共振上行。10月炼厂计划排产稍有上调,叠加原料端有到港消息,沥青现货资源极度紧张的结构有所缓解。隆众资讯统计,10月国内沥青总排产量为157.7万吨,环比增加0.2万吨,增幅0.1%,同比下降101.4万吨,降幅39.1%。10月受赶工需求及供应偏紧支撑,价格短期维持高位;进入11-12月,随着北方施工收尾、刚性需求进一步收缩。高成本低供应的格局或持续存在,叠加当前国内沥青整体处于超低位库存水平,对沥青价格存在一定底部支撑。
橡胶:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
周四,截至日盘收盘沪胶主力RU2701较节前上涨50元/吨至20145元/吨,NR主力下跌90元/吨至17410元/吨,丁二烯橡胶BR主力上涨590元/吨至16590元/吨。昨日上海全乳胶19700(+100),全乳-RU2701价差-365(-255),人民币混合19280(+80),人混-RU2701价差-785(-275),BR9000齐鲁现货16000(+100),BR9000-BR主力-465(-495)。印尼前8个月天然橡胶、混合胶合计出口95.3万吨,同比下降16.5%;合计出口到中国15.8万吨,同比降37%。国内外产区降雨持续,且较多强降雨,将会影响产胶,降雨将持续至10月中旬,需求上,出行表现一般,轮胎厂放假天数较多,节前原料价格上涨也将限制下游采购情绪。供应扰动叠加厄尔尼诺预期,预计橡胶仍有冲高可能。
PX&PTA&MEG:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
TA701昨日收盘在6830元/吨,收涨8.41%;现货报盘升水01合约1000元/吨。EG2610昨日收盘在5419元/吨,收涨2.55%,基差减少367元/吨至910元/吨,现货报价6320元/吨。PX期货主力合约611收盘在10022元/吨,收涨8.86%。现货商谈价格为1282美元/吨,折人民币价格9954元/吨,基差收窄385元/吨至132元/吨。江浙涤丝产销整体放量,至下午3点半附近平均产销估算在320%附近。截至10月8日,中国大陆地区乙二醇整体开工负荷在79.17%(环比上期上升0.53%),其中草酸催化加氢法(合成气)制乙二醇开工负荷在87.57%(环比上期上升2.72%)。截至本周四,初步核算国内大陆地区聚酯负荷在74.1%附近。本周PTA装置变动:节前英力士,嘉通检修装置陆续恢复,国庆期间独山能源300万吨、嘉兴石化150万吨装置停车,至周四PTA开工负荷70.9%。10.8华东部分主港地区MEG港口库存约在13万吨附近,环比上期上升1万吨。韩国一条130万吨PX装置在10月初停车进行计划内检修,预计检修45天;国内华东一条200万吨PX装置停车检修,重启时间未定。原油大涨,聚酯链跟随成本走强,PX和PTA供应量持续恢复,需求表现受限,关税落地后四季度对纺织品需求或有所提振,短期基本面供增需弱,若油价支撑减弱,PX和PTA价格或震荡回调。乙二醇国内供增需弱,进口恢复再度延期,需求金九表现偏弱,乙二醇涨幅受限于需求强弱,预计乙二醇价格高位震荡。
甲醇:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,太仓现货价格4635元/吨,内蒙古北线价格在3970元/吨,CFR中国价格在509-513美元/吨,CFR东南亚价格在650-655美元/吨。下游方面,山东地区甲醛价格1770元/吨,江苏地区醋酸价4700-4800元/吨,山东地区MTBE价格8050元/吨。近期国内装置运行稳定,供应在高位震荡,海外方面伊朗装置有小部分开工,但整体依旧处于低位。需求端,江浙地区负荷稳定在2成左右,后续关注浙江检修装置动态。综合来看,外轮到港量极低,即使沿海大型外采甲醇MTO装置大部分停工,港口依旧去库,后续伊朗装置又将面临冬季限气,到港量较难大规模增加,港口库存预计持续紧张,支撑现货价格,远期价格仍受美伊局势影响,建议投资者控制风险。
聚烯烃:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,华东拉丝主流在10371元/吨,油制PP毛利249.16元/吨,煤制PP生产毛利1876.8/吨,甲醇制PP生产毛利-2698元/吨,丙烷脱氢制PP生产毛利-566.15元/吨,外采丙烯制PP生产毛利-449.83元/吨。PE方面,HDPE薄膜价格在9293元/吨,LDPE薄膜价格在11993元/吨,LLDPE薄膜价格在9438元/吨。利润端,油制聚乙烯市场毛利为156元/吨;煤制聚乙烯市场毛利为1460元/吨。供应方面,由于原料供应持续紧张,上游炼厂开工负荷同比降低,后续产量大幅增长的可能性不高。需求端,虽然正值旺季,但下游为避免亏损同样选择降低负荷。综合来看,短期聚烯烃供应压力不大,现货在旺季有支撑,长期价格仍受美伊局势影响,波动较大,建议投资者控制风险。
聚氯乙烯:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周四,华东PVC市场价格偏强调整,电石法5型料4820-4930元/吨,乙烯法主流参考5400-6000元/吨;华北PVC市场价格上调,电石法5型料主流参考4730-4920元/吨左右,乙烯料主流考5730-6080元/吨;华南PVC市场价格上调,电石法5型料主流参考4950-5000元/吨左右,乙烯法主流参考5300-5350元/吨。当前PVC供应维持低位。内需预计先强后弱,但同比增长有限,出口受内外价差收窄和政策退出的双重压力,增量不多。整体来看,PVC将围绕国内需求季节性交易,从估值上来看,基差和月差结构在国内需求弱修复的背景下,持续维持较低水平,因此PVC在化工板块弹性较低。
尿素:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
国庆假期后第一个交易日尿素期货价格偏强震荡运行,但现货市场价格走势相对平稳,个别地区市场价格小幅回落。昨日山东、河南地区市场价格均为1740元/吨,二者分别较假期前下跌20元/吨、持平。供应端提升明显,昨日尿素行业日产量22.18万吨,较假期前最后一个工作日提升0.77万吨,日产的快速提升带动基本面边际转弱,且国内需求暂无明显释放,供强需弱格局导致行业明显累库,假期期间尿素企业库存提升3.95%,但短期企业待发订单尚可,报价相对坚挺。近两日市场焦点仍在于国际市场印度招标结果,昨日初步价格已出炉,东、西海岸价格分别为352.1美元/吨、356.25美元/吨,低于市场预期,难以对国内尿素市场情绪产生有效提振。整体来看,尿素基本面偏弱状态不改,印标及出口端支撑力度有限且暂时难以对供需产生实质性影响,市场利好驱动不足,期货价格短线或有松动,后续关注国内需求复苏力度、印标及出口节奏方面是否出现新增利好因素。
纯碱:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
国庆假期后第一个交易日纯碱期货价格大幅下挫,但现货报价多数维持稳定,仅西北地区价格小幅下调20元/吨。基本面来看,本周纯碱行业开工率提升0.71个百分点,纯碱周度产量下降0.64%。内蒙大厂检修,且后续河南地区也存在大厂检修计划,纯碱供应或明显回落。需求同样下降,假期后部分下游虽有原料补库预期,但市场对光伏玻璃部分厂家加速冷修存在较强预期,引发市场对未来需求下降幅度过快的担忧情绪提升。整体来看,纯碱供需两端均有下降预期,但目前碱厂检修正在落实,而下游光伏玻璃减产处于预期阶段,供应下降速度暂时高于需求下降速度,二者边际变化偏暖。不过,假期期间企业累库等压力也在限制市场高度。预计短期纯碱期货价格宽幅震荡为主,供需两端下降速度博弈加剧,市场波动幅度也将提升。关注河南及内蒙大厂检修落实程度、下游产能变化。
玻璃:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
国庆假期后第一个交易日玻璃期货价格跌幅明显,但现货市场走势相对坚挺。昨日国内浮法玻璃市场均价1080元/吨,较假期前上涨1元/吨,北方沙河地区价格下调,南方部分地区价格上调,不同地区价格趋势有所分化。供应端暂时稳定,昨日浮法玻璃在产日熔量14.23万吨/天,较假期前持平。需求情绪尚可,假期后市场询盘及补库量增加,昨日主流地区现货产销率均超过100%,后续持续情况有待验证。假期期间玻璃厂累库幅度3.81%,不排除厂家积极降价去库可能性。整体来看,假期后玻璃现货成交氛围尚可,但厂家累库压制市场走势。预计玻璃期货价格延续底部宽幅震荡趋势,关注玻璃产能变化、需求持续情况。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
