

一、摘要
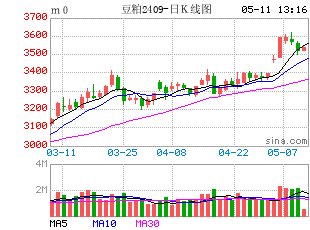
近来,国外美豆与国内豆粕止步上涨,维持高位运行态势。中美领导人之间的会晤与经贸磋商吸引市场瞩目,目前,9月20日至23日中美经贸团队在美国纽约和华盛顿举行经贸磋商,9月23日至25日应美国总统特朗普邀请,国家主席习近平对美国进行国事访问,也已经圆满落下帷幕。前者取得积极共识,为两国元首会晤贡献了经贸领域的成果,后者双方在相互尊重的友好氛围中就事关中美关系和世界大势的战略性、全局性问题坦诚深入交换意见,引领中美建设性战略稳定关系取得新发展。随后9月28日商务部正式公布中美贸易理事会运行规则与“300亿对300亿”对等降税框架相关细节,其中农产品领域的安排成为本次共识中最受国内农牧行业关注的核心内容。市场关注最终政策细节逻辑,在此之前,美豆与豆粕均表现谨慎,其中美豆主力11月合约在1290-1340美分之间窄幅震荡,国内豆粕同样高位震荡,主力2701合约运行区间在3350-3500元/吨。
二、国际大豆供需形式分析
(一)美豆进口降关税预期落空,短期美豆或有回调
为落实两国元首会晤重要共识,中美双方基于相互尊重、平等协商,在贸易理事会框架下就300亿美元对等降税安排举行多轮磋商,现已达成共识。双方同意以对等方式降低自对方进口的规模约300亿美元产品的关税,其中各自约90%产品的关税将降至最惠国税率水平。双方将在按照各自国内法律履行相关程序后,同步实施降税安排。目前,双方基于各自市场需要和产业利益,商定了对等降税产品清单。美方将对玩具、家电、婴儿用品、厨卫用品、节日礼物等约300亿美元自华进口商品降低关税。中方将对农产品、个人护理用品、医疗器械、煤炭等约300亿美元自美进口商品降低关税。双方商定共同公布各自降税产品清单。后续,双方将在履行各自国内相关法律程序后,同步实施降税。但其中并未涉及美豆,这意味着后续美豆进口仍将保留3%最惠国税率+10%附加关税=13%的综合税负。那么降低美豆进口关税与中国采购美豆的预期落空,市场暂时维持原状,或为美豆带来利空。与此同时,美豆压榨与出口需求仍维持向好,叠加优良率偏低,美豆供应存在调减的可能,或继续支撑美豆。由此来看,美豆或依旧维持坚挺,回落空间有限。

(二)美豆供应压力或逐步凸显
美豆已经开始收割上市。据市场信息,南部阿肯色州进度一周内由28%跳升至50%,同比35%、五年均值34%,单周推进22个百分点,超均值16个百分点,为近年最快。目前,美豆收割逐步向北加速推进,美豆上市进程或有加快,供应压力或逐步显现。9月USDA报告显示,美豆单产上调至52.8蒲/英亩,但优良率同比仍大幅降低。最终单产仍取决于后期天气与收割进展。不能否认的是,美豆集中供应期逐步到来,或施压盘面。
- 南美潜在天气影响仍在
南美巴西方面,已经开始大豆播种。AgRural数据显示,巴西2026/27年度大豆播种推进至1.2%,高于去年同期的0.9%。阿根廷方面,将在10月其中播种。布宜诺斯艾利斯谷物交易所 9月9日预估,该国种植面积或同比增加1.2%至1700 万公顷。由于强厄尔尼诺预警维持,天气或影响南美的播种进度,并压缩作物生长时间,届时不排除市场再度掀起天气炒作。因此,短期内南美贴水或维持坚挺状态。目前,四季度巴西贴水维持在300美分以上的同比高位。后续来看,一是考虑中国进口仍依赖巴西,叠加巴西大豆出口接近尾声,二是考虑中国进口美豆关税仍维持13%,未来巴西大豆升贴水或维持坚挺状态。风险点则在于美豆进口关税取消。

三、国内大豆、豆粕供需形式分析
(一)进口预期同比回落,四季度供应或有收紧
供应端可见,当前大豆供应充裕。从海关数据来看,今年1-8月累计进口7429.6万吨,略较去年同期的7333.2万吨小幅增加96万吨,5-7月进口高峰期进口4925万吨,去年同期5014万吨。因此,大豆供应虽然充裕,但进口实际数量略低于去年同期。目前国内大豆港口库存降至983.5万吨,周环比增加26万吨左右,且持续处于2020年以来的峰值。油厂大豆库存856.85万吨,持续回升状态未改,去年同期为694.7万吨,仍为近三年高点。以上表明当前可供应大豆仍维持充足。同时,9月大豆进口预期在千万吨以上。结合船期,9-10月国内大豆的供应维持充裕。不过,盘面榨利来看,11月、12月的榨利分别为-164、-488美分,叠加美豆价格高位运行,进口成本持续高位,远月榨利持续亏损,限制市场采购积极性。目前粮油商务网预计10月、11月将分别进口920、825万吨,去年同期实际进口948、811万吨,较去年同期小幅降低,9-11月预计累计进口2835万吨,去年同期实际进口3046万吨。与此同时,钢联数据预期,9-11月进口分别为1019、854、870万吨,累计约2742万吨。而去年同期实际进口约3050万吨。整体来看,9-11月进口量预期同比降低约200-300万吨左右。由此来看,三四季度大豆进口或以缩减为主。

(二)远期库存或快速降低,豆粕供应预期收缩
从提货与成交来看,9月压榨厂豆粕成交250万吨左右,较去年同期降低40万吨左右。其中现货成交168万吨,远月成交84.2万吨左右,整体来看,需求不及去年同期。最新数据显示,饲料企业库存8.55天,持续回升,但仍处于2021年以来的最低位置,这表明大豆到港充裕,豆粕供应充足,需求不急于采购,维持低库存策略。最新一期油厂豆粕库存117.32万吨,周环比增加7万吨,处于近三年低位。这意味着豆粕库存并不算高。与此同时,今年截至目前大豆进口量与去年同期相差不大,叠加美豆采购成本持续增加限制采购积极性,未来大豆进口或有收缩。此外,本年度生猪产能虽有去化,但出栏量依旧维持高位状态,能够支撑豆粕需求。因此,未来豆粕库存或开启季节性去化状态,在美豆进口不顺畅背景下,豆粕库存或加速去化。

(三)基差收敛,但弱现实背景下仍存走扩可能
美豆上涨的成本逻辑传导至国内,导致豆粕期现货持续跟涨,基差维持低位。近期,期货涨势暂歇,现货缓慢回升,基差收缩回归至-66元/吨,但仍处于近年低位。同时,中美磋商未带来超预期利好,无论从利多出尽或是成果低于预期的角度,叠加国庆节前资金离场保护利润的可能性大幅增加,预计美豆与国内豆粕都存在回落的可能性较大。不过弱现实的基本面或将发酵,现货回落导致基差继续缩减的可能性仍在。

四、小结与展望
美豆方面,或主要围绕以下几个方面,一是中美磋商结果不及预期,二是供应压力逐步突显,这将为美豆带来压制,但是出口与压榨需求维持强劲,叠加未来中美继续磋商并降低美豆进口关税仍存空间,预计美豆回落空间受限。与此同时,南美天气炒作预期仍存,同样为美豆提供支撑。国内方面,一方面跟随美豆调整,另一方面远期存在美豆进口预期,但高关税、负榨利,或使得远月大豆进口与供应收紧,叠加美豆成本端支撑,预计豆粕或继续维持高位运行。
仅供参考。
免责声明
本报告基于已公开的信息编制,我们力求报告内容客观、公正、准确,但不保证信息的绝对准确和完整。本报告所载的观点、结论和建议仅供参考,不构成个人投资建议。投资者应当充分考虑自身投资经历及习惯、风险承受能力等实际情况,并完整理解和使用本报告内容,不能依靠本报告以取代独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。
本报告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
