
相关阅读 9大顶流基金经理最新观点:优质股回到好价格,AI仍乐观,人形机器人或迎GPT时刻
近期,基金三季报披露,顶流基金经理认为,随着基金三季报陆续披露,多位顶流基金经理发表观点:半导体设备赛道增长动能充足,板块行情具备较强持续性;AI 大模型企业有望逐步接替传统互联网企业,成为科技产业新的核心主力。 国内半导体设备出海空间广阔,行业内企业订单能见度较高;电子、通信、电力新能源板块中的优质标的,成长逻辑扎实清晰。
后续市场投资机会或将趋于均衡,可重点关注前期调整幅度较大的方向,包括 AI 应用、医药、消费等。中长期维度上,资源与科技是相对看好的两大主线。
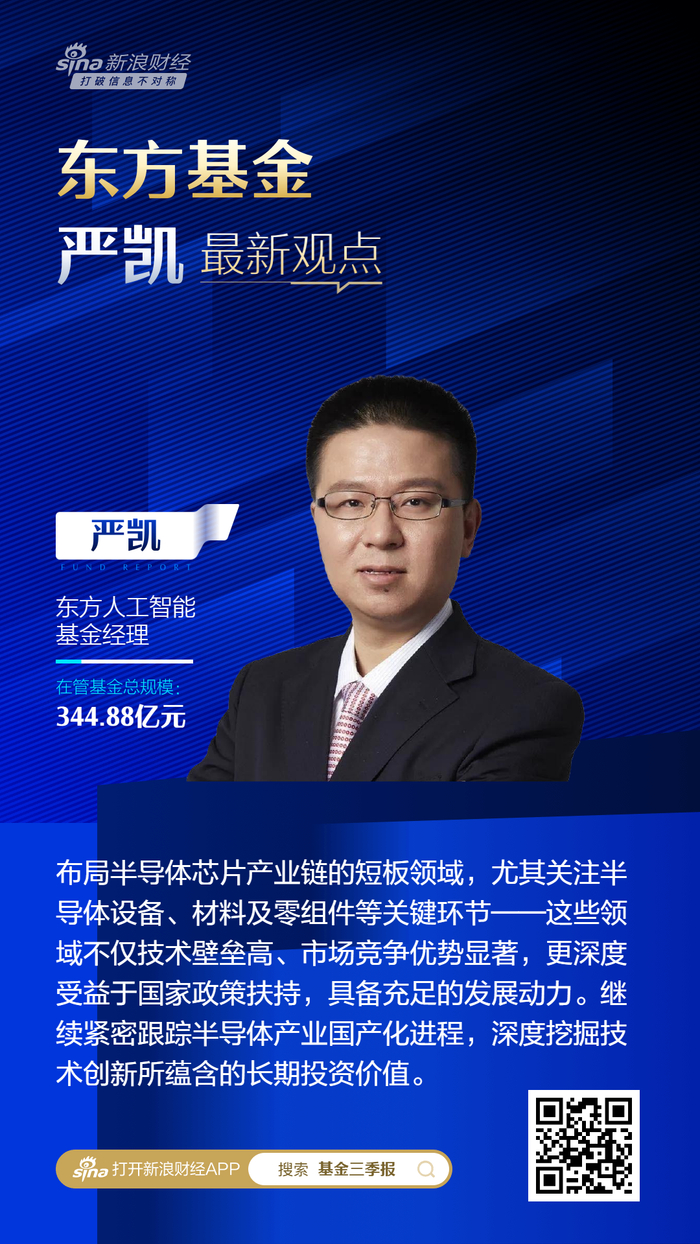
布局半导体芯片产业链的短板领域,尤其关注半导体设备、材料及零组件等关键环节——这些领域不仅技术壁垒高、市场竞争优势显著,更深度受益于国家政策扶持,具备充足的发展动力。展望未来,本基金将继续紧密跟踪半导体产业国产化进程,深度挖掘技术创新所蕴含的长期投资价值与回报机遇。
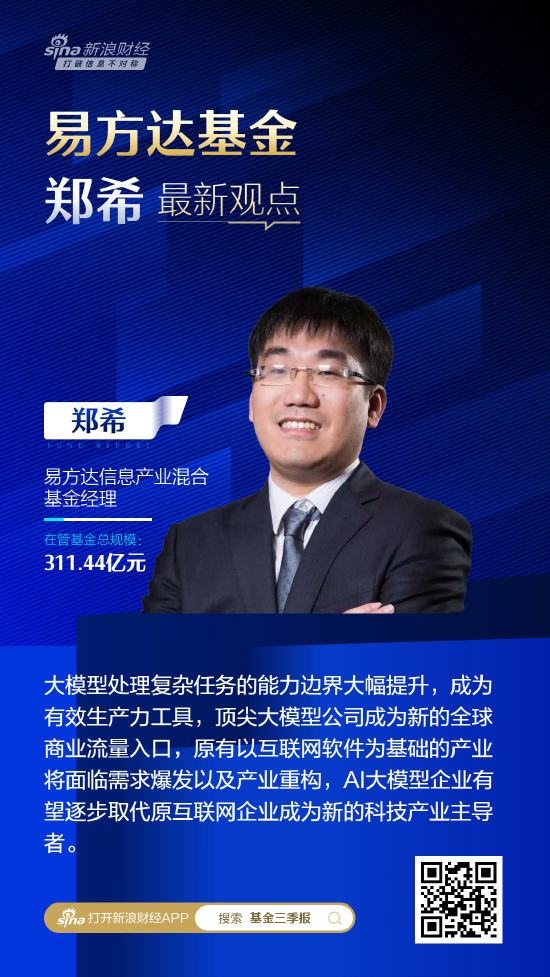
易方达基金郑希:AI大模型企业有望逐步取代原互联网企业成为新的科技产业主导者
大模型处理复杂任务的能力边界大幅提升,成为有效生产力工具,顶尖大模型公司成为新的全球商业流量入口,原有以互联网软件为基础的产业将面临需求爆发以及产业重构,AI大模型企业有望逐步取代原互联网企业成为新的科技产业主导者。
中国的高质量转型正渐显成效,半导体行情仍能持续很久,当前板块具备较好的配置价值。半导体是科技股的中坚力量,国产化仍是当前国内半导体领域最确定的投资机会之一。
自动驾驶和机器人是生成式AI在物理世界的两个映射,也将迎来行业的成长拐点,是我们一直看好的成长性领域。但机器人受制于大模型能力和工程化实现,当前投资确定性还不够高、竞争格局也并不确定;相对而言,自动驾驶的投资拐点可能较机器人会来得更早,我们会持续跟踪研究,等待机会。
对于AI上游半导体行业来说,需求端的增长无法被当前供给满足,企业订单可见度高。以存储行业为例,展望2026年四季度及2027年,全球存储厂商的新增资本开支尚无法完全形成产能供应,基于本轮景气增加的资本支出形成产能投放至少在2027年下半年才会释放。行业供需关系难以逆转,商品价格保持强势。
全球供应链仍在持续重构,商品的供给和需求容易错位,蕴含着机会和风险,电子、通信、电力设备及新能源、化工、工业金属和小金属板块是我们关注重点。电子、通信、电力设备及新能源在内的优质企业,虽然短期跟随行业经受挑战,但这些公司的成长逻辑仍然比较稳固。
资源和科技仍然是中长期相对看好的两大方向。科技领域产业趋势明确,关注估值和基本面合适的细分板块和个股。资源品方面,地缘冲突和全球供应链重构带来的供给冲击仍可能持续抬升商品价格中枢。内需方向,政策信号逐渐增强,基本面的拐点逐渐临近。
这一轮中国半导体设备结构性机会凸显。人工智能带来的全球晶圆产能紧缺背景下,中国晶圆厂(存储、逻辑、功率、模拟等)迎来全球份额扩张的大时代,同时未来3年半导体设备国产化率有望从20-30%迈向60%-70%。展望未来,越来越成熟与先进的中国半导体设备有望出海全球。
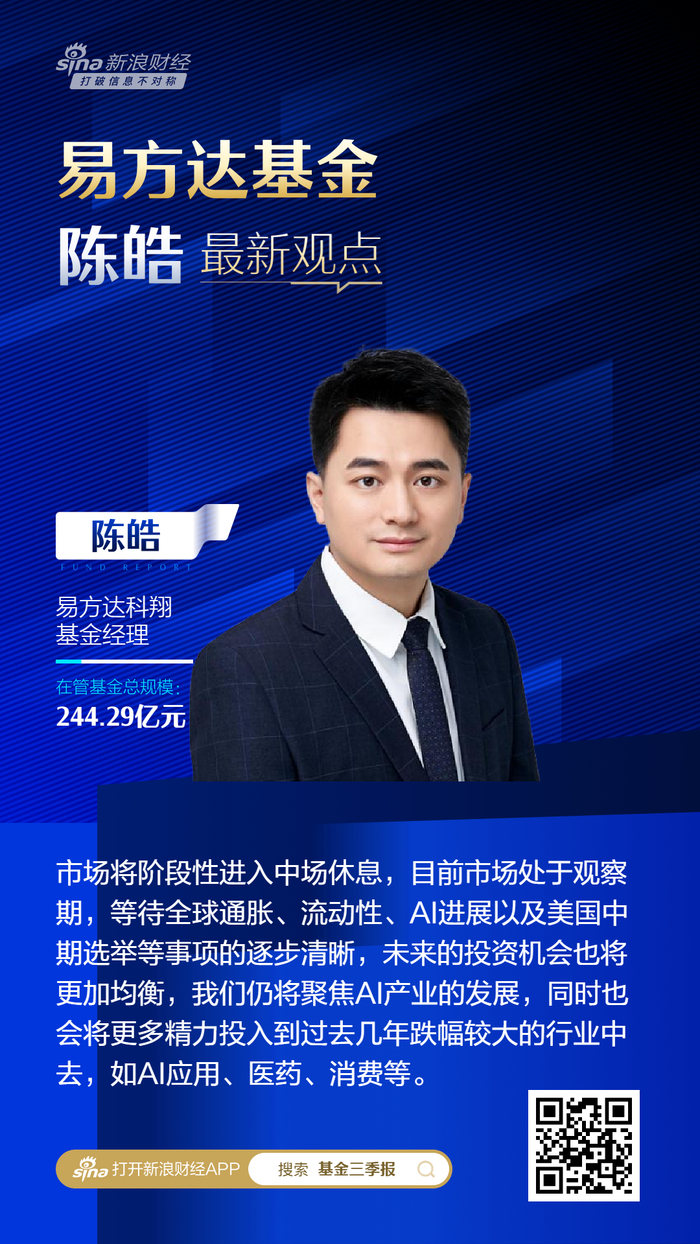
易方达基金陈皓:未来的投资机会也将更加均衡,关注跌幅较大的行业
经历了两年牛市的市场将阶段性进入中场休息,目前市场处于观察期,等待全球通胀、流动性、AI进展以及美国中期选举等事项的逐步清晰,未来的投资机会也将更加均衡,我们仍将聚焦AI产业的发展,同时也会将更多精力投入到过去几年跌幅较大的行业中去,如AI应用、医药、消费等,期待为持有人持续创造超额收益。