

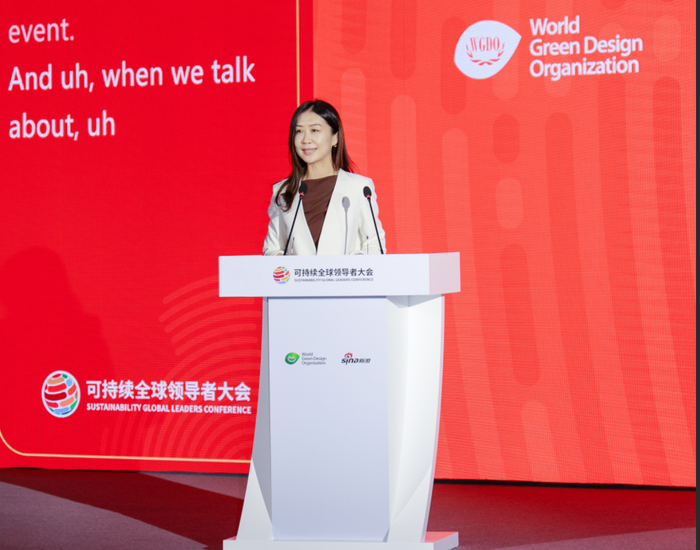
“谈到可持续投资,大家往往先想到ESG评级、气候目标、主题投资等一系列工具,但今天我想探讨一个更基础的问题:可持续发展因素与投资组合的构建究竟是什么关系。”在2026可持续全球领导者大会上,富达国际全球投后管理主管王芳表示,可持续发展因素已经在影响投资组合的方方面面,包括什么可以投、什么不能投,以及组合的风险敞口和不同市场环境下的表现。真正的问题不是这些因素会不会影响投资组合,而是我们如何主动识别和管理这些影响。
从“最绿”到“最适配”——可持续投资须平衡三重维度
王芳指出,在富达国际,构建可持续投资组合需要同时平衡三个维度:一是财务结果,包括风险和收益;二是可持续发展成果,包括风险管理、目标实现、通过主动所有权发挥影响力;三是客户的需求,包括投资的期限、流动性和投资目标。三者不能割裂来看。“一个ESG评分很高的组合可能有更高的集中度,而看似多元化的组合却和客户可持续目标不一致。”因此,投资组合构建并不是追求单一指标最大化,而是应该让目标、风险和取舍清晰可见,并得到主动管理。
指数非中性、持仓多≠分散——四个被忽视的组合构建真相
围绕可持续投资组合构建,王芳重点阐述了四个需要特别关注的问题。
第一,以指数为起点,并不等同于从中性组合出发。她表示,实践中通常把宽基指数当成天然中性起点,并把可持续投资理解为在此基础上的调整,但指数并不完全中性。市值反映当前市场结构,也给予大型公司更高权重,因此即使一个投资组合有上千只证券,组合表现仍依赖于少数公司、行业和宏观因素。同时,指数本身也包含能源转型、政策、技术和需求变化带来的风险。“贴近指数或者拥抱指数也是一种主动的投资选择,我们真正需要思考的不是中性还是主动,而是哪种风险组合更符合客户的可持续发展目标。”
第二,如何实现投资组合的多元化。王芳指出,讨论多元化时人们常想到增加持仓数量,但现实中面临两个挑战:集中度和资产相关性。她举例说“标普500看似分散,实则高度集中于M7,但它还并非全球最集中的市场,2025年韩国市场仅两家公司就贡献了指数近一半的涨幅。”更反直觉的是,越来越多行业和主题受相同因素驱动,比如过去清洁能源和人工智能相关板块呈现负相关,但现在两个板块的相关性已超过80%。“持仓数量越多不等于风险分散,我们要关注风险来源和收益驱动是否足够多元。”
第三,每一种可持续投资工具都会改变组合的风险。王芳表示,负面筛选会缩小可投资范围,ESG评分倾斜会增加对评级体系的依赖,气候目标对齐会带来指数偏离,主题投资会形成集中风险敞口,而且即使使用同一种ESG工具,不同方法论也会产生不同结果。她以评价石油企业为例:“如果采用行业相对评级,看到的是相较同业的排名;如果用绝对标准,看的是它是否达到统一的可持续发展标准。两种方法都合理,但会带来不同的行业配置。”她强调,这些方法本身没有绝对优劣,关键在于清楚为了实现特定目标,我们承担了哪些风险,又把风险预算配置到了哪里。
第四,投资组合指标变得更绿色,并不一定意味着实体世界同步改善。王芳表示,卖出一家高碳排企业,投资组合的碳足迹会立即下降,但企业仍在运营,工厂仍在排放,改变的只是股东名册。“企业面临可持续发展风险对组合的财务影响、组合呈现的可持续特征以及现实世界实际变化,这四者之间并不存在天然的因果关系。”她指出,投资组合指标回答的是“我们持有什么”,影响路径回答的是“我们的投资活动希望推动什么样的变化”,管理财务风险、改善组合特征和推动现实变化需要不同的工具。
指标变绿≠实体改善——“广泛多元、审慎集中”的三步落地法
回到投资实践,王芳将落地思路概括为“广泛多元、审慎集中”,具体通过三步实现:第一,核心配置兼顾多元化、流动性和基本的可持续发展要求;第二,对于具备清晰投资逻辑和转型路径的领域,配置不同风险预算,布局更聚焦的机会,例如转型、基础设施、气候解决方案或自然资本投资;第三,尽责管理应贯穿整个投资过程,无论是基础配置还是主题投资,都可以通过企业沟通、股东投票以及与投资者协同行动,推动企业改善治理、应对转型挑战。“许多系统性问题无法仅靠投资组合配置解决,还需要通过持续尽责管理推动改变。”最重要的原则是,投资必须从目标出发,而不是先选择好看的可持续指标,再让整个投资组合配合它。”
投资不是消除取舍,而是让取舍“看得见”——谈可持续投资的五个必答题
王芳总结称,任何可持续投资决策都会改变组合的风险与收益特征。如果可持续发展目标没有明确风险预算,并不意味着这些风险不存在,只是更容易被忽视。面对每一项投资决策,需要回答五个问题:目标是什么?工具是什么?会带来哪些风险?如何评估结果?结果不及预期如何调整?调整包括深化沟通、调整持仓、修订目标或在必要时退出投资。“归根到底要回答的是,为了实现目标愿意承担哪些风险、如何管理这些风险。投资就是不断权衡和取舍的过程,我们的目标不是消除取舍,而是让它变得更加透明、更加可以量化、更加可以管理。”
她以气候投资为例指出,有的客户希望降低投资组合碳排放,有的关注《巴黎协定》对标和气候风险管理,还有的希望增配气候解决方案相关资产,因此需要一套模块化、可拆解的工具球系,包括筛选策略、碳目标管理、气候风险分析和尽责管理等工具。“最重要的原则是,投资必须从目标出发,而不是先选择好看的可持续指标,再让整个投资组合配合它。”
在尽责管理实践方面,王芳以一家中国化工企业为例介绍,过去几年富达基金经理持续与该公司沟通。公司原本具备较好的绿色发展基础,但真正挑战在于如何把优势转化为长期竞争力。围绕治理、减排、供应链和信息披露,富达持续沟通并推动相关要求融入企业经营,过程中公司采纳多项建议,提升目标、完善披露并纳入实施规划,外部ESG评级和客户认可也取得进展。“但对我们而言,评级提升只是过程不是终点,更重要的是企业是否建立起长期经营能力。资本配置决定的是我们投资什么,而尽责管理决定我们持有之后还能做什么。”
最后,王芳用四句话总结观点:第一,投资组合的起点并不是中性的;第二,可持续投资改变的是风险配置,而不是消除风险;第三,投资工具应该服务于投资目标;第四,尽责管理是连接资本市场和实体经济的重要桥梁。“最终,我们追求的不是最绿色的投资组合,而是最符合客户投资目标、能够为客户持续创造长期价值的投资组合。它应该既能实现财务目标,也能管理可持续发展带来的风险和机遇,并支持实体经济高质量发展。”
责任编辑:石秀珍 SF183
