
作者:金信基金
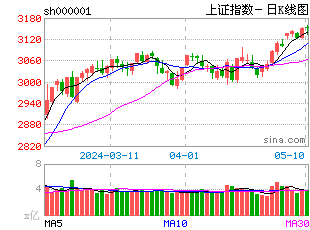
事件:10月14日三大指数盘中震荡、午后加速下行,上证指数收跌 0.88%,报3767点,盘中未跌破昨日低位。两市合计成交约 1.4 万亿元,资金参与热情并未大幅消退。盘面呈现明显结构性分化:石油石化、煤炭、公用事业等红利资源板块逆势走强,传媒板块亦活跃上扬,权重与防御品种接棒发力,资金在板块间依然有序轮动。
市场点评:今日出炉的9 月 PPI 与 CPI 的剪刀差扩大至 4.1 个百分点,上游涨价明显领先于终端,企业利润向上游资源行业集中—这与今日 A 股石油石化、煤炭等红利资源板块逆势领涨的表现恰好呼应,涨价逻辑或许正成为资源股的核心支撑。
外围市场方面,全球地缘政治层面的最新外交博弈正呈现愈演愈烈的态势。美伊就霍尔木兹海峡进一步开放方案持续拉锯,沙特与胡塞武装交火升级,13日晚,全球最大规模油气巨头之一的沙特阿美总部附近传出爆响;泽连斯基虽提议与美使会谈,但对“俄乌能源停火”立场仍以俄方遵守为前提;特朗普指责胡塞武装试图推高国际油价,并表示可能要求土耳其加入打击胡塞武装的行动。海外情绪与AI泡沫的担忧持续给A股市场无形的压力,短期未见充分释放。
值得留意的是,随着港股情绪处于低位,尤其是上周港股情绪指数降至924以来新低,叠加美债利率上涨斜率放缓,近期已出现超跌反弹的现象。事实上,自10月4日以来,恒科或已逐步筑底。这或能为后续A股的积极修复提供坚实的基础。
与此同时,宏观政策暖意持续,货币政策保持适度宽松,市场无风险利率处于低位,居民与机构资金寻求增值的配置需求依然强劲。增量资金入市的长逻辑没有变化,为市场回调提供了坚实的“安全垫”。即便短期指数波动加大,下行空间相对有限。
配置建议:行业选择方面,本轮行情中科技成长与红利资源板块交替表现,市场并不缺乏做多线索。随着三季报窗口临近,业绩确定性将成为资金筛选主线的核心标尺:一端是 AI、高端制造等高景气赛道景气度延续,另一端是石油石化、公用事业等低估值高分红资产的压舱石价值凸显。现行市况下,可以沿“业绩+估值”双主线均衡布局,回调或许是再配置窗口,对后市可抱持多一分耐心。
责任编辑:石秀珍 SF183
