

上市首日表现
11月20日,Anthropic 以每股 83 美元发行 9.8 亿股,高于原先 70 至 78 美元的价格区间。这次首次公开发行(IPO)共募集 813.4 亿美元,成为有史以来规模最大的 IPO。股票以 111.50 美元开盘,盘中交易区间为 92.72 至 115.10 美元,最终收于 97.17 美元。以发行价认购的投资者首日收益为 17.1%,以开盘价买进的人则亏损 12.9%。以完全摊薄后的总股本计算,收盘时公司股权价值约为 1.76 万亿美元。
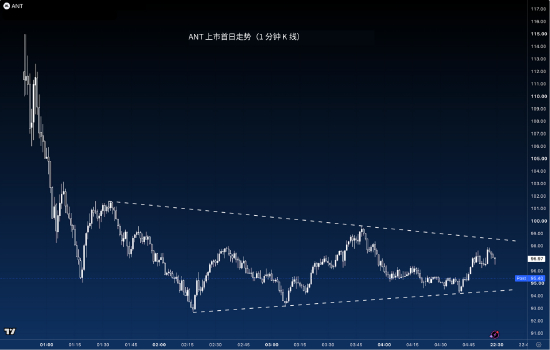
▲图一 ANT 上市首日股价走势(1 分钟 K 线)-ATFX
97.17 美元的收盘价,反映了多高的营收预期?
以 10 月的营收水平换算,Anthropic 的年化营收约为 810 亿美元。收盘时的股权价值约为这个数字的 21.7 倍,高于以 83 美元发行价计算的 18.5 倍。这里的‘年化营收’是将最近 28 天的按使用量收取的费用与一个月的订阅收入分别换算成一年,以呈现当时的业务规模。
Anthropic 的营收仍在快速增长,用未来 12 个月的预计营收来衡量股价,更能反映市场预期。下表以收盘时的股权价值为准,列出在不同估值倍数下,公司从 2026 年 12 月至 2027 年 11 月须实现多少营收,以及从 10 月的水平起算,每月须增长多少。
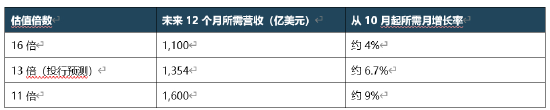
▲ATFX表1
华尔街预估如何?券商分析师预计 Anthropic 在 2027 全年的营收可达 1,350 亿至 1,370 亿美元,高盛模型的估计为 1,360 亿美元。若从 10 月起每月增长约 6%,换算到本文采用的 12 个月期间,累计营收约为 1,280 亿美元。若股价维持在 97 美元附近,股权价值相当于这笔预计营收的 13.8 倍。
换句话说,97.17 美元的股价已反映两项预期:营收增长大致符合投行预测,而且投资者愿意为每 1 美元的预计营收支付约 14 美元。14 倍算高吗?特斯拉的股权价值约为过去 12 个月营收的 14 至 16 倍。若以预计营收比较,超大市值股票平均约为 8 倍,SpaceX 则超过 60 倍。比较时须留意,各家公司采用的营收期间有所不同。
决定 ANT 股价的两个因素:营收增长与估值倍数
要估算 ANT 未来的股价,可以先问两个问题:
1.Anthropic 在未来 12 个月能实现多少营收?
2.投资者愿意为每 1 美元的预计营收支付多少钱?这个数字就是估值倍数。
将未来 12 个月的预计营收乘以估值倍数,可得股权价值。再除以完全摊薄后约 181 亿股,即可算出每股估值。
营收增长有多快?第三季度营收达 169.6 亿美元,环比增长 47%。仅 10 月,年化营收就增加了 100 亿美元。营收仍在快速增长,但增幅已低于第二季度约 144% 的环比增幅。下图呈现迄今的增长轨迹,并依三种月增长率估算后续走势。
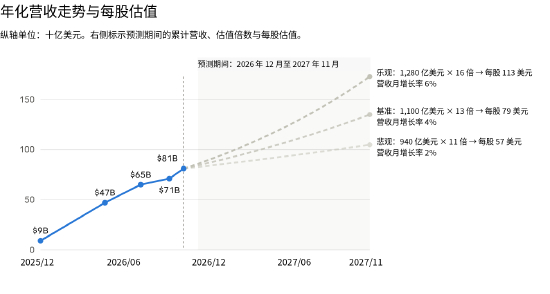
▲图二,从营收增长估算每股价值-ATFX
数据来源:Anthropic 于 2025 年 12 月至 2026 年 10 月间提交的申报文件及公司声明。5 月中旬的数字为约数,预计值由本文测算。
蓝色实线为已公布的年化营收,图中每一单位代表 10 亿美元。虚线分别对应 2%、4% 与 6% 的月增长率。右侧标示的是灰色区间内(2026 年 12 月至 2027 年 11 月)的累计营收,以及依各情景的估值倍数换算出的股价。
投资者为什么愿意给更高的倍数?关键在于每增加 1 美元的营收,公司最后能留下多少。近期这项表现有所转弱。从第二季度到第三季度,每增加 1 美元营收,就有约 0.80 美元用于支付新增的算力与基础设施成本。每投入 1 美元算力成本所带来的营收,从 2.08 美元降至 1.72 美元,调整后营业利润率也从 19% 降至 15%。
如果投资者预期 Anthropic 未来能把更多营收转化为现金,就可能愿意为每 1 美元的预计营收支付更高的价格。算力成本越低,公司能用来支付其他费用、最终转为盈利的金额就越多。以下分别采用预计营收的 11 倍、13 倍与 16 倍,观察不同预期如何影响股价。
悲观、基准与乐观情景下,ANT 每股值多少?
每种情景都将营收增长与估值倍数组合起来:增长放缓、利润率承压时,市场给的倍数较低。增长加快、利润率改善时,倍数则较高。三种情景的每股估值分别约为 57、79 与 113 美元,较首日收盘价 97.17 美元分别低约 41%、低约 19% 与高约 16%。
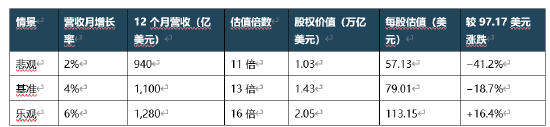
▲ATFX表2
悲观情景|每股约 57 美元。客户持续使用 Claude,但使用量需要更长时间才能消化 Anthropic 预订的算力资源,公司也持续降价。即使月增长率降至约 2%,未来 12 个月营收仍可达 940 亿美元,比 10 月的年化水平高约 16%。由于算力成本消耗了大部分新增营收,利润率持续承压,投资者只愿给 11 倍预计营收的估值。
基准情景|每股约 79 美元。企业客户持续扩大 Claude 的使用规模,但营收增长速度降至 7 至 10 月的一半,约为每月 4%,未来 12 个月营收达 1,100 亿美元。算力成本的增幅开始低于营收增幅,利润率趋稳,投资者给予接近当前水平的 13 倍估值。这样的增长仍相当可观,但首日收盘价已反映更快的增长,因此每股估值仍低于 97.17 美元。
乐观情景|每股约 113 美元。营收如投行预期,每月增长约 6%,未来 12 个月达 1,280 亿美元。每投入 1 美元算力成本所带来的营收也随之提高。利润率改善,支撑 16 倍的估值。即使营收达标,倍数仍左右结果:同样是 1,280 亿美元营收,若市场只给 11 倍,每股就只值约 78 美元。
调整营收或估值倍数,每股估值会差多少?
下表的数字均为每股美元。沿同一行从左往右看,可比较营收相同时,调高倍数对股价的影响;沿同一列从上往下看,则可比较倍数相同时,营收增加的影响。最值得与 97.17 美元收盘价对照的有三组:基准情景营收搭配 16 倍为 97.24 美元,乐观情景营收搭配 13 倍为 91.93 美元,搭配 16 倍则为 113.15 美元。
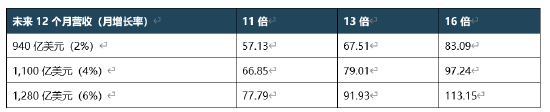
▲ATFX表3
若以首笔成交价 111.50 美元买进,买价就已接近乐观情景的每股估值。即使这个情景实现,也仅略高于盈亏平衡。假设估值倍数维持不变,若营收月增长率超过 6%,投资者才有更大的盈利空间。
哪些信号显示 ANT 正走向悲观或乐观情景?
接下来几次财报将有助判断 Anthropic 的营收走势较接近哪一种情景。最值得留意的是以下三项指标:
年化营收。到 2027 年 1 月底,悲观、基准及乐观情景的年化营收分别约为 860 亿、910 亿及 960 亿美元。若各自的增长速度维持至 2027 年 11 月,对应的 12 个月累计营收将分别达 940 亿、1,100 亿及 1,280 亿美元。
每 1 美元算力成本带来的营收。若这个数字从目前的 1.72 美元回升,将有利于支撑乐观情景的 16 倍估值。如果持平,较符合基准情景的 13 倍;若持续下滑,则更接近悲观情景的 11 倍。
客户需求能否跟上已承诺的支出?Anthropic 已承诺在算力与基础设施上投入约 9,009 亿美元,其中约 707 亿美元须在 2026 年 9 月 30 日后的 12 个月内支付。若客户使用量增长放缓,公司仍须支付这些款项,利润率将受到挤压,走势也会更接近悲观情景。
短期也要留意市场上可供出售的股数。依分批解禁安排,到 2027 年 2 月初,最多约有 16 亿股可供出售。另有价值 260 亿美元的配售股份未设限售期,也没有任何投资者团体承诺在 83 美元的发行价附近护盘。
在后续财报公布前,可以这样理解 97.17 美元的收盘价:市场预期投行对营收增长的预测大致会实现,而且投资者届时仍愿意为每 1 美元的预计营收支付约 14 美元。
ANT 股价情景一览
首日收盘价大致反映投行预计的营收增长速度,以及约 14 倍的估值。在本文的三种情景中,只有乐观情景的每股估值高于收盘价,而这也需要利润率有所改善。
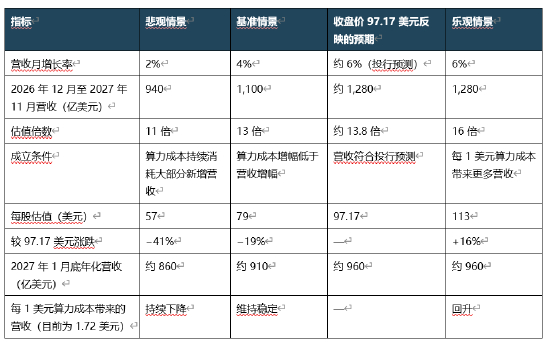
▲ATFX表4
