

从实验室走向产业化,一项科技成果往往要穿越漫长的研发周期和多轮风险隧道,而成长之路上离不开金融服务。如何让金融资本真正看懂创新、陪伴创新,是“十五五”时期科技金融的一道必答题。
本期《十五五启新》,新浪财经对话北京大学光华管理学院院长、北京大学博雅特聘教授田轩。他表示,十五五期间,科技金融的发展目标将从健全体系转向由大到强,服务方式将从单一融资转向全周期服务,资源配置也将从被动适配转向主动引领。
田轩认为,适应科技企业成长规律的金融体系,应当实现产品服务分层化、风险分担多元化和服务模式接力化,并且,要推动银行、创投和资本市场按照不同风险偏好分层承接、接续赋能。
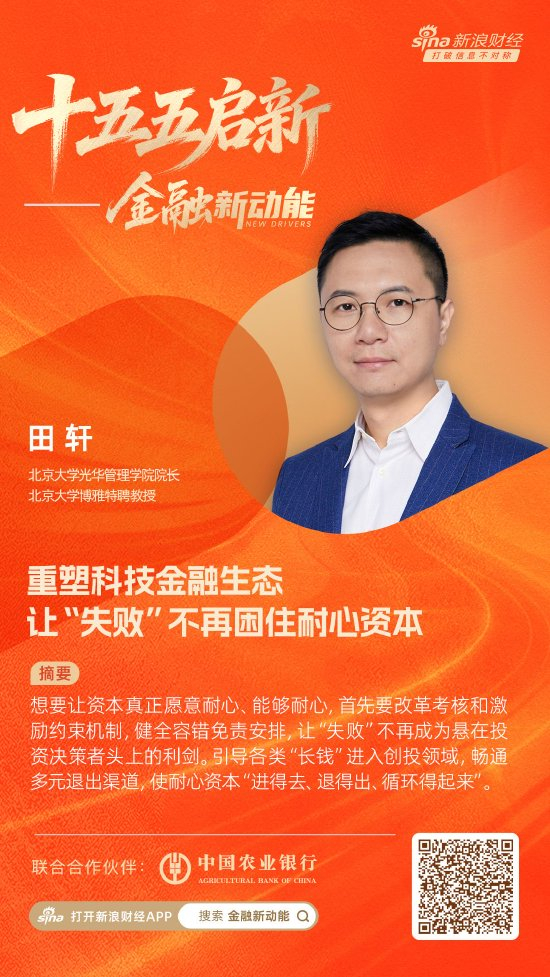
耐心资本是其中的关键一环。在田轩看来,想要让资本真正愿意耐心、能够耐心,首先要改革考核和激励约束机制,健全容错免责安排,让“失败”不再成为悬在投资决策者头上的利剑。还要引导各类“长钱”进入创投领域,畅通多元退出渠道,使耐心资本“进得去、退得出、循环得起来”。
面对持续升温的AI投资,他指出,AI应用需要从“替代”走向“增强”和“赋能”,金融机构也应回归技术验证、商业验证和财务验证的三重筛选逻辑,推动资本真正流向具有技术壁垒与产业价值的创新项目。
质效升级、主动引领、全周期服务,科技金融发展新逻辑
新浪财经:“十五五”规划建议首次把“加快建设金融强国”写入五年规划,并强调科技金融支持创新创造。与“十四五”相比,“十五五”时期科技金融的发展逻辑会发生哪些变化?
田轩:科技金融正从资金供给的“增量补充”,转向支撑科技自立自强的制度性安排,主要体现在以下三个方面。
一是目标从“健全体系”转向“由大到强”,“十四五”重在深化金融供给侧改革、健全现代金融体系、提高直接融资比重,“十五五”科技金融工作重心由规模扩张转向质效升级。
二是从“单一融资”转向“全周期服务”,即不再局限于信贷或股权投资,而是围绕企业从实验室到产业化的全生命周期。
三是从“被动适配”转向“主动引领”,即科技金融不再仅仅跟随科技创新需求提供资金支持,而是通过资本的力量前瞻性地引导资源流向基础研究、前沿技术和关键核心领域,推动创新链、产业链、资金链、人才链的深度融合。
新浪财经:前段时间发布的《关于推动科技创新和产业创新深度融合的意见》中,提出构建适应科技企业全生命周期需求的科技金融体系。您怎么理解这个要求,什么样的科技金融体系是适应科技企业全生命周期需求的?
田轩:这一要求实际上是解决金融供给与企业成长规律之间的错配。科技企业从种子期、初创期到成长期、成熟期,不同阶段的风险特征、资金需求和信息透明度差异极大。而传统金融体系往往以单一产品、标准化信贷或股权融资应对所有阶段,导致早期高不确定性企业融资难、后期优质企业服务不充分。
适应全生命周期的科技金融体系,应当具备三个核心特征:一是产品服务分层化,针对不同阶段企业提供天使投资、创投基金、科创贷、知识产权证券化等差异化工具;二是风险分担多元化,通过政府引导基金、担保增信、保险机制和投贷联动等方式,将高风险创新活动的信用风险分散到多元主体;三是服务模式接力化,即不同阶段的服务机构之间形成顺畅的接力机制,避免企业在成长过程中因融资断档而中断创新进程。
新浪财经:我国金融体系长期以银行信贷为主,但科技创新更依赖股权融资。十五五时期,银行、创投、资本市场应如何分工,形成覆盖科技企业全生命周期的接力机制?
田轩:科技创新的融资需求呈“高风险、长周期、高潜在收益”特征,必须由不同风险偏好的金融主体分层承接。
银行体系应发挥其资金规模大、成本低的优势,通过信用贷、知识产权质押、投贷联动服务技术路线定型、有订单和现金流的中后期企业;创投以天使投资、种子基金和耐心资本为主,投早、投小、投长期、投硬科技,填补“市场不愿进、产业等不起”的真空;资本市场以科创板、北交所和并购、S基金等多元退出为主,为成长期企业提供定价与流动性,构建多层次资本供给网络,实现风险分层、接续赋能。
新浪财经:这次《意见》中也提到,要求政府和国资创投基金“投早、投小、投长期、投硬科技”。您认为,如何能让资本真正“愿意耐心、能够耐心”?
田轩:关键在于制度的重塑与生态的再造。
所谓“愿意耐心”,核心是解决激励约束机制问题——当前考核周期与创新周期严重错配,基金存续期普遍偏短,而硬科技项目从技术验证到商业落地往往需要十年以上,因此必须改革考核机制,延长基金存续期,设置更科学的容错率和尽职免责条款,让“失败”不再成为悬在投资决策者头上的利剑。
能够耐心,则要解决资金来源与退出渠道问题,一方面拓宽长期资本来源,引导保险资金、社保基金、企业年金等“长钱”进入创投领域,另一方面完善多层次退出机制,畅通IPO、并购重组、股权转让等多元化退出通道,使耐心资本“进得去、退得出、循环得起来”。
推动AI应用增强、赋能劳动,让技术红利流向更多人
新浪财经:近期,央行等11部门发布金融支持北京、上海、粤港澳大湾区国际科技创新中心的指导意见。三大区域应如何形成差异化探索,而不是争抢相同的基金、项目和企业?
田轩:意见明确“一地一策”,按三地优势配置金融资源,避免同质化竞争。
北京(京津冀)聚焦原始创新和京津冀协同创新,强化金融支持重大科技基础设施建设,重点解决从0到1的研发投入问题。上海(长三角)立足产业集群协同优势,打造多方参与、共建共享的科技金融服务生态,重在打通成果转化和产业链配套的融资堵点。粤港澳大湾区建设开放型科技金融体系,加强三地金融高水平互动和规则对接,侧重跨境资金流动与境外人才、资本引进。
三地各有侧重、互为补充,差异化探索,就是让金融资源与区域创新禀赋精准匹配,将形成覆盖全国、辐射全球的科技金融网络,而非在同一赛道内相互挤占资源。
新浪财经:当前大量资本投向大模型、芯片、算力和数据中心,但现在看来,AI并没有创造出与投资规模相匹配的就业、拉动消费。如果技术红利不能充分转化为劳动收入和居民消费,AI投资如何形成可持续的需求闭环?
田轩:当前资本集中投向大模型、芯片、算力与数据中心,其直接效果是上游订单与设备收入扩张。广泛的生产率红利尚未同步兑现,投资与回报之间存在明显的“时差”。
需求闭环的形成,取决于技术红利能否经由“降本—增收—扩需”的链条传导至居民端。AI若仅替代劳动而不创造新岗位,则总需求将趋于收缩,投资回报难以兑现。破解之道在于推动AI应用从“替代”走向“增强”和“赋能”,在医疗、教育、制造、法律、政务、金融等领域创造人机协同的新岗位,同时通过数据要素参与分配、平台反哺中小商户等收益分享机制,让技术红利更多流向劳动者与消费者。
新浪财经:AI投资热潮下,金融机构怎样识别真正具有技术壁垒和产业价值的项目,防止资金追逐概念、重复建设,并挤压其他科技创新领域的融资空间?
田轩:金融机构在AI投资热潮中需回归“技术验证—商业验证—财务验证”的三重筛选逻辑。
首先,技术验证要求评估底层算法的原创性、专利壁垒与数据资产的独占性,而非仅看模型参数的规模或榜单排名。其次,商业验证应关注技术是否嵌入真实生产流程、能否降低单位成本或创造可量化的客户价值,而非停留在演示阶段的“炫技”应用。最后,财务验证则需审视企业的收入结构、现金流质量与盈利路径,判断其增长是否依赖持续融资而非真实经营回报。对重复建设、概念化项目,应通过行业自律与监管指引建立“负面清单”机制,明确不予支持的典型情形,引导资金流向具有真实技术增量与产业落地能力的项目。
此外,还应建立动态评估与退出机制,对已获融资项目定期复盘其技术进展与商业化里程碑,对未达预期者及时调整授信或投资策略,避免资金长期沉淀于低效项目。
