

钢材:需求淡季特征显现,钢价表现震荡偏弱
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
螺纹方面,11月9日-13日当周全国螺纹产量环比回落3.08万吨至182.82万吨,同比减少17.18万吨;社库环比减少14.63万吨至320.35万吨,同比减少95.4万吨;厂库环比减少1.7万吨至145.69万吨,同比减少14.73万吨;螺纹表需环比回落1.65万吨至199.15万吨,同比减少17.22万吨。螺纹产量止增转降,库存继续下降,表需回落,供需数据表现基本符合预期。据央行数据,10月新增社融1.15万亿元,同比多增3333亿元;社融增速7.2%,环比回升0.1个百分点。10月人民币贷款减少1000亿元,同比多减3200亿元。10月住户贷款减少4300亿元,同比多减696亿元。其中,居民短期贷款减少2700亿元,同比少减166亿元;居民中长贷减少1563亿元,同比多减863亿元。可见当前贷款总量表现依然偏弱,尤其是居民部门仍处于降杠杆、修复资产负债表的进程之中。近日全国出现大范围降温雨雪天气,北方建筑工程逐步停工,终端需求淡季特征明显。同时北方多地发布重污染天气预警,钢厂减产检修有所增加,供应端有一定下降。螺纹整体处于低供给、低需求、低库存局面,供需基本面驱动不强,盘面表现更多追随成本波动。预计短期螺纹钢盘面表现或将震荡偏弱。
热卷方面,11月9日-13日当周全国热卷产量环比回升1.23万吨至292.51万吨,同比减少21.15万吨;社库环比回落5.97万吨至345.34万吨,同比增加12.34万吨;厂库环比回升3.1万吨至74.1万吨,同比减少3.42万吨;热卷表需环比回落1.79万吨至295.38万吨,同比减少18.21万吨。热卷产量连续四周回升,社库下降厂库回升,表需回落,数据表现偏弱。据海关数据,10月份我国钢材出口量985.4万吨,同比增加7.2万吨,增长0.7%,较上月减少63.8万吨;1-10月累计出口钢材9549.5万吨,同比下降2.3%。10月钢材出口量环比下降较为明显,在一定程度上加大了国内供应压力。另据中汽协数据,2026年10月,我国汽车产销分别完成306.3万辆和301.6万辆,环比分别增长2.5%和2%,同比分别下降8.8%和9.2%;1-10月,汽车产销累计完成2631.8万辆和2628.6万辆,同比分别下降5%和5.1%。热卷出口压力有所加大,同时下游行业需求表现也偏弱。预计短期热卷盘面仍震荡偏弱运行为主。
铁矿石:港口库存持续累积,矿价表现震荡偏弱
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
供应端,本期发运量有所回落,全球发运量为2991.2万吨,周环比减少556.8万吨;其中澳洲发运量1637.1万吨,环比减少284.5万吨;巴西发运量768.6万吨,环比减少99.8万吨;非主流发货量585.5万吨,环比减少172.5万吨。到港量有所减少,本期47港到港量2764.3万吨,环比减少249.7万吨。据海关统计,10月中国进口铁矿砂及其精矿10565.8万吨,环比下降3.8%,同比下降5.1%;1-10月累计进口铁矿砂及其精矿106055.4万吨,同比增长3.1%。10月份铁矿石进口量同比、环比均有所回落。
需求端,本期247家钢厂日均铁水产量减少0.37万吨至230.32万吨,同比减少6.56万吨。高炉开工率与上期持平,产能利用率下降0.14个百分点至86.48%。本期新增3座高炉复产,3座高炉检修,247家钢厂盈利率持平于上期11.26%。铁水产量已连续五周下降,钢厂盈利率持平于低位,铁矿石需求端支撑偏弱。
库存端,本周47港铁矿石库存为17759.47万吨,环比增加226.27万吨,比去年同期库存高1946.63万吨。在港船舶数115条,环比减少7条。全国247家钢厂进口矿库存8514.58万吨,环比减少46.9万吨,比去年同期库存低561.43万吨。港口库存持续累积,钢厂库存小幅去化。
综合来看,10月铁矿石进口量同比、环比均有所回落,本期铁矿石发运与到港双双回落,短期资源补充节奏有所放缓;需求端铁水产量连续五周下降,钢厂盈利仍处低位,需求缺乏向上驱动;港口库存延续累积且绝对水平进一步抬高,供需宽松格局未变。短期矿价上行乏力,预计维持震荡偏弱运行。
双焦:焦炭第三轮提降落地,再提煤矿安全生产
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
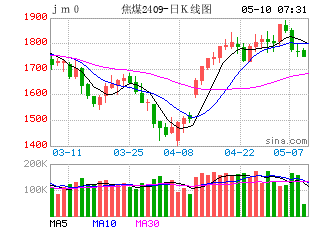
焦煤方面,11月15日当周,柳林低硫主焦煤价格下跌50元/吨、山西中硫主焦价格下跌50元/吨;蒙5#原煤价格下跌40元/吨,蒙3精煤价格下跌20元/吨,焦煤2701期货价格上涨25元/吨。供给方面,国务院安委会办公室对11个市级政府开展安全生产约谈,内蒙探讨取消煤矿夜班生产,煤矿以安全生产为主,个别煤矿进行停工检修,原煤以及焦煤生产供应整体小幅回落,本周523家样本煤矿原煤产量减少1.05万吨,精煤产量减少0.07万吨至66.07万吨/日,焦煤生产小幅回落。进口方面,中蒙口岸通关量持续恢复。需求方面,第三轮焦炭提降落地,焦炭生产利润亏损小幅扩大,目前焦企生产现货利润亏损20元/吨左右,焦化企业生产积极性不佳,焦企开工负荷小幅回落,对于焦煤需求有所减弱。库存方面,523家样本矿山原煤库存增加9.06万吨,精煤库存增加7.26万吨,独立焦企焦煤库存减少15.92万吨,钢厂焦煤库存减少15.96万吨,港口焦煤库存去库1.37万吨,焦煤总库存去库23.25万吨。综合来看,国务院安委会办公室对11个市级政府开展安全生产约谈,内蒙探讨取消煤矿夜班生产,原煤以及焦煤生产供应整体小幅回落,煤矿安全生产再度被市场参与者关注交易;焦炭第三轮提降50-55元/吨落地,焦炭现货生产亏损小幅扩大,焦企利润不佳以及北方环保监管对焦炉开工有负面影响,焦企对于焦煤刚需采买,预计短期焦煤盘面呈现震荡运行态势。
焦炭方面,11月15日当周,天津准一级价格下跌50元/吨、吕梁准一级价格、唐山一级价格下跌55元/吨,日照准一级价格上涨10元/吨,期货价格上涨,焦炭2701合约上涨32.5元/吨。2026年11月13日,焦炭第三轮提降落地,焦炭价格下跌50-55元/吨。供应方面,焦炭现货价格下跌,部分焦煤现货价格继续回落,焦企利润亏损仅仅小幅扩大,目前焦化企业现货生产利润亏损20/吨左右,焦企开工积极性不佳。本周焦化企业开工负荷下降,其中独立焦企日均产量减少0.21万吨,247家钢厂焦炭日均产量减少0.18万吨,焦企整体焦炭产量减少。需求方面,终端需求有所回落,本周螺纹表需环比回落1.65万吨至199.15万吨;247家钢厂高炉开工率不变,钢厂高炉产能利用回落0.14%,铁水产量回落0.37万吨/日至230.32万吨/日,对于焦炭的需求有所减少。库存方面,本周230家独立焦企库存累库0.68万吨,钢厂焦炭库存去库0.91万吨,焦炭港口库存去库5.94万吨,焦炭总库存去库5.47万吨。综合来看,2026年11月13日,焦炭第三轮提降落地,焦炭现货价格下跌,由于部分焦煤现货价格继续回落,焦企利润亏损仅仅小幅扩大,目前焦化企业现货生产利润亏损20/吨左右,焦企开工积极性不佳,焦炭产量边际回落;钢厂利润目前依旧不佳,盈利率依旧维持11%左右,铁水产量延续小幅回落趋势,对于焦炭需求小幅减弱,部分钢厂仍有提降意愿,预计短期焦炭盘面呈现震荡运行态势。
废钢:终端需求延续弱势,或震荡偏弱运行
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
本周各地废钢价格下跌为主;全国废钢价格指数下跌9.8元/吨至2108.6元/吨。
供给端,本周钢厂废钢日均到货量减少,本周255家钢厂废钢日均到货量46.6万吨,环比减少1.97万吨。破碎料加工企业开工率不变,产能利用率回升、产量回升。
需求端,废钢需求回落,255家钢厂废钢日耗环比减少0.59万吨至48.31万吨,其中89短流程钢厂日耗环比减少0.35万吨,132家长流程钢厂日耗环比减少0.19万吨;49家电炉厂产能利用率回落0.4%、89家短流程钢厂产能利用率回落0.8%。利润方面,短流程钢厂亏损缩小,江苏谷电盈利60元/吨左右,平电利润亏损60元/吨左右。
库存端,长流程钢厂废钢库存环比减少0.39吨至268万吨,短流程钢厂废钢库存环比减少3.1万吨至161万吨。
综合来看,终端需求有所回落,本周螺纹表需环比回落1.65万吨至199.15万吨,钢厂产能利用率回落,铁水产量回落0.37万吨/日至230.32万吨/日,高炉对废钢需求减少;电炉开工负荷有所回落,短流程对于废钢需求减少,终端需求延续弱势,预计短期废钢价格震荡偏弱运行。
铁合金:硅铁减停产企业数量逐渐增加
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
锰硅:供应逐渐减量,关注钢招进展。依据钢联数据,11月13日各地区6517锰硅市场价约5650-5900元/吨,周环比增加20元/吨。成本端来看,锰矿价格依旧相对坚挺,截至11月13日,天津港澳矿约39.4元/吨度、加蓬矿约39.3元/吨度、南非半碳酸约34.3元/吨度,周环比增加0.1-0.2元/吨度,除内蒙古外多数主产区锰硅即期生产成本周环比增加,即期生产利润持续回落。供需层面来看,截至11月13日当周,锰硅周产量环比小幅下降1.41%至18.36万吨,连续两周环比下降,降幅主要集中在宁夏、云南等地。需求端,北方主流钢招入场启动,河北某大型钢厂发布11月硅锰招标公告,采购量19350吨,环比减少2900吨,钢招期间需求有阶段性支撑,但终端需求仍未见明显起色。截至11月13日当周,钢厂锰硅需求量当周值11.3万吨,周环比下降0.51%,绝对值偏低。库存端,截至11月13日当周,63家锰硅样本企业库存周环比增加0.1万吨至37.1万吨,同比增加1.85万吨,库存绝对值仍然偏高,但仓单+有效预报合计值同比下降。综合来看,锰矿端价格相对坚挺,多数产区锰硅即期生产利润环比下降,供应逐渐减量,需求有阶段性支撑,但终端复苏偏弱,基本面整体上行驱动不足,预计短期锰硅期价仍震荡运行为主,关注钢招进展。
硅铁:减停产企业数量逐渐增加,硅铁价格有一定支持。钢联数据显示,11月13日各地区72硅汇总价格5470-5570元/吨,内蒙古、宁夏地区周环比增加50-80元/吨。截至11月13日当周,硅铁各主产区即期生产成本周环比变动不大,硅铁即期生产利润周环比小幅增加,但整体亏损仍较为严重,依据钢联数据,截至11月13日当周,甘肃地区硅铁即期生产利润-744元/吨,青海地区硅铁即期生产利润-207元/吨,青海、甘肃两地近期硅铁生产企业减停产数量较多,全国硅铁周产量环比下降4%至11.2万吨。需求端,河北某大型钢厂11月硅铁询盘5900元/吨,较10月定价跌320元/吨,量3560吨,较10月减少673吨。样本钢厂硅铁需求量当周值环比小幅下降0.8%至1.83万吨,处于近五年来同期最低值,终端钢材需求未见明显好转,金属镁产量环比也有所下降,截至11月13日当周,金属镁日产量2691吨,周环比下降3.69%,需求端支撑有限。库存端,截至11月13日当周,60家硅铁样本企业库存周环比减少2600吨至82630吨,同比增加1270吨,仓单及有效预报数量合计值同比下降,样本企业及仓单库存合计值折算后处于近年来同期中位水平。整体来看,硅铁减停产企业数量逐渐增加,对于价格有一定支撑,但基本面整体来看并无强有力上行驱动,预计短期硅铁期价震荡运行为主,关注钢招相关进展。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更,报告仅面向我公司客户中的专业投资者客户。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。
