

综合来看,10月可能是本轮PPI上涨动能较强的阶段。有色金属价格调整与油价回落意味着输入性涨价压力开始减弱,11月以后PPI同比涨幅见顶回落的概率有所上升。基准情形下,年内PPI更可能从快速上行转向高位回落;但如果油价因地缘风险再次上涨,PPI高位运行的时间可能延长。
金铜同跌的信号
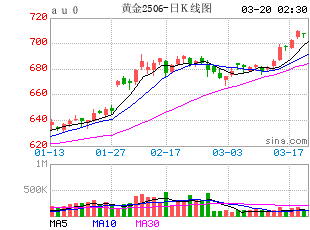
本周黄金与铜价同步承压。国际金价跌破4000美元/盎司,LME铜价降至近四个月以来的低位。两类资产同时回落,表面上都受到美元走强和美债收益率上升影响,但背后对应的宏观含义并不完全相同:
黄金近期的调整反映利率预期或重新成为主导,我们可以通过这一传导链条进行理解:美国通胀高于预期→加息预期强化→美债收益率与美元同步走高→持有黄金的机会成本上升→无息资产承压。
这并不意味着黄金的中长期配置逻辑已经消失。全球央行储备多元化以及地缘风险仍可能为黄金提供支撑,但这些慢变量并不能阻止短期价格围绕利率和美元进行调整。后续如果美国通胀继续偏强,美联储加息预期维持,金价可能仍面临一定压力;如果加息预期已被较为充分地计入价格,实际利率和美元转向稳定,前期快速下跌后也可能出现修复。
铜价除了受到美元和利率上升的压制,还包含更明显的产业和政策预期修正,首先是AI需求预期降温,其次是美国铜关税风险溢价回落。
展望后续,美元和美债收益率如果继续上升,铜价仍可能受到金融属性的压制;如果AI资本开支下调或美国铜关税明确弱于预期,也可能推动前期溢价继续回吐。但矿端供应约束、电网投资和能源转型需求仍构成中期支撑,国内低库存也可能限制价格下行空间。
综合来看,10月可能是本轮PPI上涨动能较强的阶段。有色金属价格调整与油价回落意味着输入性涨价压力开始减弱,11月以后PPI同比涨幅见顶回落的概率有所上升。基准情形下,年内PPI更可能从快速上行转向高位回落;但如果油价因地缘风险再次上涨,PPI高位运行的时间可能延长。
需求:新房成交同比下降,汽车消费环比下降
(1)地产方面,本周20城商品房成交面积环比下降,同比下降,一线、二线、三线城市新房成交均环周下降。(2)消费方面,汽车消费下降,观影消费下降,全国迁徙规模指数下降,地铁出行下降。
生产:PTA开工率下降,下游开工率分化
(1)中上游方面,唐山高炉开工率与上周持平,PTA开工率环周下降,涤纶长丝开工率与上周持平,石油沥青装置开工率环周上升。(2)下游方面,汽车全钢胎开工率环周下降,半钢胎开工率环周上升。
投资:螺纹钢表观消费下降,螺纹钢价格上升
螺纹钢表观消费环周下降,螺纹钢价格环周上升;水泥发运率环周下降,水泥库容比环周上升,水泥价格环周上升。
贸易:港口吞吐量上升,出口集运价格下降
(1)出口方面,港口完成集装箱吞吐量环周上升,CCFI综合指数环周下降,其中,美西、美东、欧洲航线均环周下降。此外,BDI指数环周上升。(2)进口方面,CICFI综合指数环周下降。
价格:农产品价格下降,国际油价下降
(1)CPI方面,农产品批发价格200指数环周下降,猪肉价格环周下降,鸡蛋价格环周上升,水果、蔬菜价格环周下降。(2)PPI方面,布伦特原油现货价格下降8.6%,COMEX黄金期货价格下降0.6%。商品期货表现分化,玻璃、氧化铝、烧碱涨幅靠前,多晶硅、沥青、铜跌幅靠前。
利率债跟踪:2026年置换债发行进度为96.8%
下周(11/16-11/20),利率债已披露待发行4559亿元,净融资2915亿元。其中,国债发行3550亿元,净融资2949亿元。地方债发行889亿元,净融资258亿元。政金债发行120亿元,净融资-291亿元。截至11月13日,2026年新增一般债已发行7026亿元,累计发行进度为87.8%;新增专项债已发行40809亿元,累计发行进度为92.7%。
风险提示:政策不确定性;基本面变化超预期;海外地缘政治风险。
