

出品:新浪财经上市公司研究院
作者:杳
2026年前三季度,中科蓝讯实现营业收入14.47亿元,同比增长11.19%;毛利总额约3.15亿元,同比增长约7.03%。
公司在最新季报中披露,BT897X、BT891X等芯片逐步放量,并在荣耀、倍思、绿联等品牌客户体系内承接多个项目。伴随新品推广和客户合作深化,公司核心业务延续增长。
中科蓝讯在持续扩大芯片销售规模的同时,通过单位成本调整维持了主力蓝牙耳机产品相对稳定的毛利率。但不同芯片品类的成本变化幅度存在差异,其销量增长转化为毛利贡献的程度也有所不同。
规模扩张背后的单位经济变化
中科蓝讯2025年芯片主营收入18.35亿元,同比增长1.24%;主营毛利4.06亿元,较2024年下降2.04%。
以公司分产品披露的销售量和收入复算,芯片业务平均单颗收入由2024年的0.7995元降至2025年的0.7126元,下降10.86%;平均单颗营业成本由0.6168元降至0.5551元,下降10.00%。单颗毛利相应由0.1826元降至0.1575元,下降13.75%。
这种单位收入下降并非仅见于2025年。
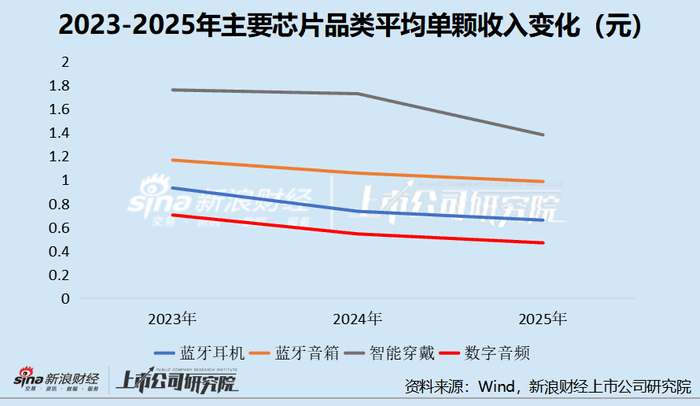
蓝牙耳机芯片2023年至2025年的平均单颗收入分别约为0.9305元、0.7332元、0.6588元;蓝牙音箱芯片同期由1.1660元降至0.9852元。
智能穿戴、数字音频芯片也呈现类似的跨年变化。这里的单颗收入是一个产品大类的收入除以销量,并非同一型号芯片的实际成交价格,可能受不同型号销售占比、功能配置和客户组合共同影响。
从毛利构成看,2025年芯片业务销量增长对应的毛利增量约5621.48万元,而平均单颗毛利变化对应的毛利减量约6468.18万元,最终主营毛利净减少约846.70万元。
这说明较大的销量增幅并不必然转化为相同比例的毛利增长,也为进一步观察不同产品的成本适应能力提供了线索。
核心蓝牙耳机芯片显示成本适应能力
蓝牙耳机芯片2025年实现收入11.06亿元,占芯片主营收入约60.24%,仍是公司最重要的业务基础。该品类销量同比增长14.73%,收入增长3.08%,毛利总额增长约4.75%。虽然平均单颗收入下降10.15%,但单颗营业成本下降10.48%,使毛利率从2024年的18.44%小幅升至18.74%。
不过,毛利率稳定与单颗毛利稳定并不相同。
该类芯片单颗毛利由2024年的约0.1352元降至2025年的0.1235元,下降8.69%。按销量与单颗毛利拆分,销售量扩大带来的毛利增量超过单位毛利下降带来的减量,推动该产品全年毛利总额增加约939.69万元。
主力产品表现出的是以规模扩张配合单位成本下降、维持总体毛利贡献的经营特征,而非单颗芯片盈利水平的同步提高。
年报成本分项为这一变化提供了进一步线索。
2025年蓝牙耳机芯片每颗分摊的晶圆成本约0.4112元,较上年下降13.37%;每颗封装测试成本约下降1.02%。
单颗晶圆成本下降,是该产品单位营业成本降低的重要组成部分。
不同品类形成差异化的毛利贡献
主力蓝牙耳机产品之外,其他产品呈现不同的增长组合。2025年智能穿戴芯片销量增长48.06%,单颗收入下降20.12%,单颗成本下降19.18%。尽管单颗毛利下降22.37%,该品类全年毛利总额仍增长14.94%,显示销量扩张对毛利贡献具有支撑作用。
数字音频芯片则是另一种情况。其销量增长9.19%,单颗收入下降13.86%,单颗成本下降4.37%,单颗毛利下降35.38%,毛利率下降7.65个百分点。
无线麦克风芯片也出现类似的单位毛利下降。相较之下,其他芯片类别的单颗成本降幅大于收入降幅,毛利率提高3.72个百分点。不同业务的成本结构和销售组合并不一致,因而即使都处于单位收入下降的环境,毛利表现也可能分化。
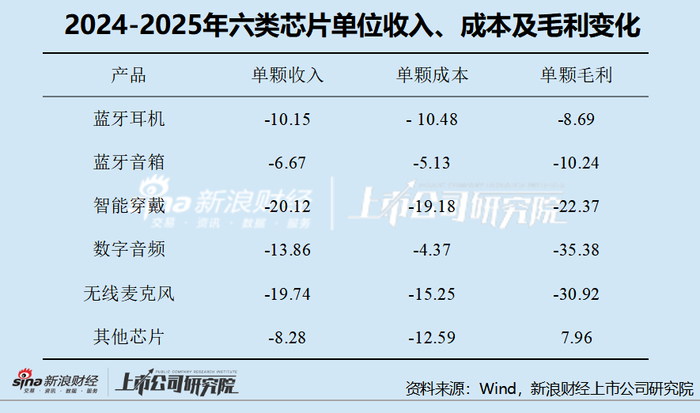
上述差异不宜被直接理解为特定产品技术竞争力的升降。年报没有披露各类芯片内部的型号结构、终端售价和新老产品占比,尚不足以锁定价格变化的具体原因。
渠道与品牌合作正在拓宽经营基础
从销售方式看,2025年公司直销收入4.10亿元,同比增长13.82%;直销毛利率提高2.81个百分点至21.65%。
同期,经销收入下降1.88%,经销毛利率下降1.61个百分点至22.23%。
两种渠道的收入与盈利表现出现差异,为观察客户结构调整提供了另一个切口。
2026年三季报披露,BT897X、BT891X等芯片在终端市场逐步放量,公司在荣耀、倍思、绿联等品牌客户体系内承接多个项目。这些进展表明公司继续推进产品迭代和品牌客户合作。不过,2026年半年报也明确说明,应用于终端品牌厂商的芯片销售收入占比仍较低。
2026年收入、毛利总额继续增长
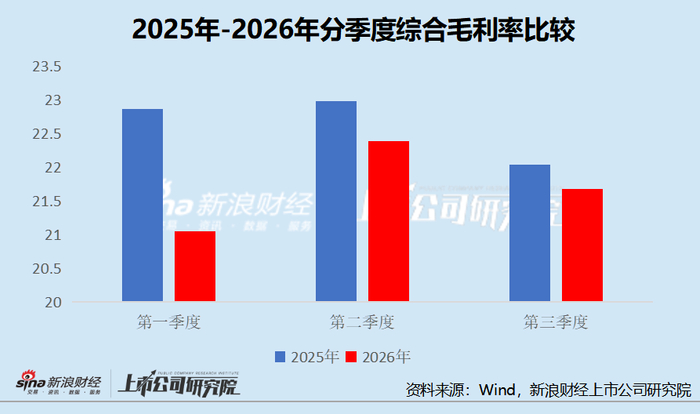
2026年前三季度,中科蓝讯合并营业收入14.47亿元,同比增长11.19%;按合并营业收入和营业成本复算的毛利总额约3.15亿元,同比增长约7.03%。收入与毛利总额均实现同比增长,显示公司产品销售扩张仍在延续。同期综合毛利率为21.74%,低于上年同期的22.59%。
分季度观察,2026年前三个季度综合毛利率分别为21.05%、22.38%和21.68%,均低于2025年同期,但毛利率同比差距由第一季度的1.81个百分点收窄至第三季度的0.36个百分点。
这一变化说明2026年以来综合盈利水平的同比落差有所缩小。需要注意的是,季度数据属于合并报表口径,并非蓝牙耳机或其他单一芯片品类的数据,不能据此认定某款新品的单颗毛利已经回升。
总体而言,中科蓝讯近年来形成了以主力蓝牙耳机芯片放量为基础、通过单位成本调整维持核心产品毛利率的经营特点。
不同品类的单位毛利仍有分化,说明规模效应并非自动转化为盈利改善;与此同时,2026年收入与毛利总额继续增长,品牌客户合作和新品应用也在推进。公司核心业务具备持续扩大销售规模并调整成本结构的能力,而新品和客户结构变化对单位盈利贡献的进一步体现,尚不能由目前披露的数据作出定量结论。
