

10月29日,欣旺达(300207.SZ)在三季报发布的同时,宣布终止发行H股并在港交所主板上市。公司给出的理由是“基于市场环境与公司自身变化及发展规划的综合考量,秉持维护股东利益的原则”。
这份终止公告,放在欣旺达过去一年在香港市场的一系列动作里看,显得颇为反差。就在终止港股IPO前的数月内,欣旺达旗下的投资主体还在密集地以基石投资者身份,出现在多家港股新股的国际配售名单中。
一边港股基石投资近1.27亿港元,一边等自己的IPO
根据Wind数据及公司公告,欣旺达通过“欣旺达财资(香港)”等主体,在近一年内参与了四单港股IPO的基石投资:
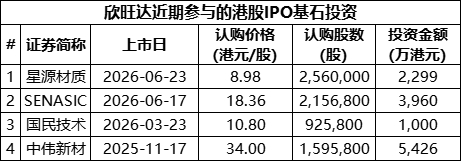
欣旺达累计基石投资约1.27亿港元。被投企业大多与欣旺达自身业务存在产业链关联:中伟新材是锂电正极材料前驱体供应商,星源材质是锂电隔膜龙头,国民技术和SENASIC则涉及半导体与信息技术,与电池管理系统或芯片产业链有交集。
这种产业链上的“互投”在港股IPO市场中并不罕见。产业资本以基石身份锁定股份、接受禁售期,为发行提供定价锚,同时也能借此与上下游伙伴建立更深的资本纽带。但更值得留意的,是时间线上的重叠。2025年下半年至2026年上半年,正值欣旺达筹备自身港股IPO的关键期。一边以产业资本身份参与别人的IPO,一边为自己的IPO寻找基石——这在逻辑上是自洽的:通过深度参与港股项目,积累对港股定价机制、机构沟通的实战认知。
只是,这个耗资过亿的“练兵”过程,最终停在了自己的IPO门前。
利润表上的压力,比市场环境更直接
终止公告将原因归于“市场环境与自身变化”,但翻阅欣旺达2026年的财务数据,利润端的压力比市场情绪更为具体。
2026年前三季度,欣旺达营收634.62亿元,同比增长45.78%,创下历史同期新高;但归母净利润仅6.13亿元,同比下降56.37%;扣非净利润2.27亿元,同比下降77.65%。第三季度单季营收252.84亿元,同比增长52.78%,而归母净利润只有1056.71万元,同比下降98.08%。收入在狂奔,利润在收缩。
直接拖累利润的,是2025年底爆发的动力电池质量诉讼。吉利旗下威睿电动就2021年6月至2023年12月交付的电芯质量问题,向欣旺达动力索赔23.14亿元。双方于2026年2月达成和解,欣旺达动力需分五年支付6.08亿元,2026年支付其中的60%。这笔和解费用,叠加汇兑损失、出口退税调整等因素,直接吞噬了当期的利润空间。
与此同时,欣旺达在10月29日同步完成了另一项关键调整:引入小米作为股东,增资扩股后欣旺达对欣旺达动力的持股比例降至22.78%,董事会席位不超过半数,动力板块由控股子公司变为参股公司,不再纳入合并报表。这一安排预计将为欣旺达2026年增加32亿至45亿元的净利润。换句话说,终止港股IPO、出表动力电池、引入小米——三件事在同一个时间窗口落地,指向的是同一个目的:在利润表承压的阶段,先把报表“稳住”。
300亿市值的欣旺达,还需要证明什么
截至10月30日收盘,欣旺达总市值约296.70亿元。对于一家前三季度营收超过630亿元的锂电龙头而言,1.20倍的市净率(PB)直观反映了市场对其庞大重资产底盘的极低定价;而其高达112倍的滚动市盈率(PE-TTM),则揭示了一个现实:并非市场给予了高估值,而是由于诉讼和解金、汇兑损失以及激烈的价格战,导致过去十二个月的净利润被极度压缩,分母骤降从而被动推高了PE。
这种“PB见底、PE畸高”的撕裂估值,折射出市场对其基本面当下的矛盾心态——资产底子还在,但盈利机器暂时失速。市值的长期压制,既来自利润表的短期失血,也来自动力电池板块在过去两年反复暴露的质量与信任问题。
终止港股IPO,意味着欣旺达暂时放弃了一个重要的境外融资平台。在动力板块出表之后,欣旺达的合并报表将主要反映消费电池和储能业务,利润基数会变得更“干净”,但也失去了动力电池收入规模的加持。市场当前给出的定价,实际上是在等待其剥离动力电池包袱、修复真实盈利能力后的重估。对于一家曾耗资超1.2亿港元以基石身份频繁出现在别人IPO中的产业资本而言,欣旺达自己的IPO故事,还需要等一个更扎实的利润拐点。
(本文创作借助AI工具收集整理市场数据和行业信息,结合辅助观点分析和撰写成文。)
