


出品:新浪财经上市公司研究院
作者:昊
日前,望变电气发布公告,拟以现金收购加增资方式,取得四川元启星光数字能源科技有限公司(以下称“元启星光”)50%以上股权,标的投前整体估值不超过1.40亿元。通过此次交易,望变电气拓展重卡超充站等电动汽车充电业务。
元启星光实控人孙运红的配偶持有望变电气子公司重庆望来电智能装备科技有限公司14.50%股权,因此本次收购构成关联交易。
元启星光成立至今仅一年,具体业绩和交易细节等公告暂未披露。值得注意的是,望变电气此前曾以5.6亿现金收购云变电气,交易完成后,云变电气盈利持续下滑,并完全依赖拆迁补偿款,主业一直处于亏损之中。
近年来,望变电气长期增收减利,毛利率不断下滑,债务持续承压,存货和应收账款周转天数已连续第四年攀升。今年前三季度,在政府补贴0.22亿的情况下,公司业绩依旧由盈转亏。
实际上,重卡超充行业市场竞争激烈、同质化严重,维持盈利并非易事。自去年7月以来,望变电气高管已集体进行多轮减持,无疑进一步加深市场对公司经营前景的担忧。
曾5.6亿收购标的业绩持续下滑 利润长期依赖拆迁补偿
10月24日,望变电气公告称,计划通过现金方式收购孙运红及其控制的元启星光其他股东的股权并对元启星光增资,取得元启星光50%以上股权,预计标的公司100%股权的整体估值不超过投前1.4亿元。
望变电气表示,此次交易将有助于公司拓展重卡超充业务布局,构建多元化增长引擎,拓展和培育新的业绩增长点。
公告显示,元启星光成立于2025年6月,至今仅一年多时间。但由于本次签署的协议为意向协议,因此交易的具体方案、收购股权比例、最终定价等其它关键信息均未披露。
值得注意的是,望变电气并非没有“并购驱动增长”的经验,但上一次大额并购留下更多的可能是教训。
2024年4月,望变电气以5.60亿元竞购云变电气79.97%股权,借此切入220kV级变压器领域。
交易之前的2022年,云变电气净利润5063.94万元,扣非净利润为-4030.45万元;2023年前三季度净利润721.81万元,扣非净利润为-8116.47万元。这意味着账面利润几乎完全依靠非经常性项目,其中几乎全部是拆迁补偿款。
交易完成后的2024年,云变电气净利润5090万元,2025年降至3754万元,同比下滑26%。今年上半年,云变电气净利润2582万元,同比再降5.2%。
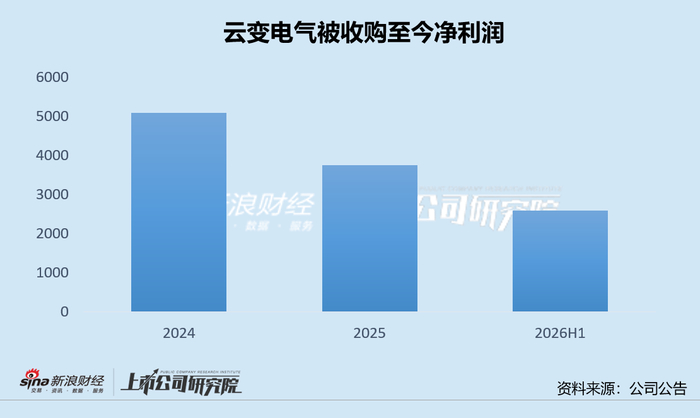
需要注意的是,截至2025年末,云变电气应收老厂区土地补偿款余额仍高达12822.60万元,已单项计提坏账准备2418.56万元。也就是说,云变电气被收购后不仅业绩持续下滑,而且盈利仍旧依赖拆迁补偿款,变压器主业一直处于亏损中。
经营指标走坏政府补助难填主业亏损 重卡充电业务一片红海高管集体减持套现
比起单笔收购的成败,望变电气自身经营困境的影响更为深远。
2026年前三季度,望变电气实现营业收入27.17亿,同比下降0.43%,结束此前多年增长趋势,拐头转降;归母净利润-0.22亿,由盈转亏。
需要注意的是,与云变电气类似,望变电气盈利也高度依赖政府。今年前三季度,公司归母净利润-0.22亿,而同期政府补助为0.22亿。
与此同时,望变电气毛利率进一步下滑,负债率不断走高,存货和应收账款周转天数也已连续第四年攀升,主要经营指标持续走弱。
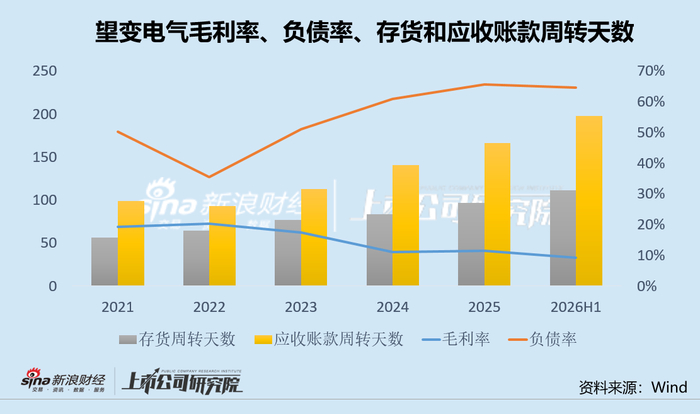
实际上,重卡超充行业已是一片红海。行业数据显示,重卡充电站的盈亏生死线是单站利用率达到15%,即每根桩每天需服务8辆车以上才能勉强打平;利用率达到20%以上的优质场站,回本周期仍普遍需要3至5年。单座兆瓦级超充站建设成本超过200万元,设备价格、电价与服务费在竞争中被反复挤压,行业已经出现产品同质化、低价内卷的苗头。
在标的公司自身运营数据尚未经过完整周期检验、成立仅仅一年的情况下,望变电气以关联交易方式“抢跑”入局,风险不言而喻。
值得一提的是,自2025年7月以来,望变电气付康、李代萍、刘柏林、王海波、肖永号、杨林、杨万华、胡守天等几乎所有主要高管已集体进行了多轮减持。种种迹象,无疑进一步加深了市场对公司经营前景的忧虑。
