

有色金属类
铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
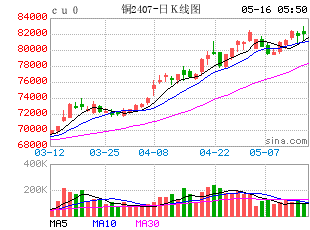
隔夜内外铜价震荡走高,国内精炼铜现货进口盈利下降,Comex-Lme铜价差回升至200美元/吨附近。海外主要市场金融市场回暖继续推动市场情绪好转,推动铜价表现较强。美国政府精炼铜进口关税悬而未决,美铜相对伦铜维持0~200美元/吨左右的升水结构,市场对于美铜大幅流出的担忧下降,但贸易套利持续性也存疑。LME铜美国库存一度出现大量流入,缓解部分挤仓压力。一方面,美铜贸易套利叙事接近尾声,一方面LME美国库存开始涌入,国内需求开始旺季转淡季,基本面特别是供应紧张叙事开始弱化,因此后市行情仍宜谨慎对待,关注宏观环境变化,如若AI叙事持续发力,或继续推动铜价维系高位。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
隔夜LME镍涨0.03%报15530美元/吨,沪镍跌0.14%报118090元/吨。库存方面,LME库存增加276吨280218吨,SHFE 仓单减少137吨至90424吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持250元/吨。消息面,10月20日,市场反馈全球主流镍企召集合资方及合作伙伴共同商讨,计划制定印尼镍铁环比减产20%、印尼MHP环比减产50%的减产方案,对此,财联社记者以投资者身份致电格林美、力勤资源、中伟新材、盛屯矿业等多家涉事企业及产业链公司求证,各方均否认了本周初参加过相关会议,但有业内人士向财联社记者透露,上述传闻并非空穴来风,部分头部企业确有减产意向。基本面来看,镍矿价格、升水及硫磺价格环比走弱,而受气候、电力等压力,10月产业链部分环节存在减产情况。前期关于减产消息炒作,镍价走强后回落,后续需要持续跟踪印尼政策,并警惕宏观扰动。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2592元/吨,涨幅1.73%。持仓减仓9530手至30.7万手。隔夜LME收于3101.5美元/吨,涨幅2.09%,库存降低1950吨至23.2万吨。沪铝AL2612收于23660元/吨,涨幅0.79%,持仓增仓4026手至25.5万手。铝合金AD2612收于23200元/吨,涨幅0.61%。持仓减仓1155手至15399手;现货方面,SMM氧化铝价格回落至2652元/吨。铝锭现货升水收至190元/吨。佛山A00报价跌至23880元/吨,对无锡A00报贴水10元/吨。铝棒加工费多地持稳,新疆南昌广东上调10-20元/吨;铝杆1A60系加工费持稳,低碳6/8系下调47元/吨。几内亚已排除10月实施出口禁令或配额制,改为对超出最低年度保证销售量部分采取“月度现货招标”方式销售,矿端支撑进一步走弱,氧化铝尾部风险被证伪、现金成本破底已证实,氧化铝继续探底节奏,等待规模减产出现。电解铝方面,节后铝锭去库同时实现历年最快和同期最低表现,铸锭量收缩导致仓单增量结构性不足并开始引发近月挤仓逻辑。主力换月后11-12月差仍在走扩。铝价高位震荡,后续back结构能否维持,仍需观察是否有现货升水急速收敛或铝锭累库拐点出现。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
27日工业硅震荡偏弱,主力2612收于8640元/吨,日内跌幅0.23%,持仓增仓1812手至27.2万手。百川工业硅现货参考价9246元/吨,较上一个交易日持稳。最低交割品价格持稳在8750元/吨,现货升水扩至355元/吨。多晶硅震荡偏弱,主力2612收于36735元/吨,日内涨幅2.67%。持仓减仓2027手至67870手;最低交割品价格上调至40500元/吨,现货升水扩至5825元/吨。成本端硅煤逐步止跌,但市场再传新疆大厂东部产区拟复产10台矿热炉,动摇此前四季度不复产预期,叠加多晶硅减产落地后需求大幅收缩,工业硅延续偏弱格局,现货维持升水导致盘面难以深跌。多晶硅现货升水大幅收敛4000元/吨,其中2611主力换月至2612占据大半因素,现货并未实现提价或去库。多晶硅延续低位震荡,市场仍未给出远期改善的溢价。重点关注11月排产情况,当前有部分厂家计划增产,或对冲掉实际去库效果,此外关注12月美国关税生效窗口前,是否出现出口抢单脉冲。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货2701涨3.77%至98500元/吨,日减仓4815手至43.9万手。现货价格方面,电池级碳酸锂平均价涨1050元/吨至99350元/吨,工业级碳酸锂平均价涨1050元/吨至95950元/吨,电池级氢氧化锂(粗颗粒)涨1000元/吨至90500元/吨。仓单方面,昨日仓单库存减少120至19202吨。供给端,周度产量环比增加777吨至26863吨,其中锂辉石提锂环比增加814吨至14967吨,锂云母提锂环比增加29吨至3184吨,盐湖提锂环比增加20吨至5741吨,回收提锂环比下降17吨至2483吨,锂渣提锂环比下降69吨至488吨;10月预计碳酸锂产量环比减少370吨至118071吨; 9月碳酸锂进口环比下降5%至28826吨,其中自智利进口环比下降7%至18521吨,自阿根廷进口环比下降13%至7607吨。需求端,10月预计三元材料产量环比增加3%至84110吨、预计磷酸铁锂产量环比增加4%至64万吨、预计钴酸锂产量环比下降9%至5760吨、预计锰酸锂产量环比下降6%至10400吨;预计锂电池产量环比增加6%至320.4GWh。库存端,周度库存环比下降4093吨至130279吨,其中上游环比增加1904吨至34019吨,正极厂环比减少2354吨至37255吨,贸易商环比下降2540吨至39410吨,电芯厂及其他环比下降1103吨至19595吨。周度数据仍持续去库,但速度环比有所放缓,且11月排产环比走弱,强现实被削弱;而出口退税政策调整、中欧谈判拖累远期出口消费预期,导致弱预期再被夯实。基本面驱动或已转弱,短期关注仓单库存、市场情绪、锂矿股表现、年底供给端扰动风险。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
