

出品:新浪财经上市公司研究院
作者:杳
核心观点:博敏电子光模块PCB收入增长约225.00%,公司却在继续亏损。实控人徐缓、谢小梅夫妇减持、存量质押展期与融资安排交织,释放出一个比超额卖出11.88万股更值得重视的信号。控股股东已减少对未来股价的风险敞口,普通股东所依赖的利润修复仍未实现。
2026年10月10日,博敏电子披露控股股东、实际控制人徐缓和谢小梅减持结果。两人累计卖出1,947.93万股,成交约3.22亿元。
徐缓超出计划上限118,840股,随后购回118,900股。公司将原因归于券商交易软件显示的可售数量超限及操作失误,公告确认购回未产生收益。
超额交易暴露了计划执行控制的缺口,但它不是本次减持最重的分量。
夫妻合计持股比例由17.37%降至14.37%,扣除事后购回的股份,持股净减少量相当于减持前两人合计持股的约17.27%。
在光模块业务高速增长、集团盈利尚未修复之际,实控人先行变现逾3亿元。
大额折价交易 现金兑现意愿清晰
减持并非突发。
公司6月27日公布计划,徐缓拟通过大宗交易减持不超过总股本的2.00%,谢小梅拟通过集中竞价减持不超过1.00%,理由为个人资金需求。最终徐缓于8月31日至9月29日卖出1,302.58万股,成交约2.14亿元;
谢小梅于7月22日至8月31日卖出645.35万股,成交约1.08亿元。
徐缓实际减持比计划上限多118,840股,9月30日购回118,900股。购回修正了最终持股数量,却不能消除执行中突破计划边界的事实。
更有信息量的是成交条件。
与徐缓减持数量相吻合的四个大宗交易日,成交价分别为16.50元、14.39元、20.10元和17.95元,较当日收盘价分别折价10.03%、18.15%、11.14%和12.57%。
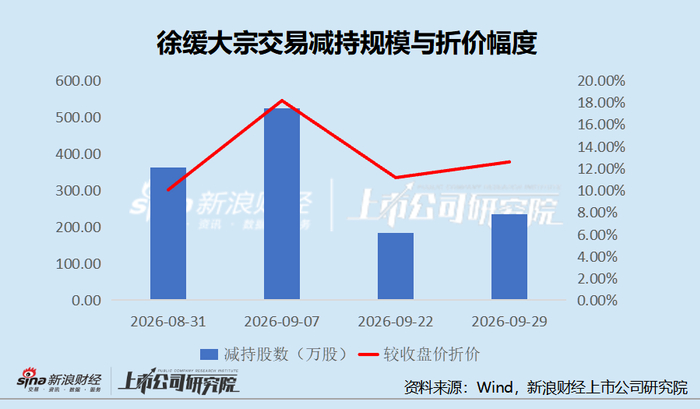
四日交易明细所列卖方营业部均为华创证券深圳香梅路。
9月7日以14.39元成交524.08万股,为四次中单日成交规模最大、折价幅度最高的一次。
大宗交易折价通常包含批量成交的流动性补偿,不能据此判定出售方被迫卖出,更不能推导出内幕交易。然而,多次接受两位数折价完成大额变现,至少表明在这一阶段,股权变现具有明确的现实优先级。计划提前披露可以降低突发性,却无法使出售行为本身失去信息含量。
质押展期与以新偿旧 解释了部分减持动机
个人资金需求并非没有可核查的背景。
徐缓2019年起形成的一笔质押融资,至2025年12月仍有1,500万股办理延期购回,约定到期日延至2026年11月20日。同月,他新增质押1,200万股,公告说明本次质押主要用于偿还前期质押贷款。
谢小梅2026年6月解除1,389万股旧质押后,又将1,121万股重新质押,披露用途为个人投资及融资需求。
这些安排构成一条连续的个人融资时间线。
既有质押持续展期,新增质押用于偿还旧贷款,随后夫妻实施大额减持。相较于单纯揣测实控人看空公司,个人流动性管理具有更直接的事实基础。但公开公告没有披露相关贷款的实际未偿本金、合同履约保障比例,也未交代3.22亿元减持款的最终用途。债务周转是合理解释,尚不是已经查明的减持原因。
按2026年6月可核对的公告口径,夫妻二人合计质押3,821.00万股。其中徐缓2,700.00万股,谢小梅1,121.00万股。如减持后质押股数保持不变,质押股份占其剩余持股的比例,将由减持前约34.08%升至41.20%。
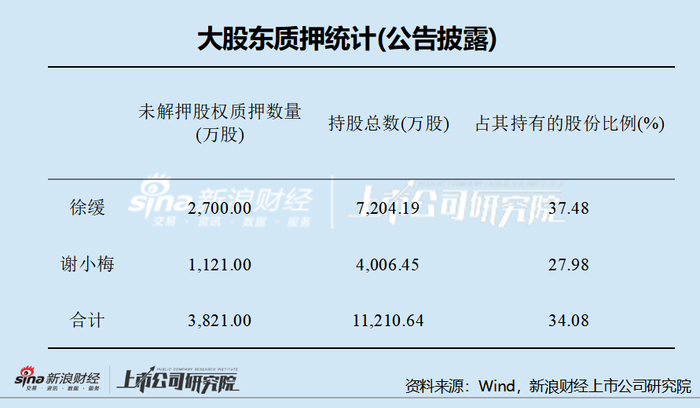
这一变化并非新增质押,只说明可自由处置的持股缓冲有所收窄。
个人减杠杆还可能具有正面效果。
如果出售所得用于归还融资,可以减少未来被动减持的压力。大宗交易营业部与徐缓历史质押质权人虽均涉及华创证券,但交易席位记录不能证明股票遭质权人处置。减持款归属于股东个人,而不进入上市公司。控制人流动性改善与上市公司经营质量改善之间,不能画等号。
新业务放量 集团利润没有跟上
与减持行为相互强化的,是博敏电子经营增长与利润兑现的背离。
2026年上半年,公司光模块PCB收入同比增长约225.00%,400G、800G及1.6T相关产品实现批量供货。江苏博敏业务受益于光模块PCB放量,实现净利润2,656.77万元。新业务有真实订单与产能基础,不能将其视为纯粹的概念交易。
增长的局限同样鲜明。
上半年集团营业收入18.64亿元,同比增长9.35%,归母净利润亏损5,129.02万元,扣非归母净利润亏损6,935.16万元。深圳博敏净亏损5,564.98万元,江苏博敏的盈利尚无法覆盖集团其他经营单元的损耗。
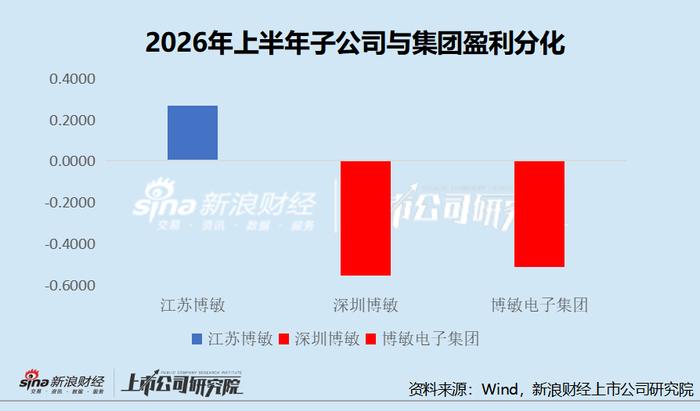
这一背离不是某个季度的偶然现象。
按半年报减去一季报测算,2026年第二季度营收约10.46亿元,单季归母净利润却仍亏损约4,105.00万元。
规模扩大而利润未能同步修复,说明固定成本、减值与期间费用仍在消耗新增收入的贡献。
公司没有披露足以独立核算光模块PCB绝对营收和毛利贡献的完整数据。225.00%的增速证明市场开拓取得进展,却不足以证明其对集团利润的净贡献已达到支撑当前估值的程度。投资者需要为这一信息缺口定价,不能把细分业务增速直接视为上市公司盈利增速。
现金流为正 资金周转却日趋吃紧
盈利分化之外,营运资金对现金的占用更加直接。
上半年经营活动现金流净额4,922.32万元,同比下降72.09%。
半年报显示,存货增加形成约4.18亿元现金占用,经营性应收项目增加占用约4.07亿元,经营性应付项目增加则贡献约5.26亿元现金流入。
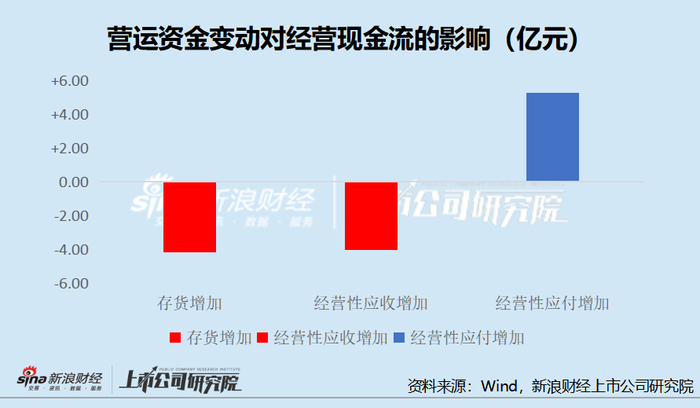
这意味着经营现金流保持正值,部分依赖对供应链付款的时间安排,而非利润与客户回款同步改善。
如果存货、应收继续增加,而供应链信用难以同比例扩张,经营现金流的缓冲空间将缩小。
截至6月末,存货10.53亿元,较上年末增长51.13%;应收账款15.08亿元,增长7.91%。公司将库存上升归因于订单、备料及原材料价格变化。订单扩张能够解释备货,却不能替代存货转化为收入、收入转化为现金的实际过程。
同期货币资金8.66亿元,其中约3.47亿元为票据和信用证保证金;现金及现金等价物约5.18亿元,而短期借款为15.04亿元,长期借款15.07亿元。上半年财务费用增至5,190.39万元,同比增长103.80%。公司仍拟以简易程序定增募资不超过3.00亿元,其中2.40亿元拟投向800G及以上产品相关项目。尚待履行的工程合同和长期资产购建承诺,意味着资本开支尚未完结,具体口径及付款节奏需要分别核实。
这里的核心风险不是扩产必然失败,而是资本投入先于经营回报。新业务产能兑现越慢,利息、折旧和存货的压力越容易共同侵蚀利润。实控人将存量股份变现,上市公司却仍依赖融资支持增量产能,双方承担现金流不确定性的方式出现差异。
股权激励偏重规模 减持信号由此加重
利益分配机制进一步放大这一差异。
公司2026年股权激励计划以2025年为基数,设置营业收入增长或净利润增长两条考核路径,达到其中任一指标即可符合公司层面相应条件。2026年收入增长门槛为15.00%,利润增长门槛为20.00%,净利润考核还剔除本次激励计划股份支付费用的影响。
以2025年营收约36.12亿元估算,2026年收入达标额约41.54亿元。上半年已经实现18.64亿元,下半年仍需约22.90亿元,对应同比增长约20.10%,高于上半年的9.35%。这并非不可实现,但即使收入达标,公司仍可能维持较弱利润与现金流水平。
管理层获得激励条件与普通股东获得每股盈利增长,并非同一结果。
这也是减持值得警惕的原因。
实控人夫妇已套现约3.22亿元,公司却仍在亏损,并需要继续投入资金扩产。股东个人已经兑现部分持股价值,上市公司的增长能否转化为利润和现金流,仍有待兑现。
当然,减持计划提前披露,超额部分也已购回,个人融资需求能够解释部分变现动机。现有证据不足以认定实控人看空公司,也无法确认减持款用于偿债。
但大额折价交易、既有质押融资、集团亏损和现金流承压同时存在,使这次减持更值得被视为一个谨慎信号。
