


出品:新浪财经上市公司研究院
作者:昊
10月9日,华域汽车发布公告,拟3.2亿元收购国家绿色发展基金股份有限公司持有的联创汽车电子有限公司(以下称“联创电子”)10.9569%股权。交易完成后,华域汽车对联创电子的持股比例将提升至16.25%。
联创电子是华域汽车控股股东上汽集团控制的企业,因此本次收购构成关联交易。
值得注意的是,联创电子持续亏损,负债率已升至92%。更重要的是,华域汽车自身多项在建工程长期挂账,其中账面价值最大的“延锋改造项目”自2013年以来已13年未结项,其它多项重要项目的工期也都已超过7年。
与此同时,公司业绩也正面临挑战。今年上半年,华域汽车营收出现6年来首次下滑,净利同比增速也由升转降;公司有息负债约180亿,货币资金、存款存单等各类现金资产合计高达近500亿,然而利息收支却越发背离,是否存在非经营性资金占用值得关注。
不仅如此,华域汽车毛利率连续下滑、回款不断恶化,同时还有约35%营收来自上汽体系内的关联交易,公司真实经营状况可能更加令人担忧。
收购标的持续亏损负债率超92% 重要在建工程长期挂账最长达13年
日前,华域汽车公告称,全资子公司上海汇众拟以3.2亿元通过公开摘牌方式,收购国家绿色发展基金持有的联创汽车电子有限公司10.9569%股权,持股比例将从5.3%提升至16.25%。由于联创电子为华域汽车控股股东上汽集团全资子公司间接控制的企业,本次交易构成关联交易。
事实上,这并非华域汽车首次增持联创电子。2025年8月,华域汽车已以1.55亿元收购联创电子5.3%股权,彼时评估溢价高达936%。短短一年多时间,华域汽车对联创电子的累计投入将接近5亿元。
值得注意的是,联创电子经营一直处于困境之中。2025年,联创电子实现营收20.11亿,净亏损约1.0亿,今年上半年营收13.02亿,净亏损0.24亿,同时资产负债率也从去年年末的90%升至今年6月末的92%,债务负担极为严重。
不仅收购标的业绩和财务处于困境,作为收购方的华域汽车,自身经营也出现令人难以理解的状况。
华域汽车在建工程长期挂账的问题尤为突出。2026年半年报显示,“延锋内饰、座椅、电子技术改造项目”账面余额为15.82亿元,是公司目前最大的在建工程,该项目自2013年以来已长达13年未结项。
其它账面价值较高的在建项目工期同样令人担忧。其中,华域视觉车灯装配线改造项目、汇众汽车底盘生产线改造项目、赛科利热成形模具项目、华域三电压缩机装配线项目等最早出现在2019年年报之前,以上项目工期均已超过7年,至今仍为在建状态。
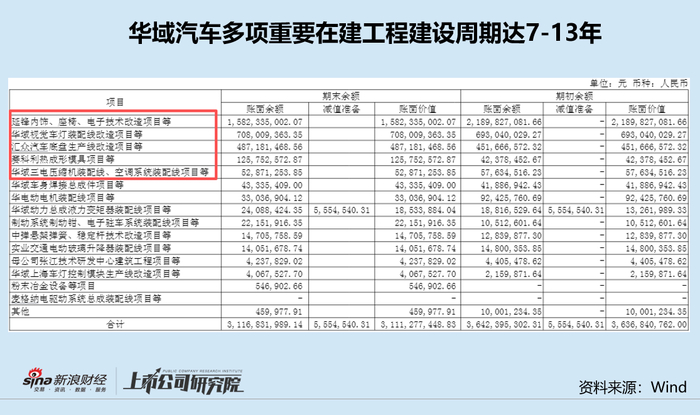
截至2026年6月末,华域汽车在建工程总额为31.11亿元。长期挂账的在建工程不仅占用大量资金,潜在减值风险也不容忽视。
类现金远超有息负债利息收支严重背离 毛利率下滑回款恶化营收高度依赖上汽
加码收购亏损高负债标的、大量重要在建工程长期未转固的同时,华域汽车的业绩也正在面临挑战。
今年上半年,华域汽车营收839.39亿,同比下降1.43%,这也是公司近6年来的首次下滑;归母净利26.47亿,同比由升转为下降8.67%。
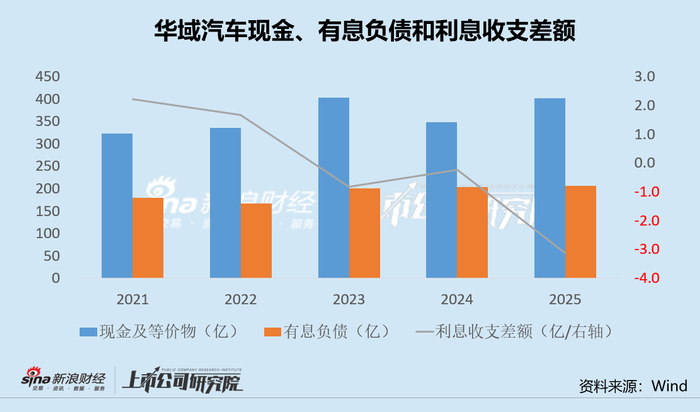
截至2026年6月末,华域汽车全部有息负债约180亿,货币资金、存款、大额存单等各类现金资产合计达490亿,然而公司利息收入和利息支出之差却从2021年的2亿变为2025年的-3亿,两者走势背离且差额逐年扩大,背后原因以及是否存在非经营性资金占用等问题值得关注。
今年上半年,华域汽车毛利率11.91%,相较去年12.30%继续下滑,自2020年以来已连续6年延续下行趋势。同时,公司应收账款达519.40亿,同比增长3.3%,应收账款周转天数108天,同比再增11%,回款不断恶化。
需要注意的是,2025年,华域汽车向上汽大众、上汽通用、上汽乘用车、智己汽车、上汽通用五菱等上汽集团体系供应商品,共发生关联交易金额644.53亿元,占公司同期总营收的35%。另外,公司还向上汽集团及关联方采购77.36亿元。
2026年上半年,华域汽车向上汽及其关联方销售商品300.55亿元,占公司总营收约36%,同时向关联方采购商品35.22亿元。
考虑到大额关联交易,华域汽车真实的经营状况可能更加令人担忧。
