

出品:新浪财经上市公司研究院
作者:杳
按照备考财务报表,假设剩余49%股权收购在报告期期初已经完成,普冉股份2026年上半年归母净利润将由8.27亿元提高至13.10亿元。约4.83亿元的差额主要源于少数股东损益重新归属,并非新增经营利润。
与此同时,交易对方将主要取得普冉股份新发行的股票和可转换公司债券,其定价与上市公司最新二级市场股价之间存在显著差距。
随着普冉股份收购诺亚长天剩余49%股权的方案进入审核阶段,这笔半导体并购涉及的资产定价、利润归属与证券支付安排,呈现出不同于一般现金收购的经济特征。
10月10日,普冉股份公告,上交所并购重组审核委员会将于10月14日审议其购买资产申请。根据最新重组报告书,公司拟向珠海诺延长天股权投资基金、安徽高新元禾璞华私募股权投资基金及珠海市横琴强科七号投资合伙企业收购诺亚长天合计49%股权,交易总价为2.47058亿元。
交易完成后,普冉股份将持有诺亚长天100%股权,并通过诺亚长天全资持有境外存储芯片企业SkyHigh Memory Limited,简称SHM。
三次交易拟实现全资控股
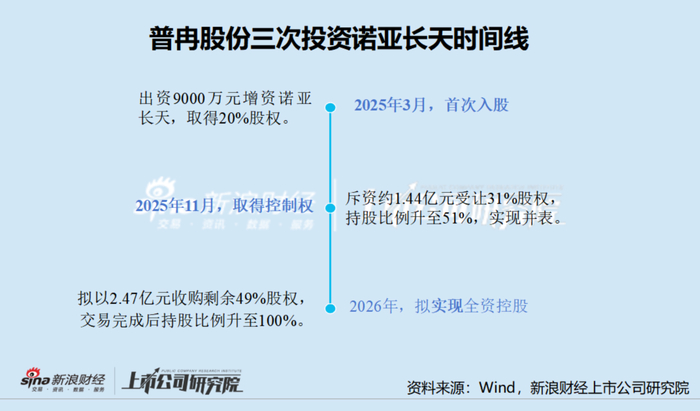
普冉股份对诺亚长天的投资始于2025年。
2025年3月,公司以9000万元增资取得诺亚长天20%股权。同年11月,公司进一步以约1.44亿元受让31%股权,持股比例提高至51%,取得控制权并将其纳入合并报表。此次拟收购剩余49%股权,是该系列交易的第三步。
诺亚长天本身并非直接从事芯片研发和销售的经营主体。根据重组文件,其设立目的主要是收购SHM,除持有SHM全部股权外,没有其他实际经营业务。
SHM主要提供二维平面NAND闪存及其衍生存储器产品,覆盖SLC NAND、eMMC和MCP等类型。与普冉股份原有的NOR Flash、EEPROM产品相比,SHM的产品更侧重大容量存储及工程化应用。
这笔收购并非进入完全陌生的业务领域,而是上市公司围绕非易失性存储器开展的产品线扩张。不过,由于普冉股份此前已经控制诺亚长天,剩余49%股权的收购不会再次扩大合并报表的营业收入或净利润总额。
变化主要体现在利润归属。
半年少数股东损益超过交易价格
根据普冉股份2026年半年报,公司上半年实现营业收入39.59亿元,同比增长336.67%,归母净利润8.27亿元,同比增长1929.65%。
其中,SHM纳入合并报表贡献营业收入约23.46亿元,占上市公司同期营业收入的59.25%。公司披露,SHM并表对归母净利润的贡献约为5.08亿元。
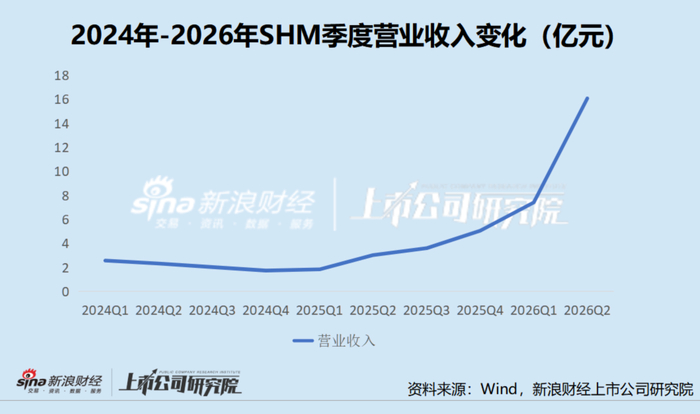
并购带来的利润结构变化十分明显。
相关数据显示,普冉股份2025年全年少数股东损益约1381万元,2026年第一季度增加至1.21亿元,上半年累计达到4.83亿元。
按照最新备考审阅报告,假设剩余49%股权收购已经完成,普冉股份2026年上半年归母净利润将由8.27亿元增加至13.10亿元,增幅为58.46%。同期营业收入和合并净利润总额均保持不变。
也就是说,约4.83亿元的备考归母利润增量,并非交易带来了新的经营利润,而是原本计入少数股东损益的部分调整为归属于上市公司母公司股东的利润。
这一区别直接影响对交易价格的判断。
若仅将2.47亿元收购对价与4.83亿元半年利润归属差额进行比较,容易形成资产价格显著低于盈利能力的印象。但备考利润并不等于少数股东实际获得的现金分红,更不能直接作为卖方股权的市场估值。
此外,存储芯片行业具有明显的价格周期特征。半年高盈利水平也不足以单独证明未来年度能够持续实现相同收益。
两次估值间隔四个月
交易定价的另一个特点是评估时点与实际经营情况之间存在差异。
2025年11月普冉股份取得诺亚长天控制权时,以2025年8月31日为评估基准日,诺亚长天全部股东权益评估值约4.63亿元。
本次收购则以2025年12月31日为评估基准日,采用资产基础法评估,诺亚长天全部股东权益评估值为5.73亿元。四个月间,评估值提高约1.10亿元。
公司在审核问询回复中解释,评估差异主要来自SHM经营业绩改善,以及长期股权投资价值的变化。
本次5.73亿元评估值对应49%股权价值约2.81亿元,最终协议作价2.47亿元,较按持股比例计算的评估价值低约3371万元,折价幅度约12%。
这一差额由交易双方协商确定。单纯存在折价并不能证明定价不公允,但也不能仅凭资产评估报告便完整解释卖方接受折价的商业考虑。
尤其是在2026年存储市场快速上涨之后,SHM的实际经营表现已明显超过此前预测。
审核问询回复披露,SHM在2026年上半年实现收入23.46亿元,已经达到评估预测2026年全年收入21.42亿元的109.54%。
评估时点确定的未来经营预期,与评估基准日后的实际业绩已经出现显著偏离。其影响在于,2025年末形成的估值反映的是彼时的市场预期,而非2026年上半年已经实现的高盈利水平。
但这一差异同样不能直接推导出交易价格偏低。公司采用的评估方法、行业周期预期及未来供应安排,均会影响资产的长期价值。
证券支付形成另一重价格差
除标的资产定价外,普冉股份本次收购的支付结构同样值得关注。
2.47亿元交易对价中,约1.07亿元通过发行股份支付,约1.39亿元通过发行可转换公司债券支付,现金支付仅142.74万元。
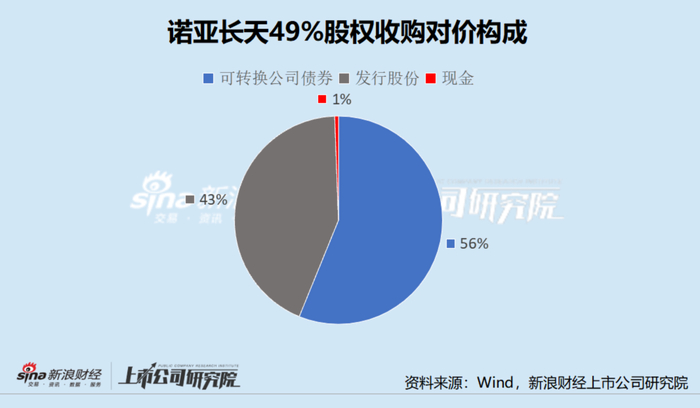
其中,珠海诺延出售28%股权,对应交易对价1.41亿元,主要取得可转换公司债券。元禾璞华与横琴强科分别出售14%和7%股权,主要取得上市公司股票。
根据上会稿,发行股份购买资产的价格由最初每股90元调整为89.88元,可转债初始转股价格同步调整为89.88元。
而公开数据显示,截至10月9日收盘,普冉股份股价为327.75元,约为上述发行及转股价格的3.65倍。
按照方案,公司拟发行约118.94万股购买资产。若可转债未来全部按当前约定价格转股,还将增加约154.35万股。两部分合计涉及约273.29万股股份,约相当于交易前总股本的1.84%。
发行价格与二级市场股价存在差距,并不意味着交易对方已经取得相应投资收益。新发行股份设有12个月锁定期,可转债及其转换股份亦受锁定安排约束,未来股票价格、转股条件和市场流动性均会影响实际退出价值。
但是,从经济权益看,交易对方并非简单地以固定现金价格退出诺亚长天,而是在转让标的股权的同时,取得上市公司的证券资产,继续承担并分享上市公司未来的市场风险和收益。
过渡期利润归属与供应风险
交易协议还对标的资产交割前后的利润归属作出了安排。
2026年6月,普冉股份与交易对方签署补充协议,约定标的公司在过渡期内不进行利润分配,交割前滚存利润在交割后由上市公司享有,过渡期内标的资产产生的收益归上市公司,亏损则由交易对方按原持股比例承担,并以现金补足。
这一条款使交易价格与实际利润分配之间的关系更加明确。对于尚未完成交割的少数股权,账面利润归属、协议约定的过渡期收益以及最终现金分配,不能混为一谈。
本次交易没有设置业绩承诺及业绩补偿。公司解释,交易对方不属于上市公司控股股东或实际控制人的关联方,且上市公司此前已取得标的控制权,因此有关安排符合适用规定。
不过,未来盈利波动风险并未因此消失。
根据重组文件,SHM的存储晶圆全部向公司E采购,存在单一供应商依赖。
2024年和2025年,SHM向公司E采购的金额分别占其全部采购金额的69.33%和66.70%。这一比例的统计范围包括其他原材料及相关服务采购,并非公司E在存储晶圆采购中的占比。双方现有存储晶圆供应协议期限至2032年末。
评估机构在收益预测中考虑了协议期限及后续晶圆供应的不确定性,SHM未来持续盈利能力仍受到核心原材料供应安排的制约。
经营规模扩张也增加了资金占用。公司2026年半年报数据显示,普冉股份存货由2025年末的12.56亿元增加至2026年6月末的21.29亿元,应收账款由6.42亿元增加至11.14亿元。
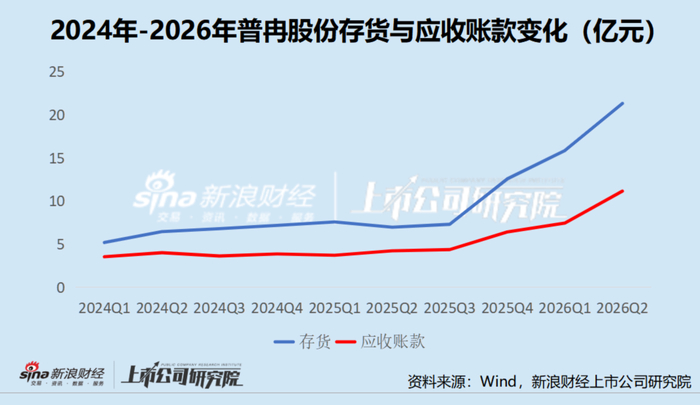
同期公司经营活动现金流净额达到9.45亿元,说明盈利增长具备一定现金流支持,不能简单将存货与应收账款增长认定为盈利质量恶化。但在存储芯片价格进入下行阶段后,库存周转、产品售价及应收账款回收仍将影响公司经营表现。
普冉股份此次收购的特殊之处,在于标的资产的评估价格、少数股东利润归属和上市公司证券支付价格形成了不同的价值尺度。
交易能够提高上市公司对SHM盈利的权益比例,却不会凭空增加合并范围内的经营利润。
卖方虽然退出标的公司股权,但主要取得上市公司证券,仍与未来股价表现保持联系。
