

经对紫光股份2026年半年度报告逐页核查并结合公开资料交叉验证发现,这份定期报告存在多处较为明显的文字及格式问题,包括机构名称错字、会计表述漏字、形近字误植以及符号格式不统一等问题。
与部分需要结合业务背景才能判断的表述不同,本次统计仅纳入可以通过报告上下文、规范用语或外部公开资料进行明确核实的差错。按这一较为审慎的口径,紫光股份2026年半年报至少存在5处较为明确的文字、格式问题。
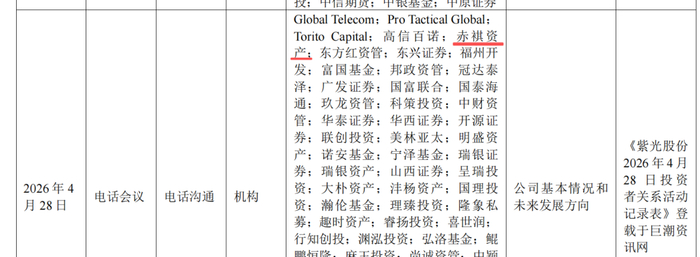
“赤祺资产”写成了“赤褀资产”
紫光股份半年报第47页披露2026年4月28日投资者调研活动参与机构时,将一家机构写为“赤褀资产”。
资料来源:紫光股份《2026年半年度报告》
但报告第47页此前披露4月15日投资者活动名单时使用的是“赤祺资管”。公开资料显示,该机构标准名称为“上海赤祺资产管理有限公司”,其官网也统一使用“赤祺资产”名称。
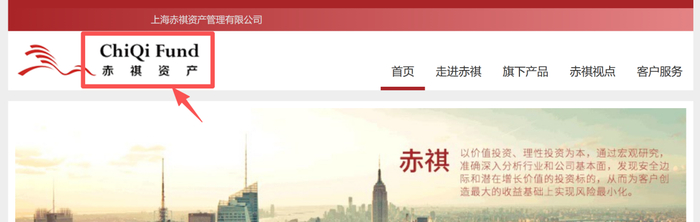
资料来源:赤祺资产官网
因此,“赤褀资产”中的“褀”应为“祺”,属于较典型的形近字误植,也造成同一机构在一份定期报告中名称前后不一致。
“应付账款总额”漏了一个“款”字
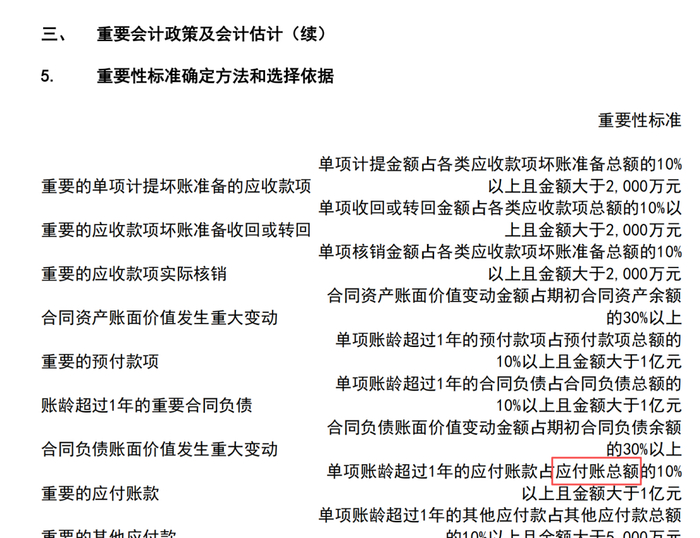
半年报第74页“重要性标准确定方法和选择依据”中,在“重要的应付账款”一项,公司披露:
“单项账龄超过1年的应付账款占应付账总额的10%以上且金额大于1亿元。”
其中,“应付账总额”明显漏写“款”字。
资料来源:紫光股份《2026年半年度报告》
规范表述应为“单项账龄超过1年的应付账款占应付账款总额的10%以上且金额大于1亿元”。
同一表格内“预付款项总额“”合同负债总额“”其他应付款总额”等表述均保持完整,“应付账总额”属于较为明确的漏字问题。
“采用”写成“釆(biàn)用”
半年报第84页存货会计政策中,公司披露:
“低值易耗品和包装物釆用一次转销法进行摊销。”
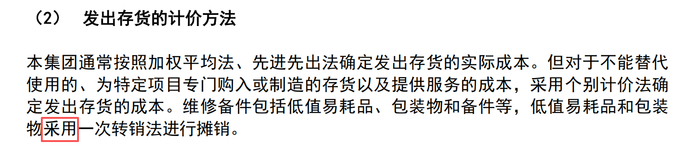
资料来源:紫光股份《2026年半年度报告》
其中的“釆”并非规范表述中的“采”。正确写法应为:
“低值易耗品和包装物采用一次转销法进行摊销。”
“釆”和“采”字形接近,属于典型的形近字误植。值得注意的是,紫光股份此前年度报告中也曾出现同类“釆用”表述,该问题具有一定延续性。
括号全角、半角混用
半年报第146页营业收入分解信息中,“在某一时段内转让”项目对应抵消金额被写为:
“(109,326,061.68)”
该数字左侧使用中文全角括号“(”,右侧却使用英文半角括号“)”,同一组金额的左右括号格式并不一致。
结合报告同一表格其他金额普遍采用半角括号的情况,该处应统一为:
“(109,326,061.68)”
虽然这一问题并不影响财务数字本身,但对于正式披露的上市公司定期报告而言,属于较明显的格式校对疏漏。
“以经营分部为基础”漏了“为”字
半年报第195页“分部报告”部分,公司写道:
“本集团以经营分部基础,结合经营管理战略所需,考虑重要性原则,将报告分部确定为‘数字化业务’、‘分销业务’与‘其他’”
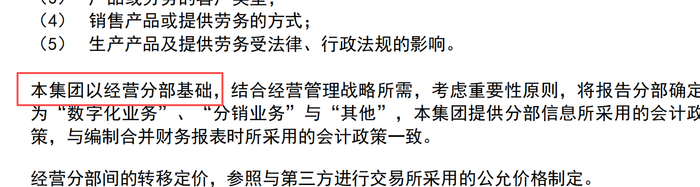
资料来源:紫光股份《2026年半年度报告》
按照汉语固定搭配及会计报告常见表述,此处应为:
“本集团以经营分部为基础,结合经营管理战略所需......”
即“以......为基础”中漏写了“为”字。
这一错误并非复杂的财务判断问题,而是正文中的直接漏字,并造成语句明显不完整。
值得注意的是,紫光股份此前披露的2025年度相关财务报告文本中,也出现过“本集团以经营分部基础”的相同表述。这意味着该处问题可能并非本期报告首次出现,而是此前文本在沿用过程中未被校正。
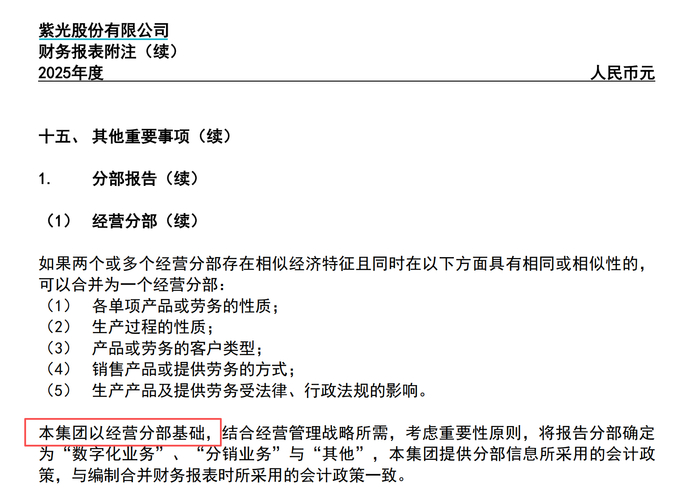
资料来源:紫光股份《2025年年度报告》
部分低级文字问题疑似长期沿用
与一次性的输入失误相比,紫光股份半年报部分文字问题值得注意之处,在于此前公开文件中能够找到相同或类似表述。
例如,“低值易耗品和包装物釆用一次转销法进行摊销”这一“釆用”写法,最早在公司2016年年度报告中已经出现,并持续至今;“本集团以经营分部基础”这一缺少“为”字的句式,也可以在此前2025年度财务报告文本中找到。
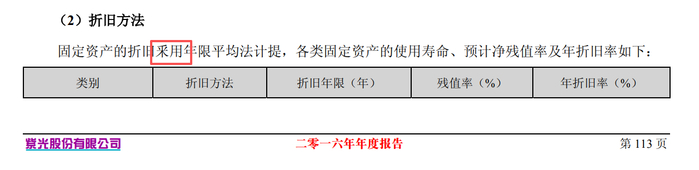
资料来源:紫光股份《2016年年度报告》
如果相关内容来自往年模板直接沿用,那么多年未能在定期报告审核过程中得到修正,也反映出部分文字校验环节仍有进一步完善空间。
需要强调的是,文字、格式差错与财务数据真实性属于不同层面。
上述问题本身并不能据此推导公司财务数据存在错误,但上市公司定期报告是投资者了解公司经营情况的重要法定信息披露文件,基础文字准确性同样是信息披露质量的一部分。
